猜你想问
这份研报主要分析了哪些行业和品种?
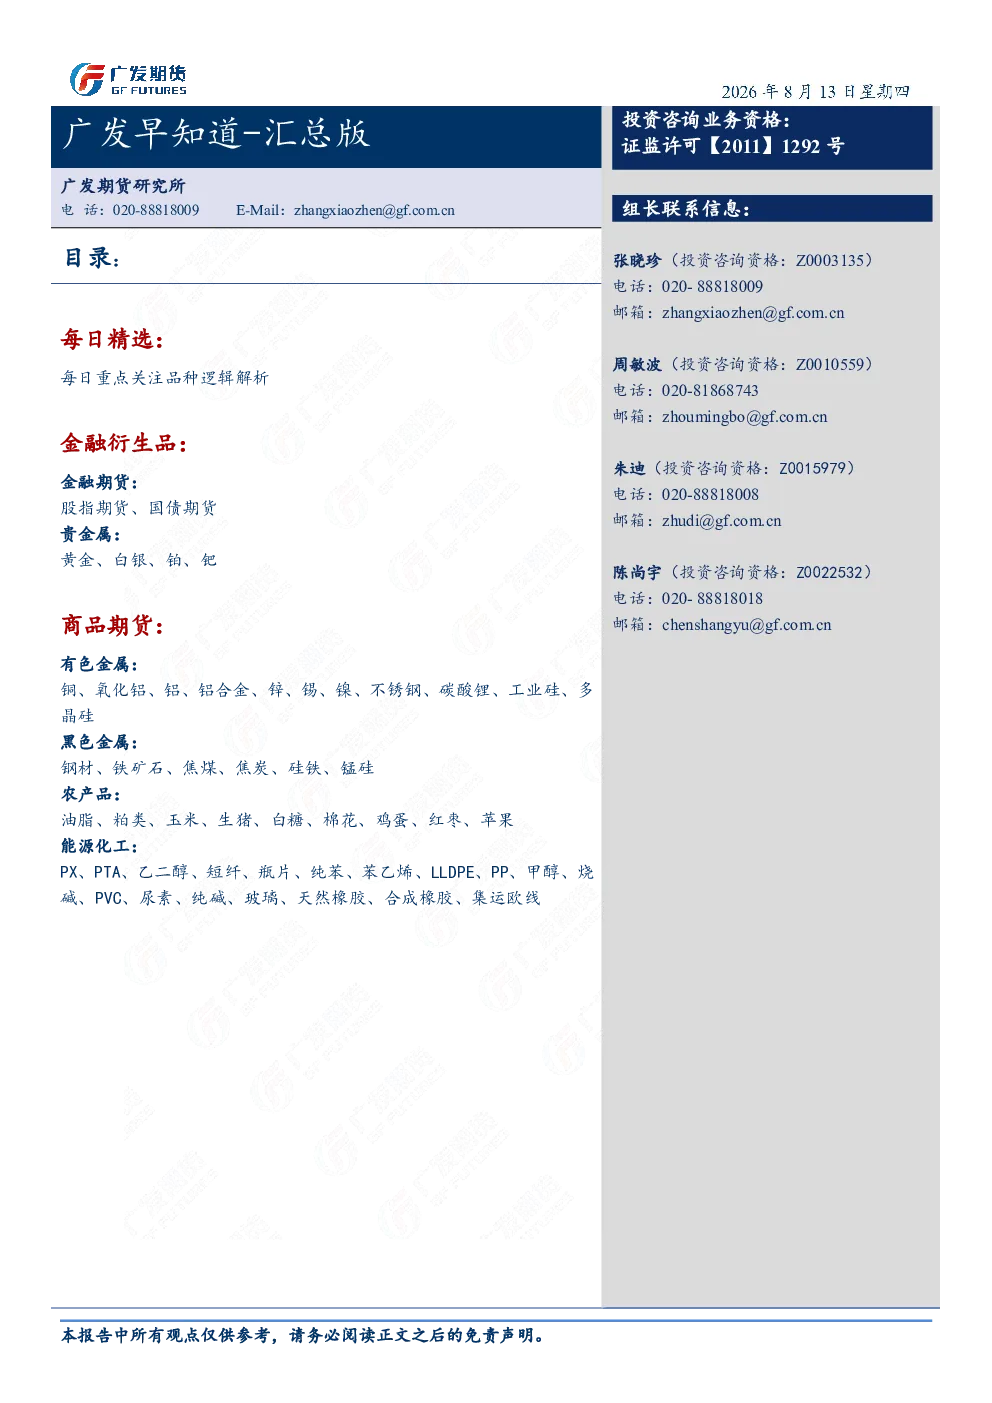
这份研报涵盖了多个行业和品种,包括但不限于碳酸锂、原油、铁矿石、粕类、黄金、股指、贵金属、铜、氧化铝、铝、铝合金、锌、锡、镍、不锈钢、多晶硅、工业硅、钢材、铁矿石、焦煤、焦炭、硅铁、锰硅、粕类、生猪、玉米、白糖、棉花、鸡蛋、油脂、红枣、苹果、原油、PX、PTA、短纤、瓶片、乙二醇、纯苯、苯乙烯、LLDPE、PP、甲醇、烧碱、PVC、纯碱、玻璃、尿素、天然橡胶、合成橡胶、集运欧线等。内容涉及每日精选、宏观金融、有色金属、黑色金属、农产品、能源化工等多个领域。
报告对碳酸锂行业的发展趋势有何看法?
报告指出,碳酸锂行业情绪改善,基本面仍具韧性,价格呈现震荡上涨态势。库存去库趋势持续,但原料到港预期增加,这意味着后续价格上涨需要新的驱动因素。市场情绪企稳改善,基本面维持去库现实韧性,价格短线预计偏强震荡。需要注意的是,原料供应和需求变化是影响价格的关键因素,投资者需密切关注相关动态。
报告中重点分析了哪些方向?
报告重点分析了各行业的供需关系、价格走势以及影响因素。例如,原油行业因美伊谈判无进展、地缘溢价持续等因素导致油价震荡;铁矿石行业因政策预期落空、需求走弱等因素导致矿价承压运行;贵金属行业因宏观与地缘利空影响消退、央行购金需求强势支撑等因素导致价格震荡上行。此外,报告还分析了各行业的库存情况、成本支撑等因素对价格的影响。
当前市场对相关行业的基本现状如何判断?
当前市场对相关行业的基本现状呈现多样化特征。例如,部分行业如原油、铁矿石等因供需失衡、地缘政治等因素导致价格震荡;部分行业如贵金属、黄金等因宏观环境改善、需求增加等因素导致价格震荡上行;部分行业如碳酸锂、多晶硅等因情绪改善、基本面支撑等因素导致价格震荡上涨。总体来看,各行业的基本现状受多种因素影响,价格走势呈现分化态势。
研报提示了哪些相关风险?
研报提示了各行业的相关风险,包括但不限于地缘政治风险、供需关系变化风险、政策风险等。例如,原油行业受地缘政治风险影响较大,美伊谈判无进展可能导致油价波动;铁矿石行业受政策预期变化影响较大,政策落空可能导致矿价承压;贵金属行业受美联储加息预期影响较大,加息预期可能导致价格震荡。此外,各行业的库存变化、成本支撑等因素也可能带来风险,投资者需密切关注相关动态。