猜你想问
这份研报的核心内容是什么?
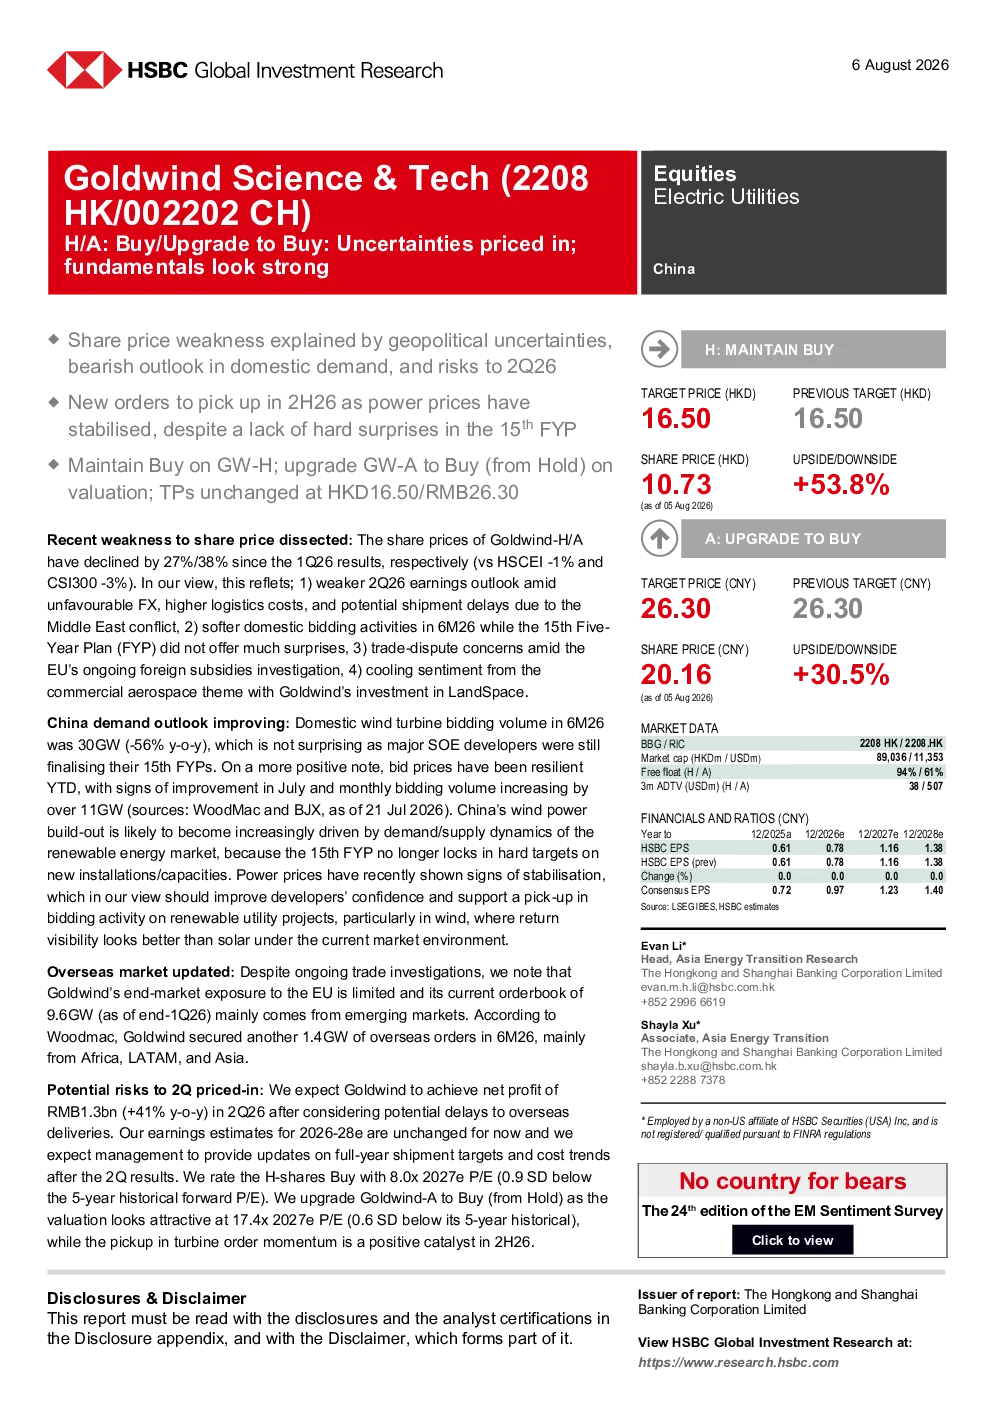
本报告分析了中国风电市场的最新动态,指出2026年上半年风电招标量同比减少56%主要因国企开发者在15个五年规划中调整目标。同时,自2026年7月以来投标价格保持韧性,月度招标量回升超11GW显示需求改善。报告预测2026-28年新增装机量分别为8GW/12GW/15GW,并强调风电建设将更多依赖市场供需动态。金风科技国内陆风市场份额不足10%,但海外市场占比高,2026年上半年新增1.4GW海外订单。
中国风电行业未来发展趋势如何?
中国风电行业未来将呈现市场供需动态主导的发展趋势。随着15个五年规划取消装机容量硬性指标,风电建设将更依赖市场调节。预计2026-2028年新增装机量将稳步增长,分别为8GW、12GW和15GW。国内市场方面,金风科技等企业国内陆风市场份额仍较低,而海外市场占比高,主要来自非洲、拉美和亚洲。整体看,行业增长动力将更多来自市场化竞争和海外市场拓展。
研报对金风科技的重点分析方向有哪些?
研报重点分析了金风科技的基本面和海外市场表现。报告预期2026年Q2净利润同比增长41%,达到1.3亿人民币,但需考虑海外交付延迟风险。2026-28年盈利预测维持不变,管理层将在Q2财报后提供全年出货目标及成本趋势更新。海外市场方面,金风科技对欧盟反补贴调查依赖度低,2026年上半年海外订单主要来自非洲、拉美和亚洲,截至2026年Q1订单簿达9.6GW。
当前风电市场现状如何判断?
当前风电市场呈现复杂动态:一方面,2026年上半年风电招标量同比大幅减少56%,反映国企开发者仍在调整五年规划目标;另一方面,自2026年7月以来投标价格保持韧性,月度招标量回升超11GW,显示需求端有所改善。市场正从政策硬性指标转向供需动态调节,企业需更灵活应对市场变化。金风科技等企业正积极拓展海外市场以弥补国内份额不足。
研报提示的主要风险有哪些?
研报提示的主要风险包括:海外交付延迟风险已在2026年Q2价格中部分反映,但若延迟超预期仍可能影响业绩;15个五年规划若超预期调整可能影响市场预期;欧盟反补贴调查进展存在不确定性,尽管目前未显著影响金风科技,但需持续关注政策变化。此外,市场竞争加剧和成本控制压力也是行业面临的长期挑战。