猜你想问
这份研报的核心内容是什么?
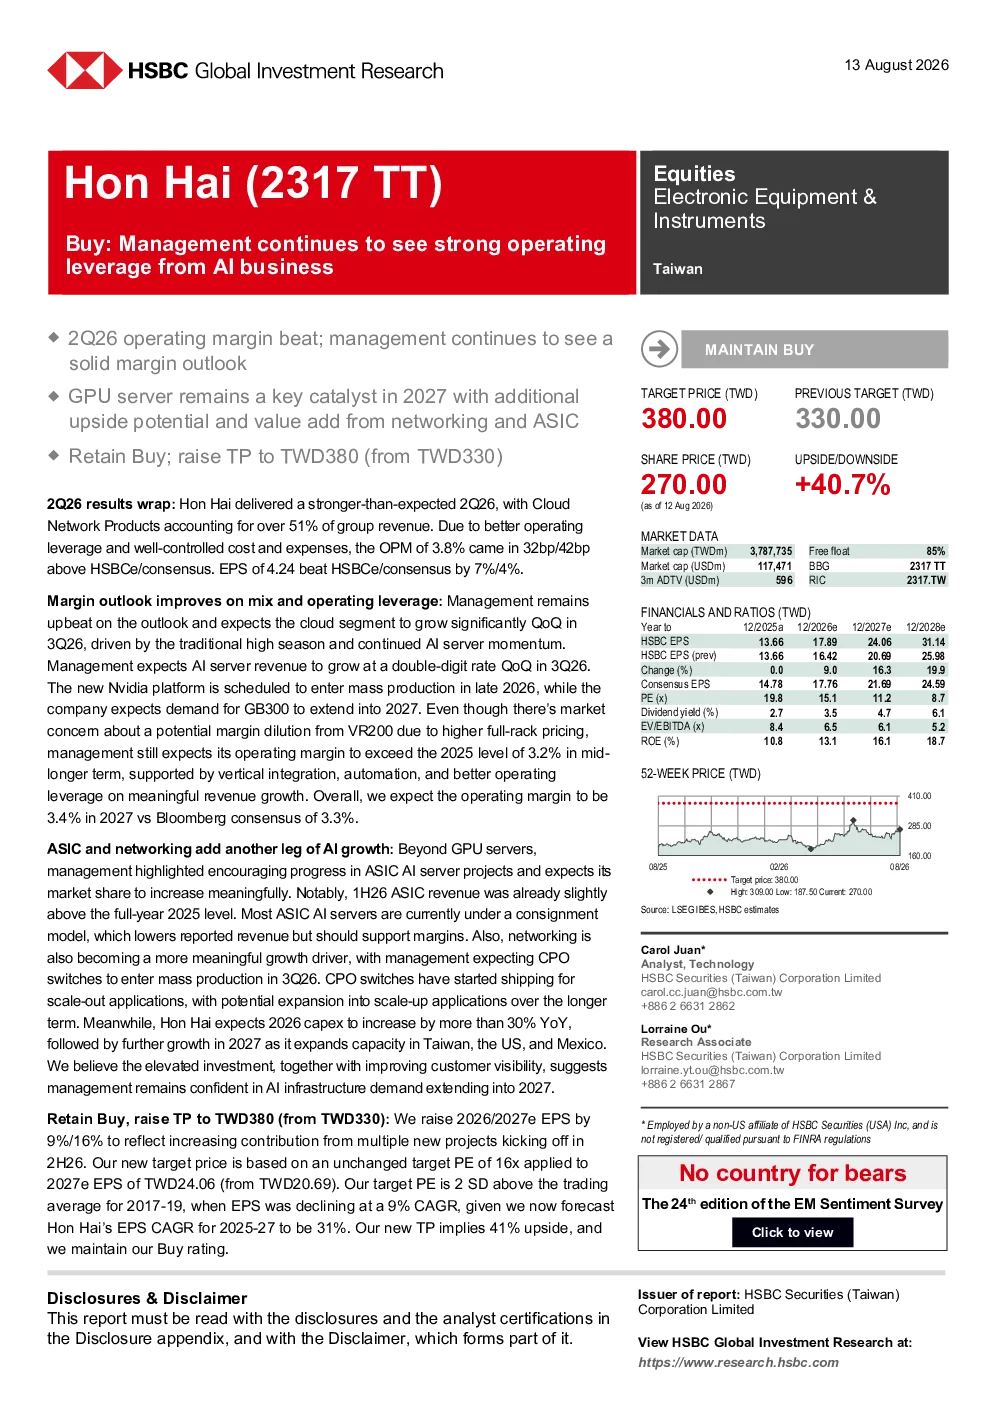
分析师维持对鸿海的买入评级,并将目标价从新台币330元上调至新台币380元,主要基于2026年下半年多个新项目启动带来的增长贡献。2026年第二季度业绩超预期,云网络产品营收占比超过51%,经营利润率(OPM)达到3.8%,每股收益(EPS)为4.24元。管理层预计云业务部门在2026年第三季度实现显著同比增长,人工智能服务器收入同比增速将达两位数;预计2027年运营利润率为3.4%
AI行业发展趋势如何?
AI行业增长动力强劲,GPU服务器仍是关键催化剂,ASIC和网络业务为AI增长增添动力。ASIC AI服务器市场份额将显著提升,2026年上半年ASIC收入已略高于2025年全年水平;CPO交换机预计2026年第三季度进入大规模生产。管理层对AI基础设施需求持续至2027年充满信心,预计2026年资本支出同比增长超过30%,2027年将进一步增长
报告重点分析了哪些方向?
报告重点分析了鸿海的云业务和AI业务发展前景,特别是人工智能服务器的增长潜力。分析师指出,云网络产品营收占比超过51%,经营利润率达到3.8%,每股收益为4.24元,均超市场预期。此外,报告还关注了鸿海的产品组合优化和运营杠杆提升,预计2027年运营利润率将达3.4%
当前市场对鸿海有何判断?
市场对鸿海的评价较为积极,分析师维持买入评级并上调目标价至新台币380元,主要基于其新项目启动和云业务增长带来的潜力。云网络产品已成为鸿海的重要收入来源,营收占比超过51%。同时,AI业务也成为市场关注的焦点,预计将推动公司未来几年的高速增长
研报提示了哪些风险?
研报提示的主要风险包括服务器出货因竞争加剧导致利润率侵蚀,以及2027年预期EPS利润率侵蚀。此外,AI行业的发展也存在不确定性,市场竞争加剧可能影响鸿海的盈利能力。分析师建议投资者关注公司新项目的进展和市场竞争态势,以评估潜在风险
你可能感兴趣
2026年第24期EM情绪调查:空头无立足之地
信息技术汇丰研究2026-08-03
2026年第24期EM情绪调查:熊市无立足之地——中国光伏玻璃仍在寻底
电气设备汇丰2026-07-28
EM 情绪调查第24期:空头已无立锥之地
汇丰2026-08-06
2026年第24期新兴市场情绪调查:看跌者无立足之地
文化传媒汇丰证券2026-07-22
新兴市场情绪调查第24期:熊市无立足之地
文化传媒汇丰2026-07-24
财富投资者行为大数据调查第二十四期:市场乐观情绪仍占主流,但综合仓位上行已现乏力
财富证券2017-02-27
24届EM情绪调查:无熊的世界——国内半导体制程设备龙头NAURA前景分析
汇丰前海证券2026-07-06
行业周观点2024年第二十四期:7月1日-7月5日
中原证券2024-07-07
有色金属行业周报2010年第二十四期:供需矛盾加深压制金属价格
有色金属中泰证券2010-06-22
原油军情谍报第二十四期:SC第五周上涨,下周警惕调整压力
恒泰期货2018-05-11