2026年第24期新兴市场情绪调查:看跌者无立足之地
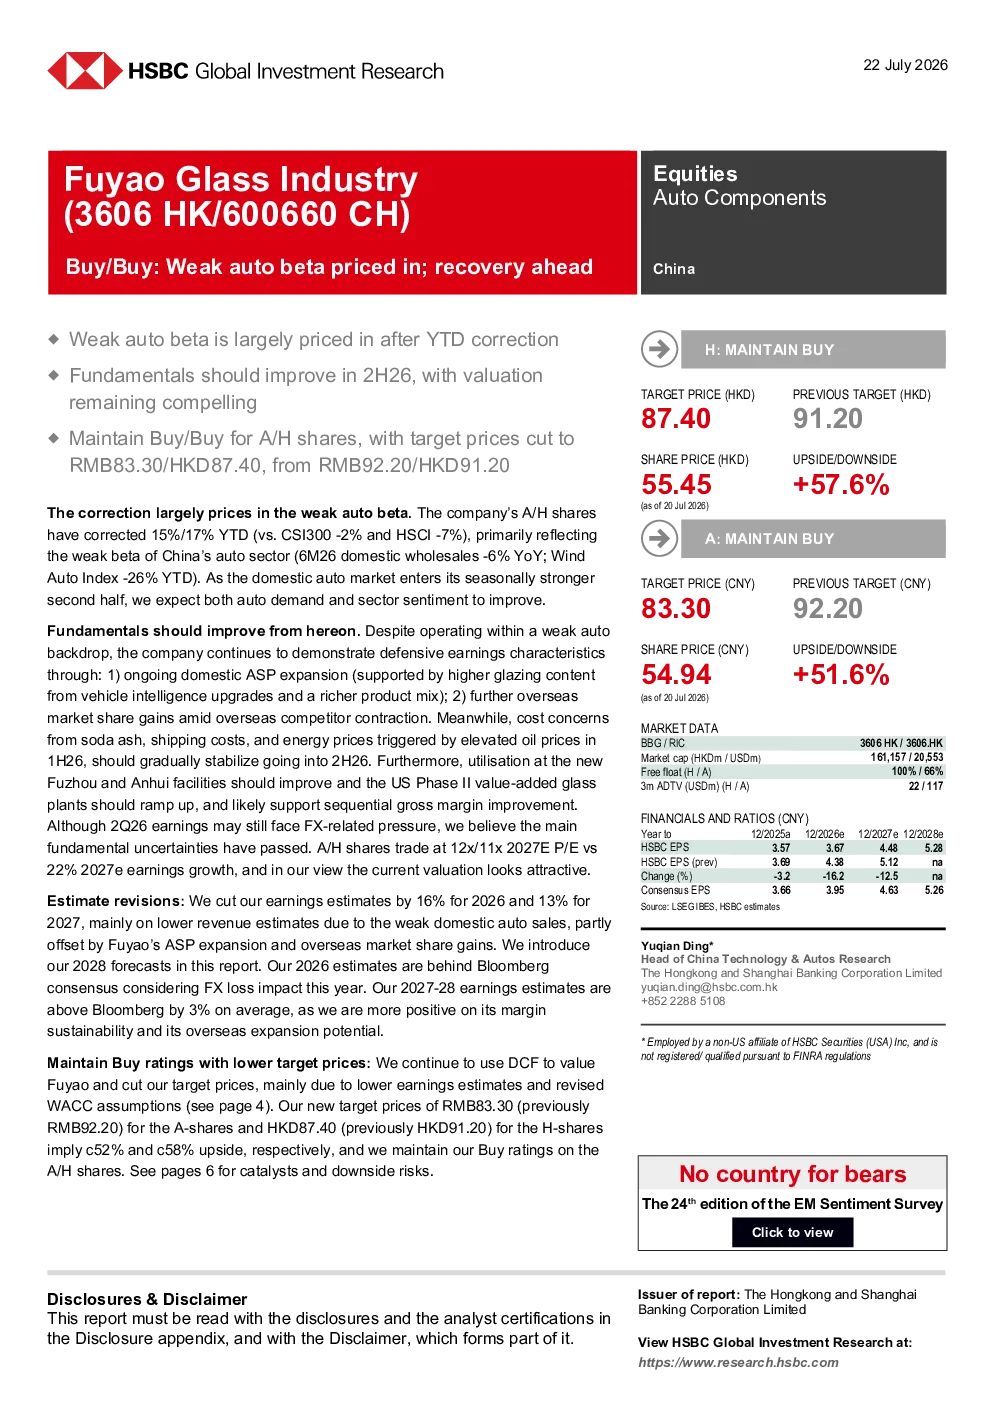
股票 自动零部件 买入/买入:弱汽车贝塔被低估,反弹可期 中国 ◆弱自动贝塔在YTD修正后基本上已被定价。 H:保持买入 ◆ 基本面预计将在2026年下半年改善,估值仍具吸引力 87.40 目标价(港元)91.20 前一目标价(港元) ◆ 对A股及H股维持买入评级,目标价下调至83.30元/87.40港元,此前为92.20元/91.20港元。 此次调整主要受汽车板块Beta值偏弱影响。该公司A/H股年初至今已回调15%/17%(对比沪深300指数下跌-2%和恒生指数下跌-7%),主要反映了中国汽车板块Beta值偏弱(6月26日国内批发量同比下滑-6%;Wind汽车指数年初至今下跌-26%)。随着国内汽车市场进入季节性较强的下半年,我们预计汽车需求及行业情绪将有所改善。 A:保持买入 83.3092.20UPSIDE/DOWNSIDE54.94+51.6%(as of20 Jul 2026)目标价格 (人民币)上期目标(人民币)股价(人民币) 从今往后,基本面应有所改善。尽管处于疲软的汽车行业背景下,公司仍通过以下方式持续展现防御性的盈利特征:1)持续推进国内平均售价(ASP)增长(得益于汽车智能化升级带来的更高玻璃含量以及更丰富的产品组合);2)在海外竞争对手收缩之际,进一步扩大海外市场份额。与此同时,由2026年上半年油价上涨引发的纯碱、运费和能源价格带来的成本担忧,预计将在进入2026年下半年时逐渐稳定。此外,福州和安徽新工厂的产能利用率应有所提高,美国第二阶段增值玻璃工厂应加速投产,并可能支持逐季度的毛利率改善。尽管2026年第二季度盈利可能仍面临汇率相关压力,但我们认为主要的基本面不确定性已过去。A/H股在2027年预期市盈率(P/E)为12倍/11倍,对应2027年预期22%的盈利增长,我们认为当前估值具有吸引力。 盈利预测修订:我们将2026年的盈利预测下调了16%,2027年的盈利预测下调了13%,主要原因是受国内汽车销量疲软影响,收入预测下调,部分被福耀的ASP(平均售价)提升和海外市场份额增长所抵消。我们在本报告中引入了2028年的预测。考虑到今年汇率损失的影响,我们的2026年盈利预测低于彭博共识。我们的2027-28年盈利预测平均高于彭博3%,因为我们对其利润率的可持续性和海外扩张潜力更为乐观。 The Hongkong and Shanghai Banking Corporation Limitedyuqian.ding@hsbc.com.hk+852 2288 5108丁宇倩*中国科技与汽车研究主管 受雇于汇丰证券(美国)公司非美国附属机构,且根据FINRA法规未注册/未获得资格 维持买入评级,目标价下调:我们继续使用DCF方法评估福耀玻璃,并下调目标价,主要原因是盈利预期下调以及WACC假设的修订(参见第4页)。我们新的A股目标价为83.30元人民币(此前为92.20元人民币),H股目标价为87.40港元(此前为91.20港元),分别隐含约52%和约58%的升幅,我们维持对A股和H股的买入评级。参见第6页了解催化剂和下行风险。 熊没有国家。 第24版EMS情绪调查 点击查看 报告发行人:香港上海汇丰银行有限公司 披露与免责声明本报告必须结合披露附录中的披露声明和分析师资质认定,以及作为其一部分 的免责声明一并阅读。 请访问:https://www.research.hsbc.com 查看汇丰环球投资研究。 财务与估值 汇丰银行注明:价格以2026年7月20日收盘价为准 关键图表 展品2。福耀的收入增长得益于其平均售价提升和海外市场份额增长,从而抵消了中国和全球PC销量波动的影响。 来源:Rho Motion,公司数据,汇丰银行 估算变更 我们下调了盈利预期 我们下调了2026年的盈利预测16%,以及2027年的盈利预测13%,主要原因如下: 由于国内汽车市场疲软,我们将2026-27财年的收入预期下调了12%和14%。销售额部分得益于福耀 ASP(平均售价)的提升和海外市场份额的增长。 ◆ 我们将 GPM(含 D&A)提高 0.3 个基点和 0.9 个基点,这得益于持续的执行改进和纯碱价格的稳定。 ◆ 我们因新工厂产能爬坡的影响,将2026年的运营费用(SG&A和研发)比率预估上调0.6个百分点,并将2026年的预估上调0.2个百分点。 在本报告中,我们介绍了2028年的预测。考虑到今年汇率损失的影响,我们的2026年预估低于彭博共识。我们的2027-28年盈利预估平均高于彭博3%,因为我们对其利润率的可持续性和海外扩张潜力更为乐观。 估值与风险 维持买入评级,下调目标价 我们继续使用DCF模型评估福耀玻璃,并下调目标价,主要原因是盈利预测下调和WACC假设的修订。我们现在采用7.9%(从7.0%)的WACC,基于4.25%(不变)的无风险利率、4.75%(不变)的市场溢价以及0.9(从0.8)的贝塔系数。应用90%(不变)的H/A股估值折让,最新汇丰2026年末人民币-港元外汇预测1.17(此前2025年末人民币-港元外汇汇率1.10),以及2.5%(不变;参见附表6)的永续增长率,我们得出新的目标价:A股83.30元人民币(此前92.20元人民币),H股87.40港元(此前91.20港元),分别隐含约52%和58%的升幅。我们维持对A股/H股的“买入”评级。 潜在股价催化剂及下行风险 潜在股价催化剂 ◆ 国内汽车需求在2026年旺季期间回升,推动汽车玻璃的销量增长。◆ 原材料成本潜在利好,可能改善其利润率。 下行风险 ◆ 汽车需求复苏不及预期,以及全球宏观疲软持续时间超预期,可能损害消费者信心,并对汽车需求及汽车玻璃产量产生不利影响。◆ 原材料和能源价格正常化不及预期,可能给福耀的利润率及盈利带来压力。 披露附录 分析师认证 本报告的主要分析师、经济学家或策略师,包括作为报告某一部分或数部分作者而列名的任何分析师,以及作为某子公司覆盖分析师而列名的任何分析师,确认其对所涉证券或发行人的意见,其作为作者所负责部分中表达的任何观点或预测,以及本报告中表达的任何其他观点或预测(包括研究报告中封底表达的任何观点),均准确反映了其个人观点,并且其部分或全部薪酬未曾、现在或将来与本研究报告中包含的具体建议或观点直接或间接相关:丁宇倩 重要披露 股票:股票评级及财务分析依据 汇丰银行及其附属机构,包括本报告的发行人(“汇丰”),认为投资者买卖股票的决定应基于其个人情况,例如投资者现有的持股情况、风险承受能力和其他考虑因素,并且投资者在做出投资决策时应运用不同的纪律和投资期限。评级不应单独使用或依赖作为投资建议。不同的证券公司使用各种评级术语以及不同的评级体系来描述其建议,因此投资者应仔细阅读每份研究报告中所使用的评级定义。此外,投资者应仔细阅读整个研究报告,而不要从评级中推断其内容,因为研究报告包含有关分析师观点和评级依据的更完整信息。 自2015年3月23日起,汇丰银行(HSBC)已根据以下标准分配评级: 目标价基于分析师对股票实际当前价值的评估,尽管我们预计市场价需要六至十二个月才能反映这一点。当目标价高于当前股价20%以上时,该股票将被归类为买入;当目标价介于当前股价之上5%至20%之间时,该股票可能被归类为买入或持有;当目标价介于当前股价之下5%至之上5%之间时,该股票将被归类为持有;当目标价介于当前股价之下5%至20%之间时,该股票可能被归类为持有或减持;当目标价低于当前股价20%以上时,该股票将被归类为减持。 我们在任何“实质性变更”(覆盖的启动或恢复、目标价或预估的变更)发生时,都会根据这些区间重新校准我们的评级。 上下差是指目标价与股价之间的百分比差异。 在此日期之前,汇丰银行的评级结构是按以下标准应用的: 对于每只股票,我们根据我们的策略团队确定的该股票的国内市场或区域性市场(如适用)的股权成本设定了要求的回报率。股票的目标价代表了分析师预期该股票在我们业绩视野期内达到的价值。业绩视野期为12个月。要被归类为“增持”,其潜在回报率——即当前股价与目标价之间的百分比差异(如标明,则包括预测的股息收益率)——在接下来的12个月内必须超过要求的回报率至少5个百分点(对于被归类为“波动*”的股票则为10个百分点)。要被归类为“减持”,该股票预期在接下来的12个月内表现将低于要求的回报率至少5个百分点(对于被归类为“波动*”的股票则为10个百分点)。介于这些区间之间的股票被归类为“中性”。 若某股票的历史波动率超过40%,或上市时间不足12个月(除非其所属行业或板块波动性较低),或分析师预期其波动性显著,则将其归类为波动性股票。然而,我们未将其视为波动性股票的股票,实际上也可能表现出类似行为。历史波动率被定义为过去一个月内每日365天移动平均波动率的平均值。然而,为避免频繁误导性地更改评级,该股票的波动率必须朝任一方向超过40%基准2.5个百分点,其状态才会改变。 长期投资机会的评级分布 截至2026年6月30日,汇丰银行发布的所有独立评级分布情况如下: 购买 61%(其中13%在过去12个月内获得投资银行服务)持有 34%(其中10%在过去12个月内获得投资银行服务)出售 5%(其中8%在过去12个月内获得投资银行服务) 上述分配的目的在于,在从旧评级模型过渡到新评级模型期间,采用以下映射结构:在我们的旧模型中,超配=买入,中性=持有,低配=卖出;在我们的新模型中,买入=买入,持有=持有,减配=卖出。关于两种模型下的评级定义,请参见上文“股票评级及财务分析依据”。 请参阅 http://www.hsbcnet.com/gbm/financial-regulation/investment-recommendations-disclosures 页面,了解汇丰银行发布的非独立评级的信息披露。 欲查阅汇丰银行在过往12个月内发布的所有独立基础评级/建议清单,以及我们发布非基础建议季度分配的地点(仅适用于固定收益和货币研究),请使用以下链接访问披露页面: 1. 汇丰银行在过去12个月内曾管理或共同管理过该公司的证券发行。 汇丰银行预计在未来三个月内将收到或打算从该公司获得投行业务的报酬。 3 在本报告发布时,汇丰证券(美国)公司(HSBC Securities (USA) Inc.)是本方发行的有价证券做市商。 截至2026年6月30日,汇丰银行持有该公司某类普通股证券的权益为1%或以上。 公司,详情如下。 11 在本报告发布时,汇丰银行(HSBC)是该公司发行的有价证券的非美国做市商,以及/或者该公司证券 截至2026年7月15日,汇丰银行持有该公司的净多头头寸超过其总发行股本的0.5%。 截至2026年7月15日,汇丰银行持有该公司的净空头头寸超过其总发行股本的0.5%。 汇丰银行前海证券有限公司持有该公司某一类别普通股证券的1%或以上。 汇丰银行及其附属机构将不时以主交易商或代理人的身份,向客户买卖HSBC研究覆盖的公司所发行的有价证券/工具(包括股票和债券,含衍生品),或作为本报告中提及的有价证券/工具的市场做市商或流动性提供方。 分析师、经济学家和策略师的部分薪酬是根据汇丰银行的盈利能力来确定的,该盈利能力包括投资银行业务、销售与交易以及主经纪业务收入。 此次分析更新的发布时间,或具体时间框架,尚未确定。 非美国分析师可能并非汇丰证券(美国)公司的事务关联方,因此可能不受 FINRA 规则 2241 或 FINRA 规则 2242 对其与目标公司沟通、公开露面及持有证券交易的限制。 某些司法管辖区,如美国、欧盟、英国等,实施的经济制裁法可能会禁止受这些法律约束的人员进行某些类型的投资,包括通过交易或交易特定发行人、行业或地区的证券。本报告不构成就任何此类法律提出的建议,也不应被解释为诱使违反此类法律进行证券交易。 本报告提及的任