猜你想问
这份油脂月报的核心内容是什么?
本报告分析了美豆及美豆油、棕榈油、豆油、菜油等油脂板块的基本面。美豆方面,CBOT大豆期货7月先涨后跌,重心上移,受中美大豆降税、天气及生柴政策影响;后市预计供需边际收紧,维持宽幅震荡。国内豆油供应宽松,成本端定价,价格跟随外围油脂变化。棕榈油方面,东南亚增产季开启,印尼供需仍收紧,出口管理导致价格易涨难跌;国内到港充足,库存中性偏高,预计09合约高位震荡。豆油供应宽松,成本端定价,价格相对平稳。菜油方面,中加贸易恢复及美生柴政策提振加菜籽行情,新作种面增长限制上方空间,国内油厂压榨逐步恢复,供应边际转松,库存小幅累库,整体来看,菜油国内供应回升,但产区天气仍有发酵可能,区间震荡看待。
油脂行业未来发展趋势如何?
油脂行业未来发展趋势呈现多因素交织特点。美豆及美豆油板块,生柴消费将持续提振需求,但美豆供需边际收紧的格局下,价格波动性将增加,维持宽幅震荡的可能性较大。棕榈油板块,东南亚增产季逐步开启,印尼供需仍收紧,出口管理导致价格易涨难跌,国内到港充足,库存中性偏高,预计09合约高位震荡。豆油板块,国内供应宽松,成本端定价为主,价格相对平稳,跟随外围油脂变化。菜油板块,中加贸易恢复及美生柴政策提振加菜籽行情,新作种面增长限制上方空间,国内油厂压榨逐步恢复,供应边际转松,库存小幅累库,整体来看,菜油国内供应回升,但产区天气仍有发酵可能,区间震荡看待。
报告中重点分析了哪些方向?
本报告重点分析了美豆及美豆油、棕榈油、豆油、菜油等油脂板块的基本面及市场动态。美豆方面,分析了CBOT大豆期货7月走势,包括中美大豆降税、天气及生柴政策的影响,以及后市供需边际收紧、生柴消费提振需求、维持宽幅震荡的判断。棕榈油方面,分析了东南亚增产季、印尼供需收紧、出口管理、国内到港充足、库存中性偏高等因素,预计09合约高位震荡。豆油方面,分析了国内供应宽松、成本端定价、价格跟随外围油脂变化的特点。菜油方面,分析了中加贸易恢复、美生柴政策、新作种面增长、国内油厂压榨恢复、供应边际转松、库存小幅累库等因素,整体来看,菜油国内供应回升,但产区天气仍有发酵可能,区间震荡看待。
当前油脂市场现状如何判断?
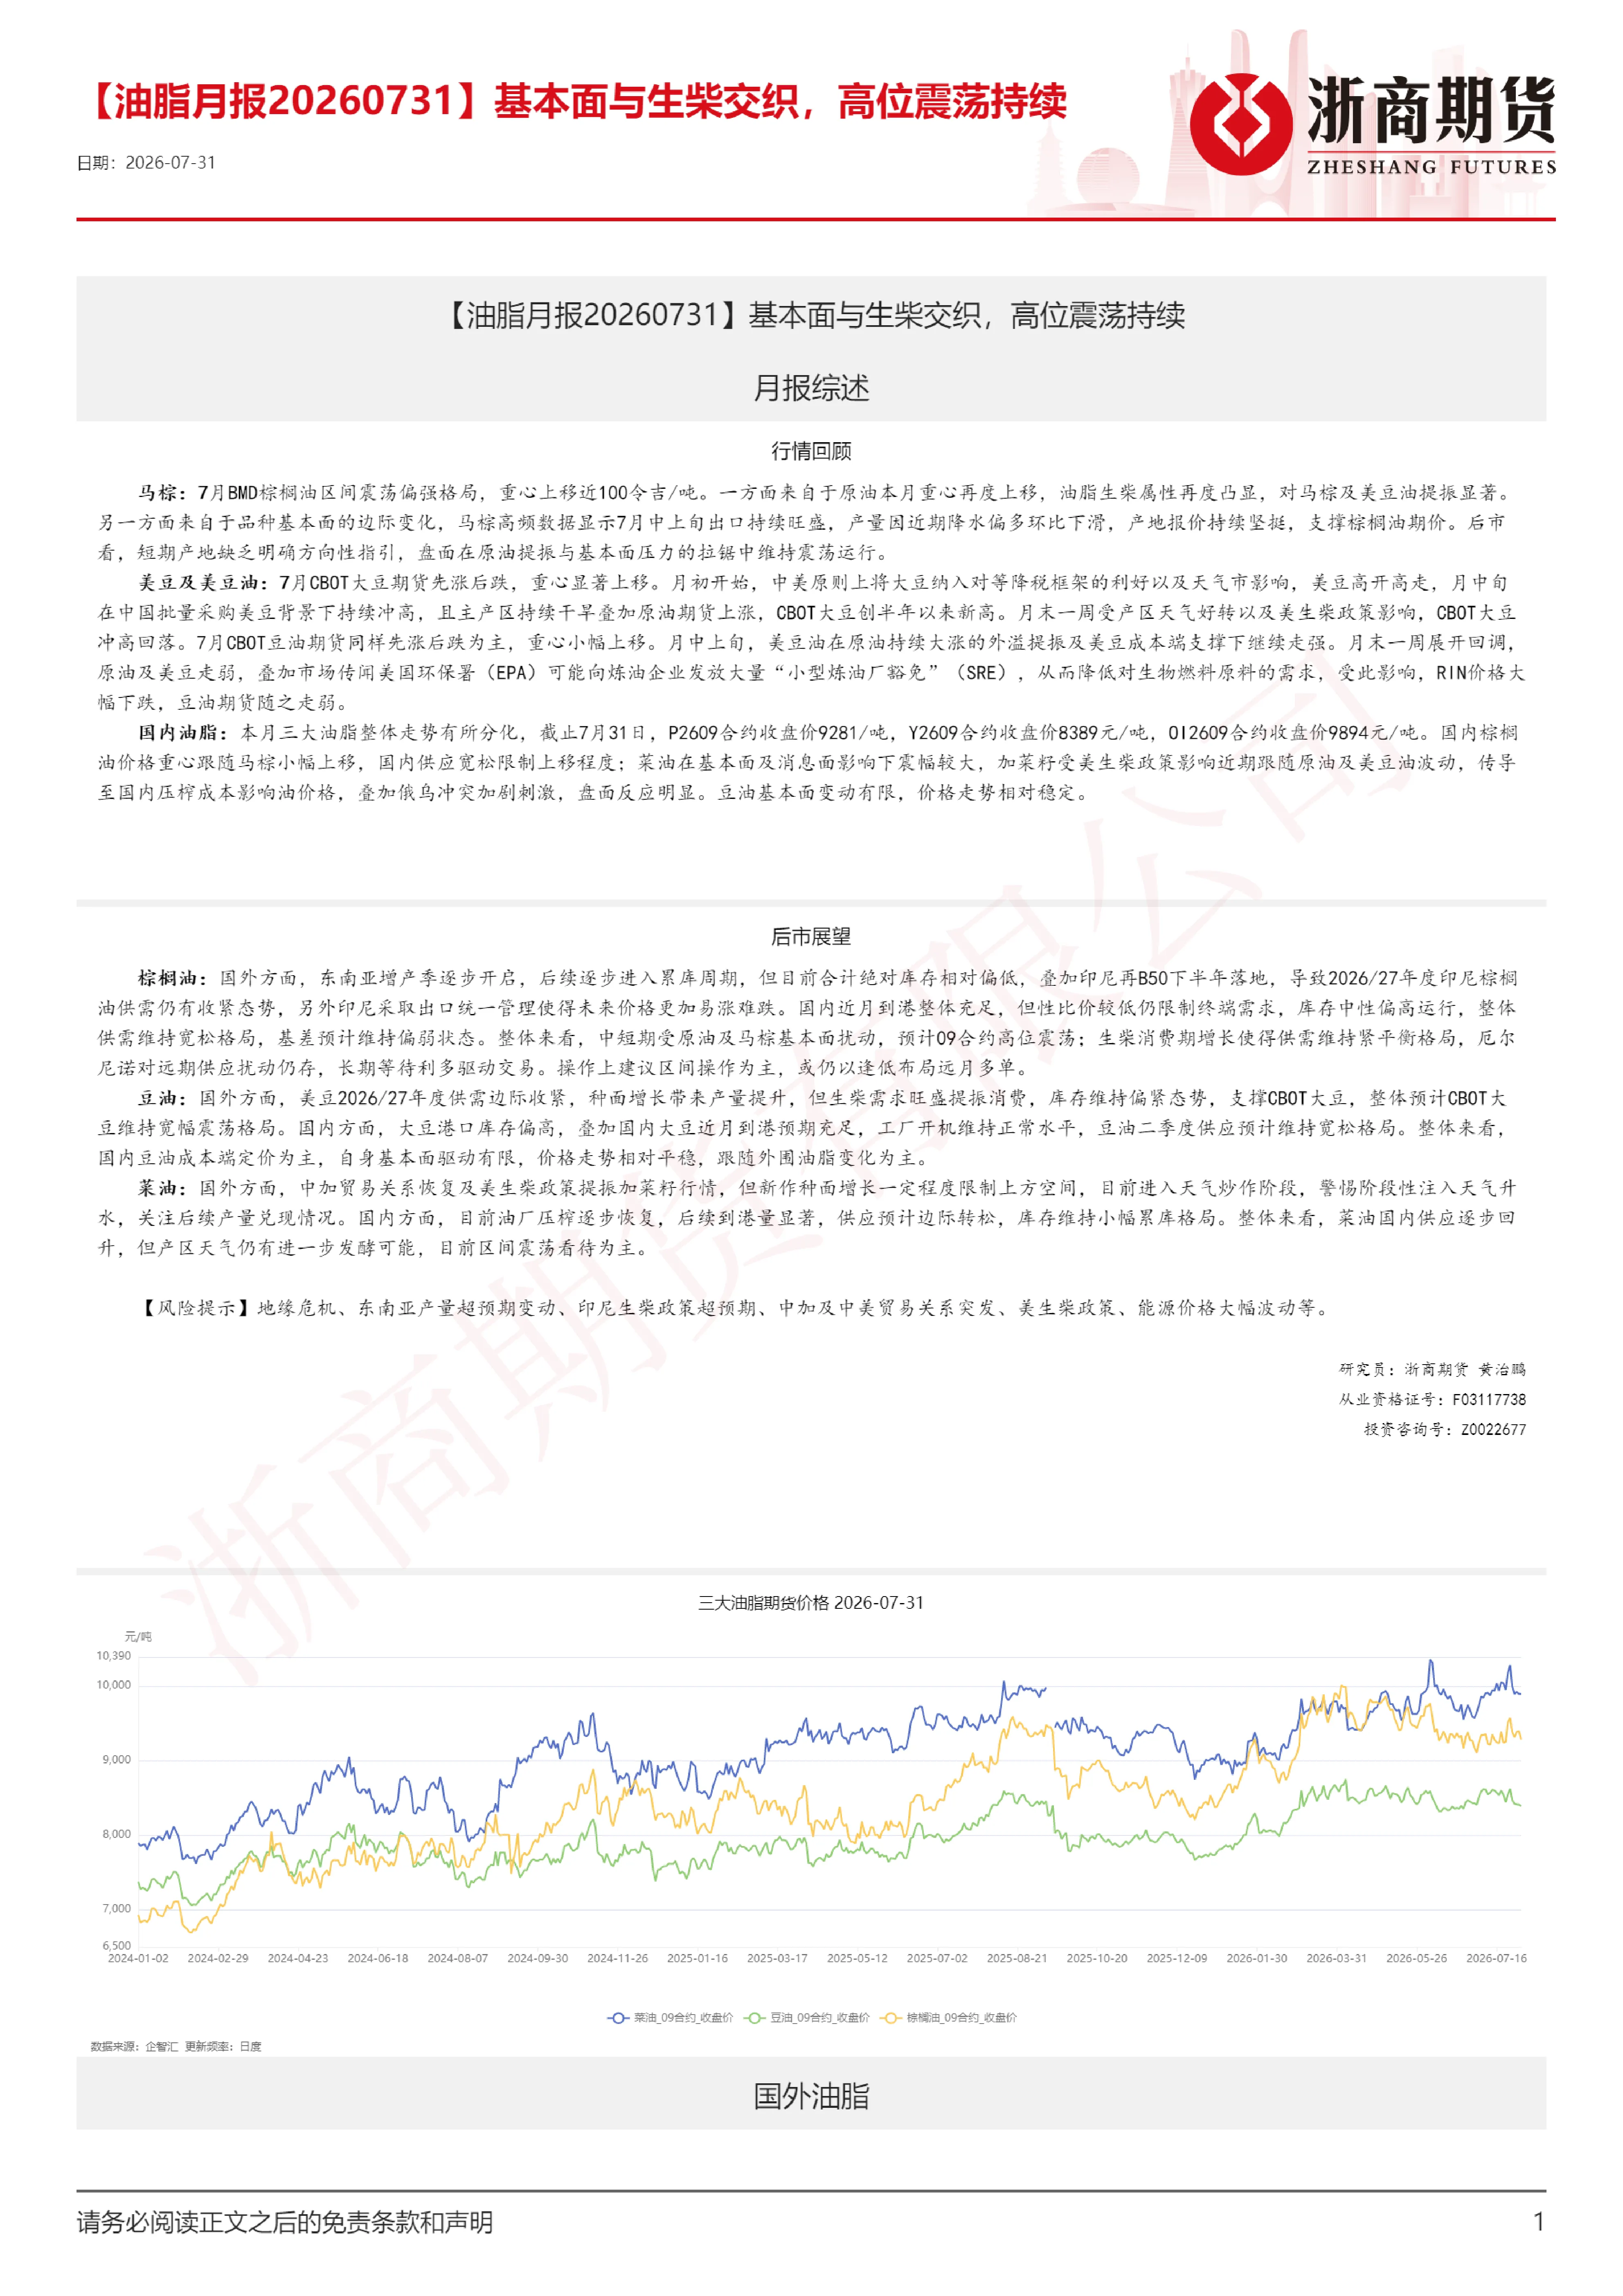
当前油脂市场现状呈现多空因素交织、高位震荡的格局。美豆及美豆油板块,CBOT大豆期货7月先涨后跌,重心上移,受中美大豆降税、天气及生柴政策影响,后市预计供需边际收紧,生柴消费提振需求,维持宽幅震荡。棕榈油板块,东南亚增产季逐步开启,印尼供需仍收紧,出口管理导致价格易涨难跌,国内近月到港充足,棕榈油性价比低限制需求,库存中性偏高,基差偏弱,中短期受原油及马棕扰动,预计09合约高位震荡。豆油板块,国内豆油供应宽松,成本端定价为主,价格相对平稳,跟随外围油脂变化。菜油板块,中加贸易恢复及美生柴政策提振加菜籽行情,新作种面增长限制上方空间,国内油厂压榨逐步恢复,供应边际转松,库存小幅累库,整体来看,菜油国内供应回升,但产区天气仍有发酵可能,区间震荡看待。
这份研报有哪些风险提示?
本报告提示以下风险:地缘危机可能引发市场波动;东南亚产量超预期变动可能影响棕榈油价格;印尼生柴政策超预期调整可能改变棕榈油供需格局;中加及中美贸易关系突发变化可能影响油脂进口成本;美生柴政策调整可能影响美豆需求;能源价格大幅波动可能传导至油脂板块。这些因素均可能对油脂市场产生重要影响,需密切关注。