亚洲IG市场动态与SK海力士信用分析
市场动态
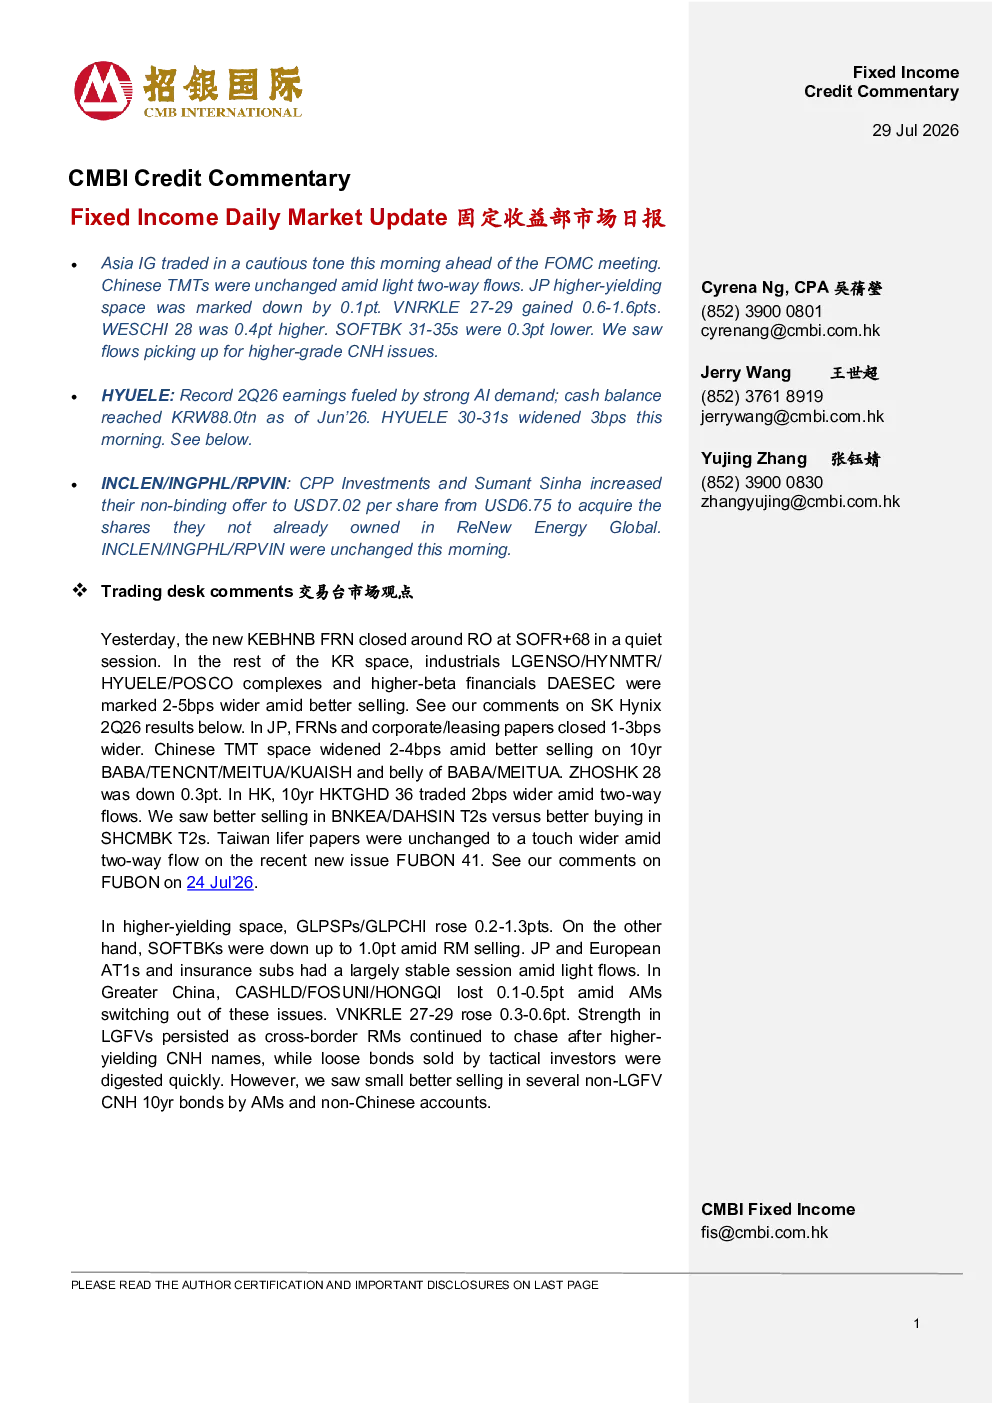
- 亚洲IG市场:美联储会议前情绪谨慎,科技股跌互,双向流温和,日本高息板块下跌0.1个基点。
- 资金流向:转向更高等级的离岸人民币债券。
- 交易台评论:
- 韩国市场:KEBHNB FRN围绕RO收于SOFR+68,工业板块和高贝塔金融板块收益率扩大2-5个基点。
- 日本市场:FRN和企业/租赁票据收益率扩大1-3个基点。
- 中国TMT板块:收益率扩大2-4个基点,BABA/MEITUA收益率曲线中段扩大。
- 香港市场:10年期HKTGHD 36收益率扩大2个基点,BNKEA/DAHSIN T2s卖盘压力好于SHCMBK T2s。
- 台湾市场:到期日票据在FUBON 41发行后保持不变或略有扩大。
- 收益率较高市场:GLPSPs/GLPCHI上涨0.2-1.3个百分点,SOFTBKs下跌高达1.0个百分点。
- 低流动性债券(LGFVs):强势持续,跨境资金追逐高收益离岸人民币品种,非LGFV CNH 10年期债券出现小幅抛售。
宏观与市场行情
- 宏观新闻:标普指数上涨0.21%,道琼斯指数上涨1.03%,纳斯达克指数下跌0.22%,美国7月26日消费者信心指数为90.8。
- 债券发行:陆上发行130只信用债,金额1190亿元人民币,当月累计发行1942只,累计募集资金20720亿元人民币。
- 重要事件:阿美克关闭吉赞炼油厂,东方证券收购上海证券,新加坡航空2027财年第一季度EBITDA同比下滑30.8%。
SK海力士信用分析
- 评级:维持买入评级(Baa1/BBB+/BBB+)。
- 业绩:
- 2026年第二季度营收7.93万亿韩元,环比增长51%,同比增长257%;营业利润6.05万亿韩元,增长61%(环比)和557%(同比)。
- 2026年上半年营收13.19万亿韩元,首次突破1万亿韩元大关。
- DRAM和NAND平均售价环比大幅增长30%和中期50%。
- 展望:
- 预计2026年第三季度DRAM比特出货量环比增长10%,NAND比特出货量环比增长个位数。
- 已与c10客户签订长期协议,有效期约5年。
- 预计2026财年资本支出40万亿韩元,较2025财年增长。
- 现金流:
- 截至6月26日,现金余额88.0万亿韩元,同比增长62%;经营现金流同比增长149%。
- 净现金头寸69.4万亿韩元,总债务/过去12个月EBITDA为0.1倍。
- 风险关注:资本开支自律和利润率的可持续性。