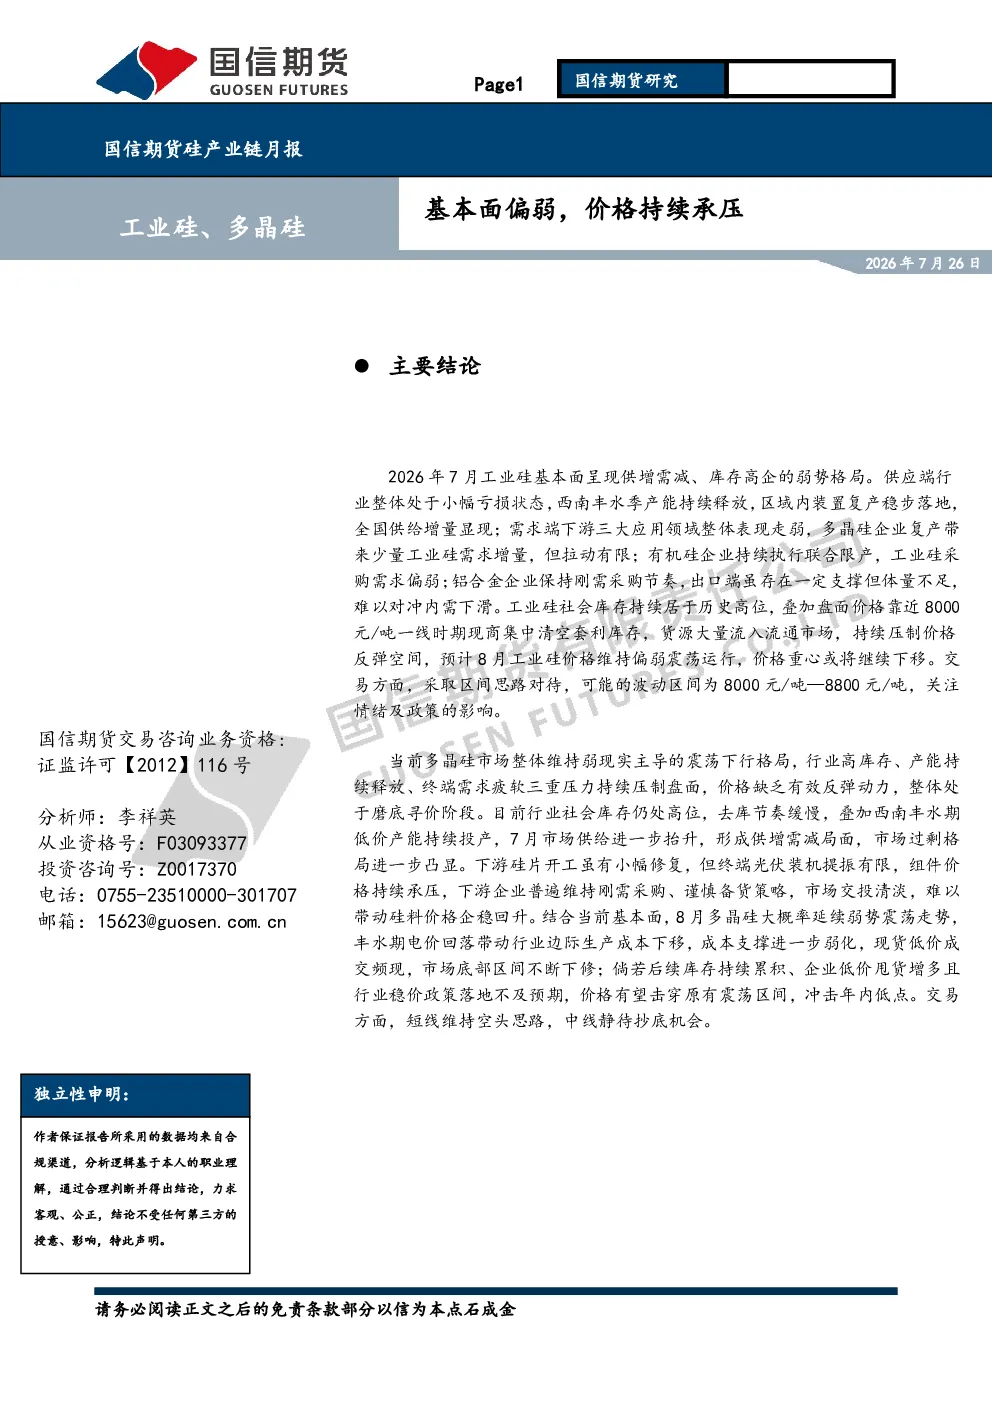
核心观点与关键数据
工业硅
- 基本面格局:供增需减、库存高企的弱势格局。
- 供应端:行业整体小幅亏损,西南丰水季产能持续释放,全国供给增量显现。
- 需求端:下游三大应用领域(多晶硅、有机硅、铝合金)整体表现走弱,多晶硅企业复产带来少量需求增量,有机硅企业持续限产,铝合金企业刚需采购,出口支撑有限。
- 价格与库存:社会库存持续处于历史高位,价格靠近8000元/吨时现现商集中清空套利库存,货源流入流通市场,压制价格反弹空间。
- 后市预测:8月价格维持偏弱震荡运行,重心或继续下移,波动区间预计为8000-8800元/吨,关注情绪及政策影响。
多晶硅
- 市场格局:弱现实主导的震荡下行格局,高库存、产能持续释放、终端需求疲软三重压力压制盘面。
- 价格与库存:价格缺乏有效反弹动力,处于磨底寻价阶段,社会库存高位,去库节奏缓慢,供给进一步抬升。
- 需求端:下游硅片开工小幅修复,终端光伏装机提振有限,组件价格承压,下游刚需采购、谨慎备货。
- 后市预测:8月大概率延续弱势震荡,丰水期电价回落带动成本下移,成本支撑进一步弱化,底部区间不断下修;若库存持续累积、低价甩货增多、稳价政策不及预期,价格或击穿原有区间,冲击年内低点。
- 交易建议:短线维持空头思路,中线静待抄底机会。
关键数据
- 工业硅:7月底平均生产成本8895元/吨,西北少数厂家不亏现金,西南部分企业亏损;7月产量或上行至39万吨。
- 多晶硅:7月底平均成本43839.94元/吨,单位生产利润-12696.19元/吨,7月供应增量可能提升至10.2万吨;7月底工厂库存30.155万吨,总库存35.954万吨。
- 有机硅:7月底DMC生产利润584.38元/吨,7月产量或下跌至17万吨;1-6月房地产市场同比降幅持续扩大。
- 铝合金:6月产量166.4万吨,同比增长1%;汽车销量增长乏力,同比增速持续下滑。
- 出口:1-6月工业硅出口37.95万吨,同比上涨11.39%;6月出口量6.39万吨,同比下跌6.54%。
- 库存:7月底工业硅显性库存65.218万吨,位于历史高位区间。
研究结论
- 工业硅和多晶硅市场均面临供应过剩、需求疲软、库存高企的挑战,价格缺乏有效支撑,处于弱势格局。
- 下游应用领域整体表现走弱,对上游原材料的需求支撑有限。
- 预计短期内价格维持偏弱震荡,长期需关注供需关系变化及政策影响。