你可能感兴趣
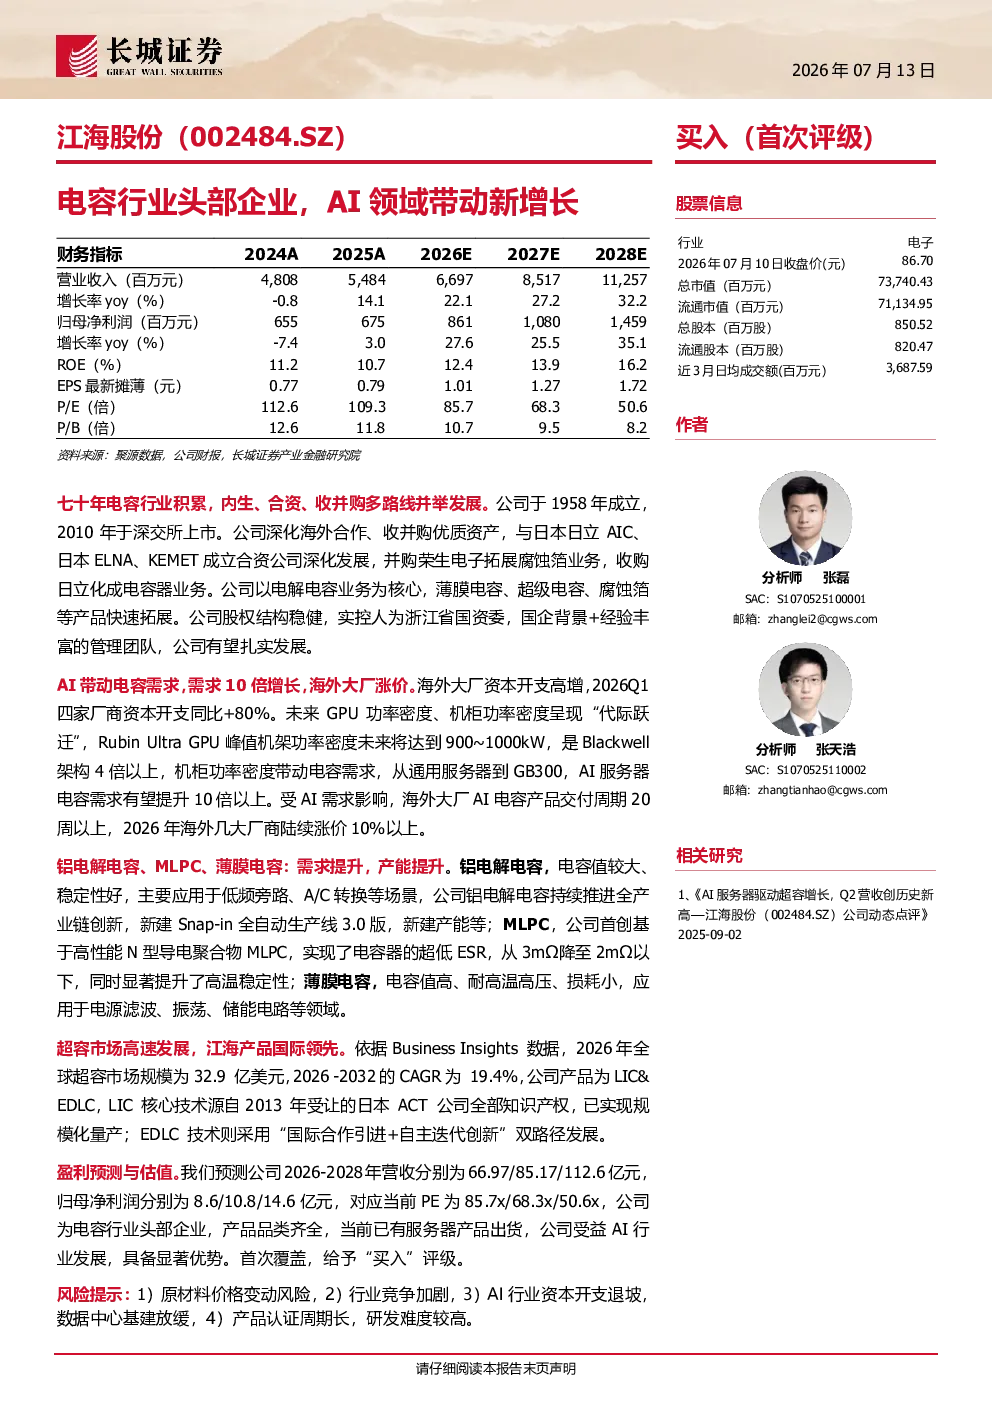
电容行业头部企业,AI领域带动新增长
长城证券2026-07-13
【国信电子|江海股份(002484.SZ)重申推荐】铝电解电容龙头,薄膜电容、超
未知机构2022-10-18
天风电新 江海股份 AI电容出货加速
未知机构2026-07-03
华泰电子持续推荐江海股份AI服务器超级电容国内稀缺标的我
未知机构2025-01-14
国信电子江海股份强烈推荐超级电容有望从选配走向标配AI算力集
未知机构2025-07-08
江海股份电容更新与AI增量
未知机构2026-07-09
华泰电子持续推荐江海股份AI服务器超级电容国内稀缺标的N
未知机构2025-01-09
变化 天风电新 江海股份 AI电容出货加速 下游现积极信号-0703
未知机构2026-07-03
国金电子江海股份点评超级电容及MLPC成长可期有望成为AI服务器
未知机构2025-01-02