市场回顾
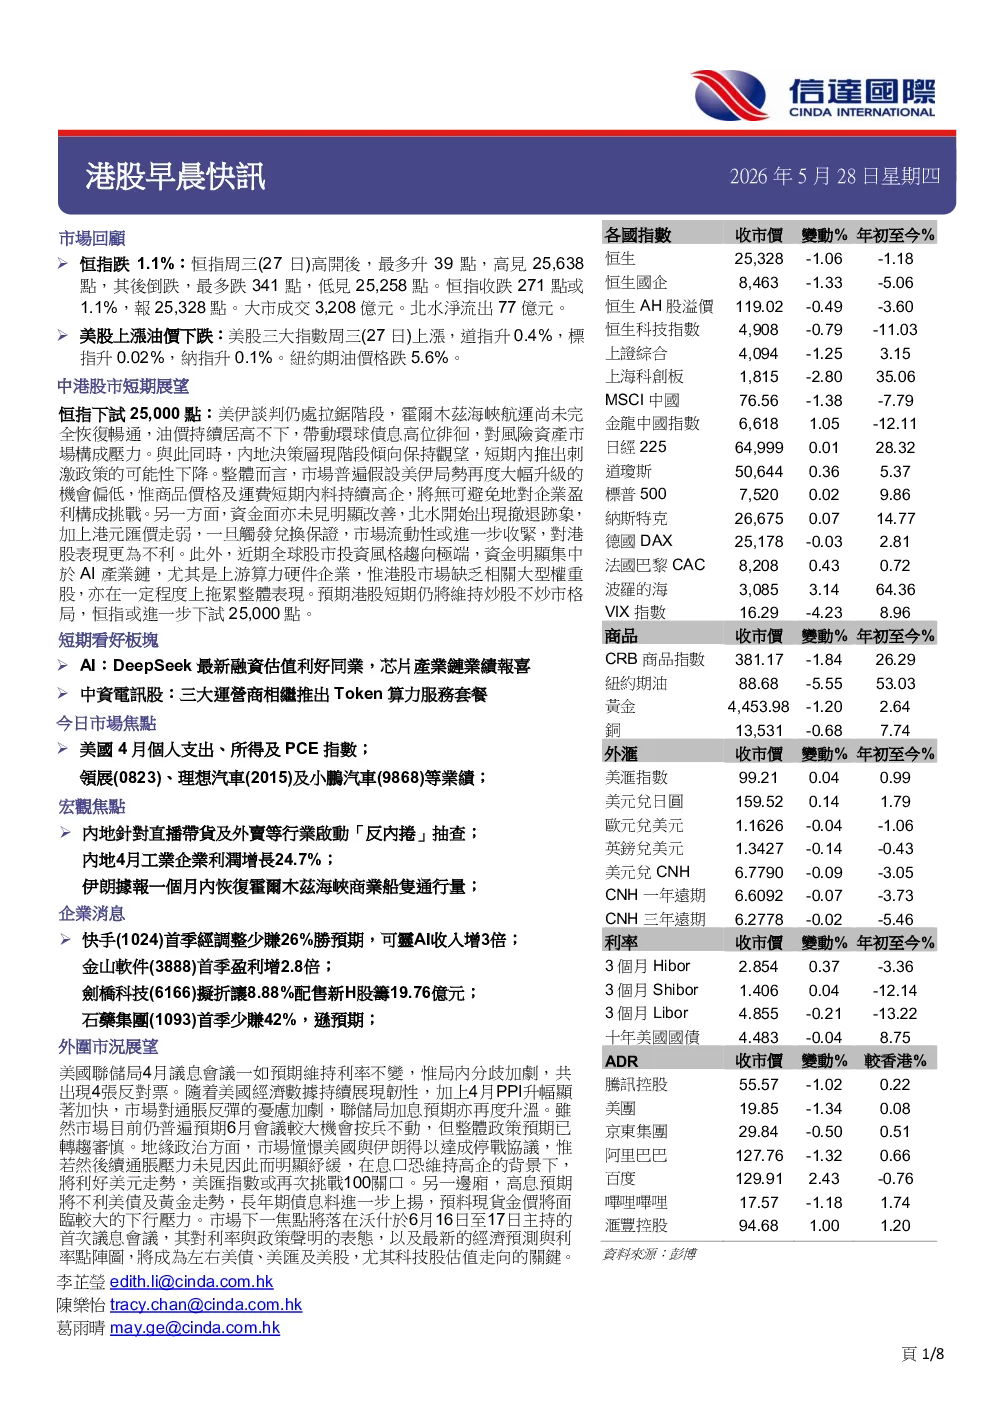
- 恒生指数下跌1.1%,主要受美伊谈判不确定性、高油价及全球债息高位影响。内地政策倾向保持观望,短期刺激政策可能性下降。资金面未改善,北水开始撤退,港元汇率走弱可能触发兑换保证,市场流动性或进一步收紧。
- 美股上涨,油价下跌。AI产业链表现亮眼,芯片产业链业绩报喜。
短期看好板块
- AI:DeepSeek最新融资估值利好同业,芯片产业链业绩报喜。
今日市场焦点
- 美国4月个人支出、所得及PCE指数;领展、理想汽车及小鹏汽车等业绩。
宏观焦点
- 内地针对直播带货及外卖等行业启动“反内卷”抽查;内地4月工业企业利润增长24.7%。
- 伊朗据报一个月内恢复霍尔木兹海峡商业船隻通行量。
- 香港各银行据报加强内地客户审查。
- 香港4月樓价指数升0.89%,连升11个月。
- 库克:通胀如未缓解,美联储应准备加息。
- 美军据报已部署到位,可随时进攻古巴。
- 特朗普:伊朗即使放弃高浓缩铀,也无法获得解除制裁。
- 伊朗据报一个月内恢复霍尔木兹海峡商业船隻通行量。
- 德国西班牙传反对禁用华为等中国设备。
- 欧洲央行警告伊朗战争后续效应对金融脆弱性扩大。
企業消息
- 大金重工今日起招股,集资逾57亿港元,引入GIC等基投。
- 天辰生物今日起招股,筹13.6亿港元。
- 龙丰集团今日起招股,集资最多约7.98亿港元。
- 长鑫科技IPO过会,成上海科创板第二大IPO。
- 剑桥科技折让8.88%配售新H股筹19.76億元。
- 快手首季经调整少赚26%胜预期,可灵AI收入增3倍。
- 骏利科技自研芯片沧海V2进入量產周期,拟下半年全面推出。
- 骏利科技旗下微信支付支持PayPal用户来华扫码支付。
- 拼多多首季经调整盈利跌17%。
- 字节跳动传考虑今年支出最多700億美元,深耕AI领域。
- 字节跳动与高通据报达成特殊应用芯片供应协议。
- 群核科技据报将上线LuxReal短剧版,瞄准专业工作流。
- 小米集团MiMo-V2.5系列永久降价最多99%,全球同步。
- 金山软件首季盈利增2.8倍。
- 金山云首季亏损擴至3.4億港元惟经调整EBITDA倍增,收入升37%胜预期。
- 台积电据报3纳米下半年加价15%。
- 三星拟斥117億越南建厂,缓解芯片短缺问题。
- 大麦娱乐全年盈利增94%。
- 李柯:比亚迪股份全力研发人形机器人,未来核心应用场景覆盖全球4S店。
- 据报小鹏汽车机器人业务正式进入量产冲刺阶段,冀明年首季进入线下门店担任导购。
- 滔搏全年纯利下滑1.5%至12億港元末期息连特别息15分。
- 石药集团首季少赚42%,遜预期。
- 康龙化成计划投资30亿元建设年產200噸醫藥中間體及API项目。
- 亞盛医药-B成功“甩B”,市值超門檻且核心產品年收益高於5億元。
外圍市況展望
- 美联储4月议息会议维持利率不变,但局内分歧加剧,加息预期再度升温。
- 市场憧憬美伊达成停战协议,但若后续通胀压力未见明显缓解,美元走势或继续走强。
- 高息预期将不利美债及黄金走势,长年期债息料进一步上扬,现货金价将面临较大的下行压力。
- 市场下一焦点将落在美联储6月16日至17日主持的首次议息会议,其利率与政策声明的表态,以及最新的经济预测与利率点阵图,将成為左右美债、美汇及美股,尤其科技股估值走向的关键。
宏观焦点
- 内地针对直播带货及外卖等行业启动“反内卷”抽查,结果将公示于企业信用系统。
- 国务院总理李强在浙江调研,称做好大宗商品和重要物资储备调节。
- 内地4月工业企业利润增长24.7%。
- 中指研究院:内地4月房地产行业债券融资614.8亿人民币,按年增长28.8%。
- 据报香港证监会搜查建银国际及中信建投国际在港办事处。
- 香港各银行据报加强内地客户审查。
- 香港4月樓价指数升0.89%,连升11个月。
- 库克:通胀如未缓解,美联储应准备加息。
- 美军据报已部署到位,可随时进攻古巴。
- 特朗普:伊朗即使放弃高浓缩铀,也无法获得解除制裁。
- 伊朗据报一个月内恢复霍尔木兹海峡商业船隻通行量。
- 德国西班牙传反对欧盟委员会拟在新网络安全规则下,禁止中国技术供应商进入电信网络。
- 欧洲央行警告伊朗战争后续效应对金融脆弱性扩大。