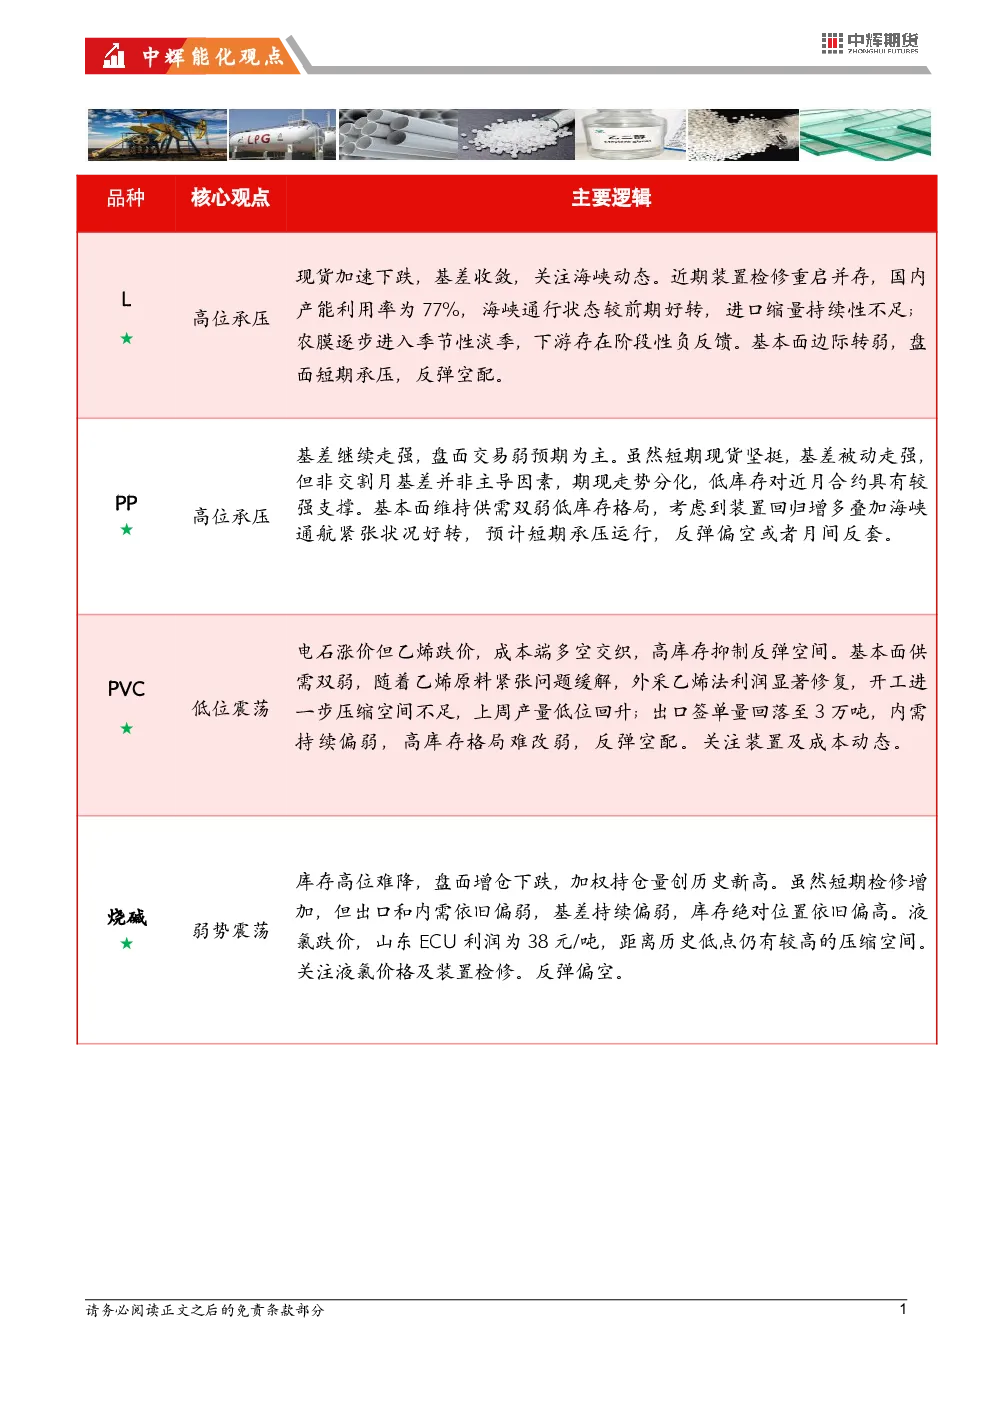
期现市场与基本逻辑
- L09基差244元/吨,L91月差206元/吨:现货加速下跌,基差收敛,关注海峡动态。装置检修重启并存,产能利用率77%,海峡通行好转,进口缩量持续性不足;农膜进入淡季,下游负反馈。基本面边际转弱,盘面短期承压,反弹空配。L【7700-8000】
- PP09基差1277元/吨,PP91价差581元/吨:基差继续走强,盘面交易弱预期为主。现货短期坚挺,基差被动走强,但非交割月基差非主导,期现走势分化,低库存支撑近月合约。供需双弱低库存格局,装置回归增多叠加海峡通航好转,短期承压运行,反弹偏空或月间反套。PP【8400-8700】
- V09基差-154元/吨,V91价差-126元/吨:电石涨价但乙烯跌价,成本端多空交织,高库存抑制反弹空间。供需双弱,乙烯原料紧张问题缓解,外采乙烯法利润修复,开工压缩空间不足,出口签单量回落至3万吨,内需持续偏弱,高库存格局难改弱,反弹空配。关注装置及成本动态。V【4700-5000】
风险提示
- L:原油及煤炭价格走势、新增产能投放进度
- PP:宏观政策超预期,原油及煤炭价格走势、新增产能投放进度
- V:宏观系统性风险、宏观政策超预期
PTA:供需双弱,地缘主导近期盘面走势
- 基本逻辑:美伊谈判进入深水区,地缘短期缓和,原油预计下行但幅度有限。现货相对抗跌,TA基差被动偏强、期限Back。供应端开工负荷降至61.4%,台化、嘉通能源、独山能源等停车检修;嘉兴石化重启;逸盛大连、逸盛宁波、逸盛海南维持停车。需求端偏弱,聚酯负荷81.5%,织造开工负荷处同期低位,新订单偏弱。成本端PX供需走弱,海南炼化、浙江石化、扬子石化等检修,海外装置负荷下降。供需走弱,5-6月平衡表去库,库存有压力,短期地缘缓和成本支撑走弱,承压运行。TA【5950-6150】
- 风险提示:地缘交易Taco及Nacho
MEG:地缘长期乐观短期存反复,反弹偏空
- 基本逻辑:地缘短期降温,油价下挫。5-6月平衡表维持去库,乙二醇综合毛利-1206.6元/吨,华东基差100元/吨,9-1月差109,期限back。供应端降负,镇海炼化、远东联、古雷石化等停车检修;海外装置暂无变化,南亚、石油、Indorama等装置计划重启。乙二醇到港同期偏低,港口库存延续去库。需求端偏弱,聚酯负荷81.5%,织造开工负荷处同期低位,新订单偏弱。成本端地缘降温,油价高位震荡,煤价震荡企稳。供需走弱,5-6月供需平衡表去库,进口偏低、港口压力可控,短期受地缘影响,承压运行。EG【4430-4580】
- 风险提示:地缘风险超预期
甲醇:需求走弱vs地缘扰动,反弹偏空
- 基本面情况:进口缩量与下游弱需求博弈,高位宽幅震荡。估值方面,甲醇综合利润499元/吨,现货相对抗跌港口基差258元/吨,期限back结构(9-1月差122元/吨)。供应端国内装置负荷89.33%,新增明泉集团、陕西精益化工检修;海外装置负荷49.33%,伊朗、马石油等低负荷运行。需求端整体偏弱,MTO开工同期偏低,二甲醚、MTBE、DMC降负明显。内外价差转口利润较大,港口再次去库。供需走弱,但中东地缘导致的进口缩量及内外套利对盘面仍有支撑,但需求端弱现实压制反弹高度。关注冲高布空机会。MA【2820-2920】
- 风险提示:地缘风险超预期
尿素:基本面偏宽松vs煤炭供应收缩预期,反弹试空
- 基本面情况:海内外尿素市场价差较大,但彼此割裂,利多无法计价盘面;尿素基本面延续宽松,短期受煤炭成本支撑或有反弹。关注逢高试空机会。估值方面,尿素综合利润53.42元/吨,山东基差-46元/吨。供应端压力预期抬升,产能利用率86.29%,5月底前后复产企业较多;内需走弱,农需春耕尾声,工业需求同期走弱,复合肥库存持续累库。尿素厂库库存快速累库。受煤炭安全生产事故影响,短期成本端存支撑。但综合来看,尿素基本面宽松,震荡偏弱。策略建议:1、短线轻仓试多;2、夏季追肥前逢高布空。UR【1820-1860】
- 风险提示:出口政策变动、外需超预期
烧碱:ECU利润压缩,盘面弱势震荡
- 期现市场:SH07基差-79元/吨,SH91为-147元/吨
- 基本逻辑:库存高位难降,盘面增仓下跌,加权持仓量创历史新高。短期检修增加,但出口和内需依旧偏弱,基差持续偏弱,库存绝对位置依旧偏高。液氯跌价,山东ECU利润为38元/吨,距离历史低点仍有较高的压缩空间。关注液氯价格及装置检修。反弹偏空。SH【1900-2000】
- 风险提示:液氯暴跌、装置检修超预期