市场回顾
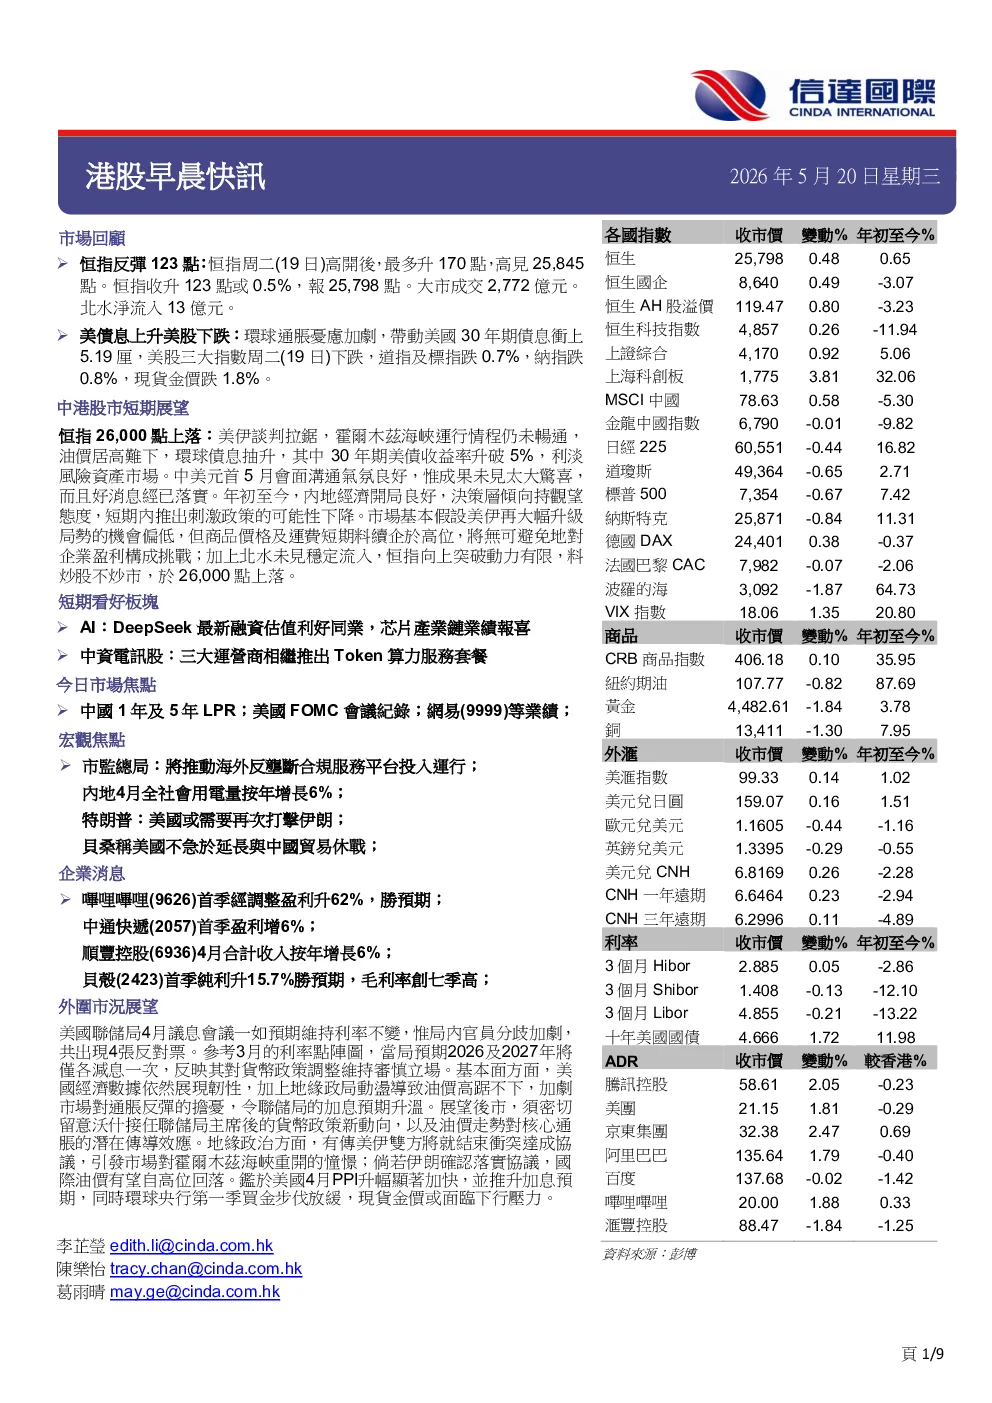
- 恒生指数反弹123点,收于25,798点,成交2,772亿港元,北水净流入13亿港元。
- 美债收益率上升,美股三大指数下跌,道指及标指跌0.7%,纳指跌0.8%,现货金价跌1.8%。
中港股市短期展望
- 恒生指数预计在26,000点附近波动。
- 短期看好板块:AI、中资电信股。
今日市场焦点
- 中国1年期及5年期LPR
- 美联储FOMC会议记录
- 网易业绩
宏观焦点
- 市场监管总局将推动海外反垄断合规服务平台投入运行。
- 工信部深入实施“人工智能+制造”专项行动。
- 国家数据局加快建设全国一体化算力网。
- 内地4月全社会用电量同比增长6%。
- 普京抵京,中俄将公布3项新的重要伙伴关系。
- 香港最新失业率维持3.7%。
- 美国财长贝桑称美国不急于延长与中国的贸易休战。
- 特朗普:将让沃什以自己意愿决定利率。
- 特朗普:美国或需要再次打击伊朗。
- 美国副总统万斯:美伊谈判取得很大进展。
- 北约:若霍尔木兹海峡7月仍封锁,或协助商船通过。
- G7指伊朗战争推高经济和通胀风险,承诺不过度动用财政援助措施。
- 欧洲央行委员Kocher:除非中东冲突有所缓和、能源价格回落,否则欧央行6月或不得不加息。
- 欧元区贸易顺差大幅收窄,对美出口骤跌。
- 国际能源署(IEA):商业原油库存迅速减少,仅数周供应量。
企業消息
- 嗶哩嗶哩首季经调整盈利升62%。
- 中通快递首季盈利增6%。
- 长丰控股4月合计收入按年增长6%。
- 贝壳首季纯利升15.7%胜预期,毛利率创七季高。
- 中芯:对今年整体运营情况更乐观,AI对配套需求推动电源管理芯片产能供不应求。
- 创想三维今日起招股,集资最多13.8亿港元。
- 复星国际传已选投行负责Club Med在港上市,拟最少筹39亿港元。
- 月之暗面重整公司架构为赴港IPO铺路。
- 橡皮手制造商灵犀巧手拟港上市。
- 长江存储启动A股上市进程。
- 百度旗下千帆上线Token福利包,单价低至市场价50%。
- 快手今年拟投入8亿港元探索多元分账模式,2亿港元现金孵化精品剧集。
- 首程控股旗下基金追加投资人形机器人公司加速进化科技。
- 范式智能与欢喜传媒订立战略合作框架协议,拟利用AI技术完成影视内容联合制作。
- 荣耀智能眼镜秋季登场Google携手Samsung挑战Meta。
- 小米旗下小米汽车YU7 GT刷新纽北SUV圈速纪录,中国车手首获官方圈速认证。
- 小鹏汽车:以小鹏GX为原型车的路测车队,已充分验证第二代VLA具备实现L4级自动驾驶能力。
- 问界M7累计交付突破45万辆。
- 禾赛科技首季亏转盈赚1,831.5万元人民币。
- 法拉帝第一季纯利2100万欧元,按年跌12.1%。
- Amer Sports上调全年预测,首季业绩胜预期。
- 龙湖集团再兑付公司债涉款15.5亿元。
- 据报融信中国料6月推境内重整方案,涉现金、长债及资产信托份额等选项。
- 恒大物业:股份出售讨论仍进行中。
外围市场展望
- 美联储4月议息会议一如预期维持利率不变,但局内官员分歧加剧。
- 美国经济数据依然展现韧性,地缘政局动荡导致油价高居不下,加剧市场对通胀反弹的担忧,令美联储加息预期升温。
- 展望后市,须密切留意沃什接任美联储主席后的货币政策新动向,以及油价走势对核心通胀的潜在传导效应。
- 地缘政治方面,有传美伊双方将就结束冲突达成协议,引发市场对霍尔木兹海峡重开的憧憬;倘若伊朗确认落实协议,国际油价有望自高位回落。