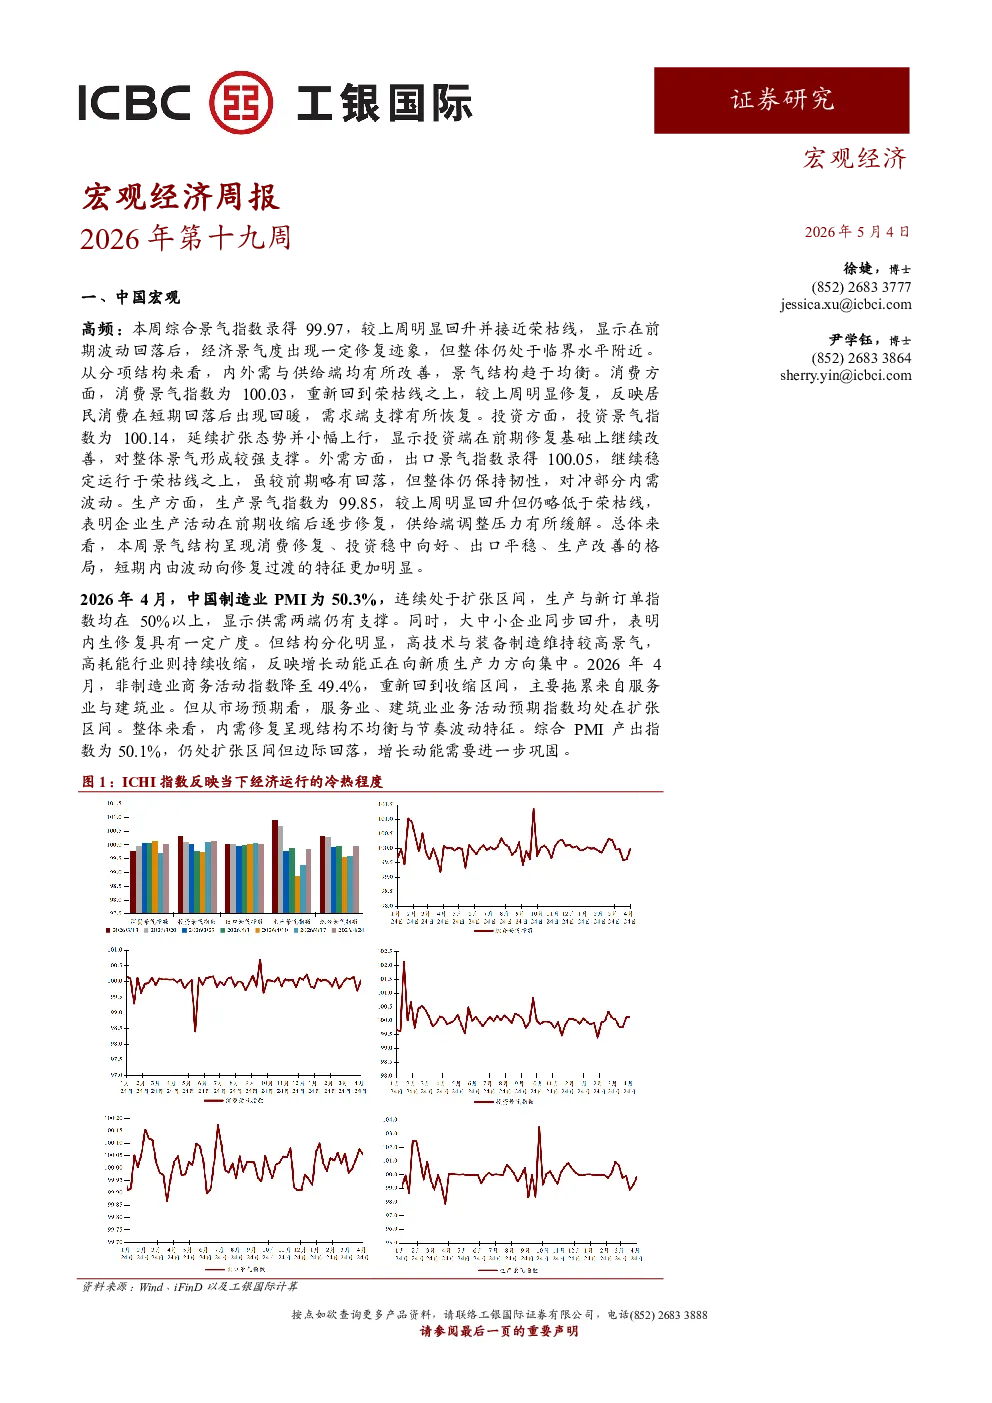
一、中国宏观高频数据显示,本周综合景气指数回升至99.97,接近荣枯线,显示经济景气度出现修复迹象,但整体仍处于临界水平。分项来看:
- 消费景气指数为100.03,重回荣枯线之上,反映居民消费回暖。
- 投资景气指数为100.14,延续扩张态势,对整体景气形成较强支撑。
- 出口景气指数为100.05,保持韧性,对冲部分内需波动。
- 生产景气指数为99.85,回升但仍略低于荣枯线,表明企业生产活动逐步修复。
制造业PMI为50.3%,连续处于扩张区间,供需两端仍有支撑,但结构分化明显,高技术与装备制造维持较高景气,高耗能行业持续收缩。非制造业商务活动指数降至49.4%,重新回到收缩区间,主要拖累来自服务业与建筑业,但市场预期指数均处在扩张区间。综合PMI产出指数为50.1%,仍处扩张区间但边际回落,增长动能需要进一步巩固。
二、全球宏观方面:
- 欧元区4月调和消费者物价指数初值为3.0%,受能源价格二次波动影响再次偏离欧洲央行2%的目标水平,市场对欧央行开启降息的信心出现动摇。
- 日本央行维持政策利率在0.75%不变,但将2026财年的核心通胀预测大幅上调至2.8%,暗示若汇率波动持续推升通胀,下半年不排除有进一步加息的可能性。
三、市场聚焦:
- 美联储4月议息会议维持利率在3.50%-3.75%区间不变,倾向于等待更明确的信号。美国经济增长动能明显放缓,劳动力市场虽有韧性,但结构性紧张依然存在。通胀方面,3月CPI同比反弹至3.3%,环比涨幅达0.9%。整体而言,美联储本次按兵不动体现了在增长放缓与通胀抬头之间的谨慎平衡,薪资增速的边际缓释则为未来通胀稳定提供了一定条件。