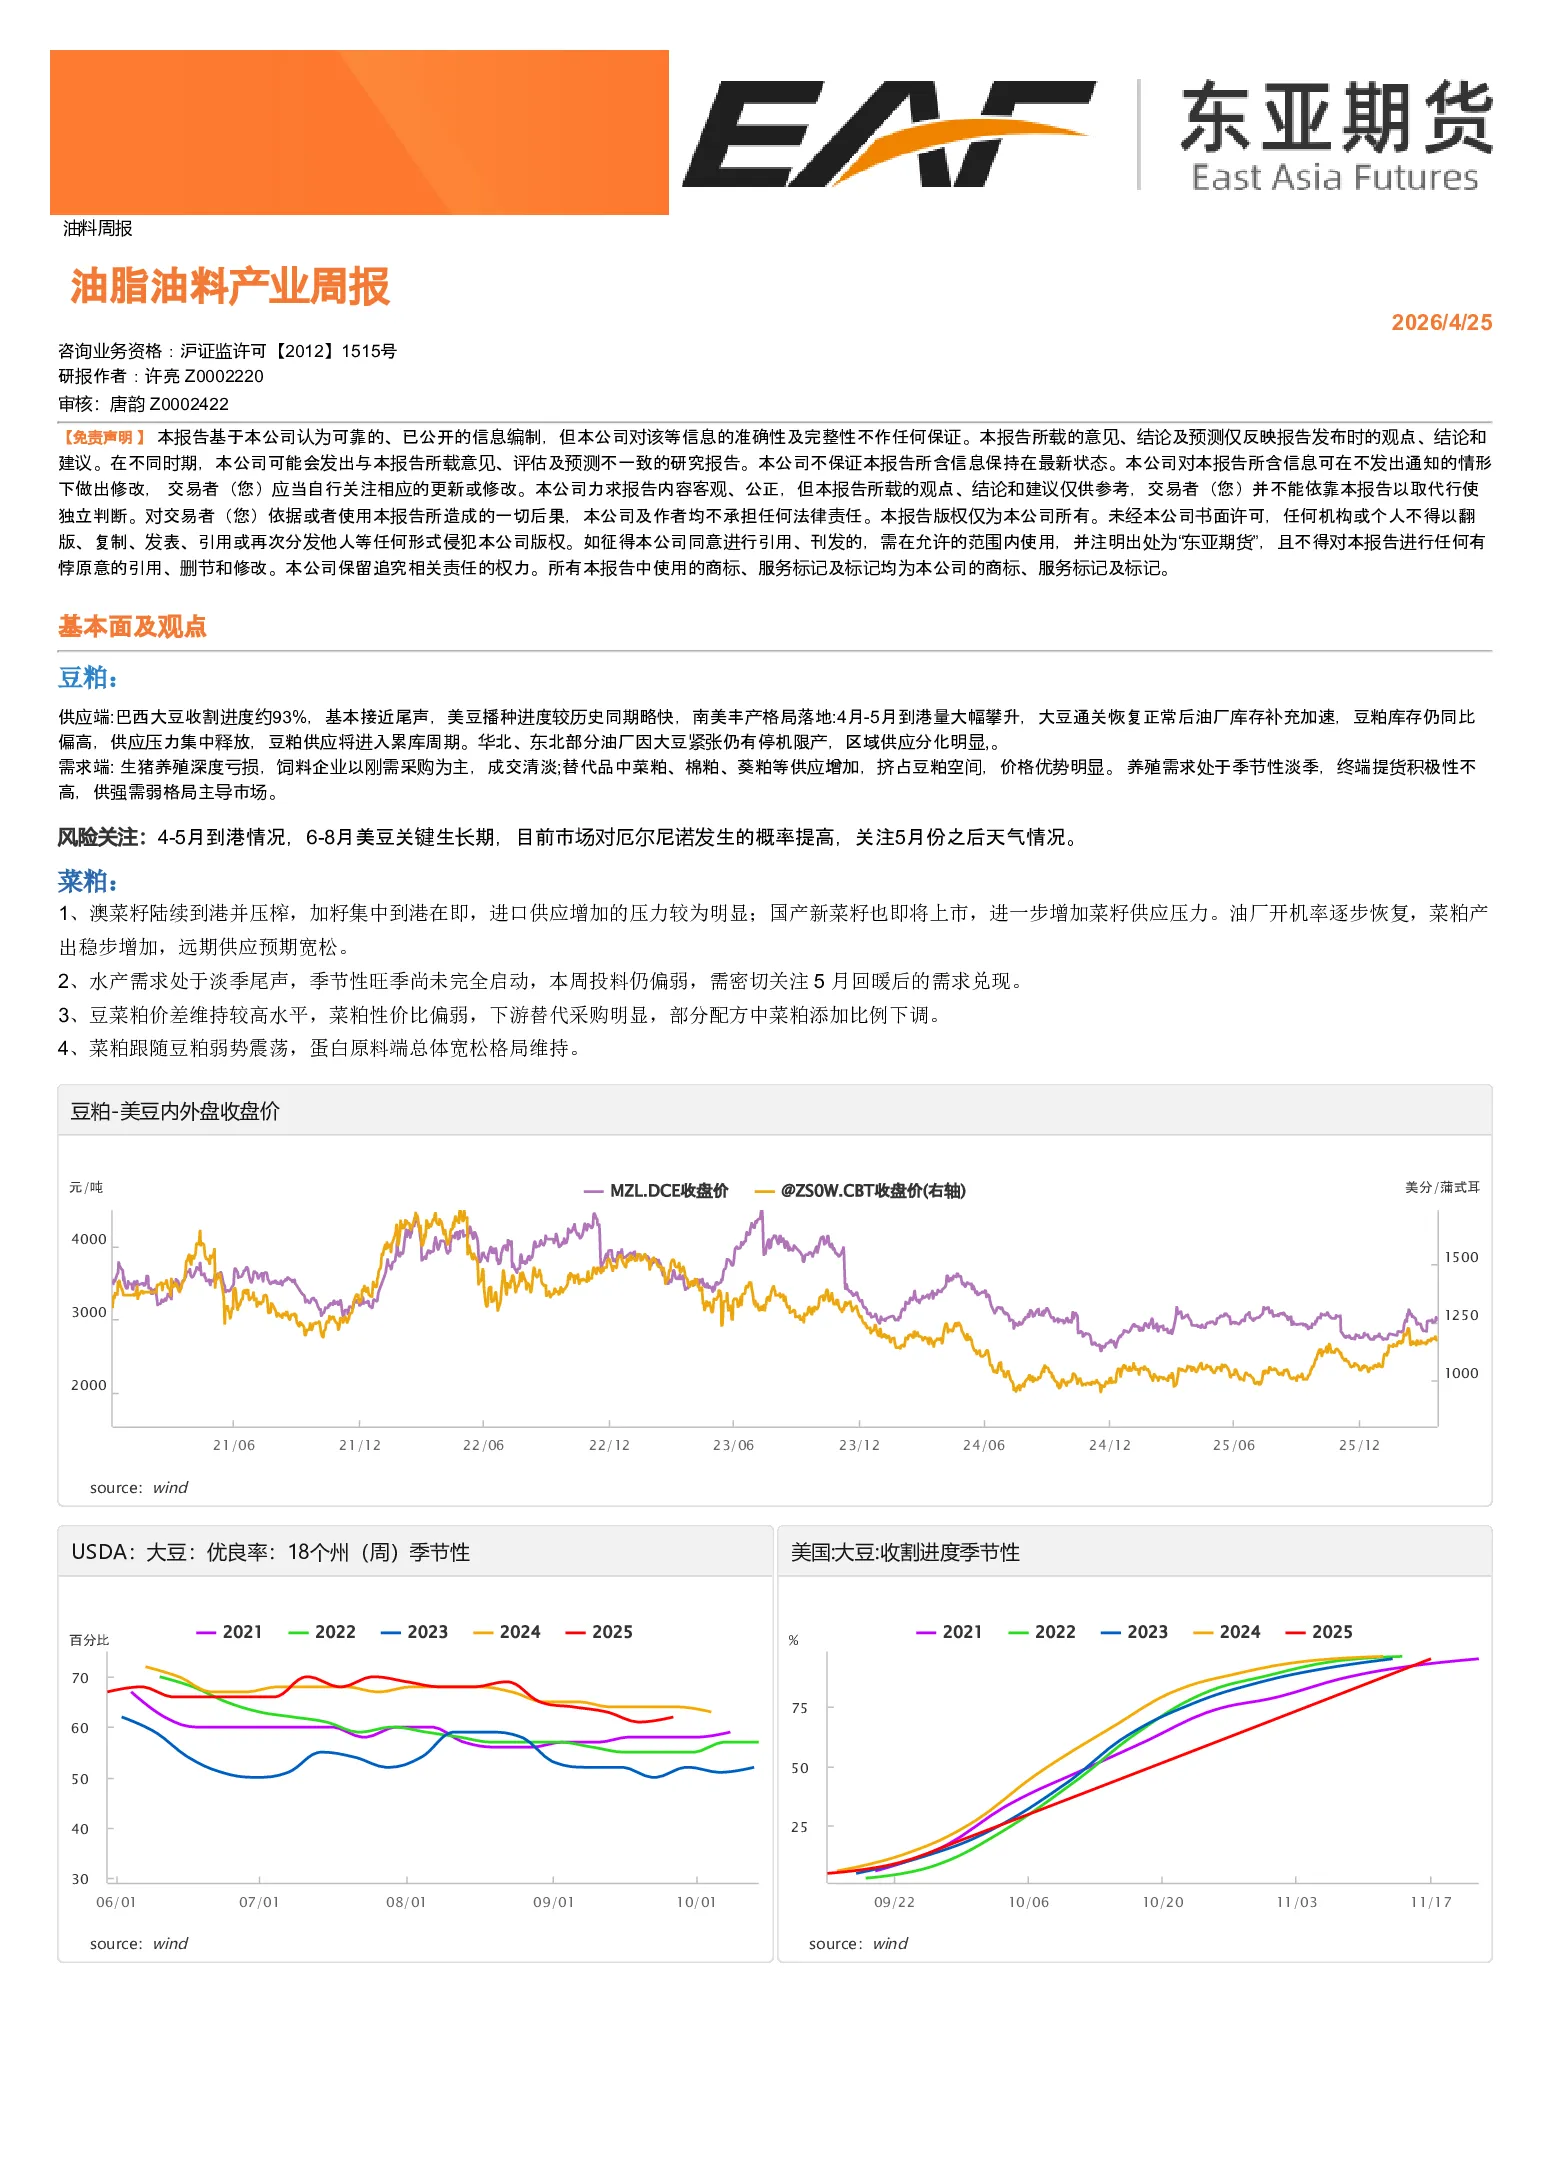
豆粕
- 供应端:巴西大豆收割接近尾声,美豆播种进度略快,南美丰产格局导致4月-5月大豆到港量大幅攀升,油厂库存补充加速,豆粕库存同比偏高,供应进入累库周期。华北、东北部分油厂因大豆紧张停机限产,区域供应分化明显。
- 需求端:生猪养殖深度亏损,饲料企业刚需采购为主,成交清淡。菜粕、棉粕、葵粕等替代品供应增加,价格优势明显。养殖需求季节性淡季,终端提货积极性不高。
- 风险关注:4-5月到港情况,6-8月美豆关键生长期,厄尔尼诺发生概率提高。
菜粕
- 供应端:澳菜籽陆续到港并压榨,加籽集中到港在即,国产新菜籽即将上市,进口和国内供应均增加,油厂开机率逐步恢复,菜粕产出增加,远期供应预期宽松。
- 需求端:水产需求处于淡季尾声,季节性旺季尚未完全启动,本周投料偏弱,需关注5月需求回暖兑现。
- 价格走势:菜粕跟随豆粕弱势震荡,蛋白原料端总体宽松格局维持。
豆油
- 供应端:国内油厂大豆库存高位,压榨量维持高位,5-6月大豆集中到港将导致后期豆油供应持续宽松,5月后累库压力逐步显现。
- 需求端:终端需求整体偏弱,餐饮、食品加工采购平淡,现货成交偏淡,处于消费淡季。美国生物柴油政策利多已基本兑现,国内生物柴油题材传导有限,实际掺混增量不足。出口好转但体量仍小,难以对冲内需疲软。
- 库存:国内豆油库存绝对值处历史高位。
- 政策影响:USDA报告上调美豆油国内消费,EPA维持2026年生物燃料高配额,美豆油用于生物柴油消费预计增至600万吨,对下半年海外豆油需求形成带动,外盘偏强间接支撑内盘底部。但国内供应宽松、高库存压制反弹空间,内盘整体仍呈跟随外盘、震荡偏弱格局。
棕榈油
- 供应端:马来西亚进入增产季,4月1-20日产量环比大增31.13%,供应压力持续上升。同期出口量环比骤降25.6%,内外需求偏弱叠加,短期库存累积风险加剧。
- 库存:国内港口棕榈油库存处历史同期高位,截至4月10日全国重点地区库存73.72万吨,同比增幅近100%,去库进度缓慢。豆棕价差持续倒挂,终端采购清淡,新单成交同比大幅下滑,高库存对价格形成强压制。
- 政策支撑:印尼正式发文,7月1日起强制执行B50生物柴油掺混,停止进口柴油,长期将显著提振棕榈油工业需求。马来西亚维持B15推广节奏,生柴政策长期利好明确,但B50尚未落地,短期利多仅停留在预期层面。
菜油
- 供应端:4月加拿大菜籽集中到港,截至4月17日沿海油厂菜籽库存24.10万吨,环比大增72.14%,原料压力显著累积。国产新菜籽将于5月中下旬集中上市,进一步强化中期供应宽松预期。
- 需求端:国内菜油处于传统消费淡季,叠加豆菜油价差高位,终端采购偏好转向豆油,菜油仅维持刚需补库,现货走货不畅。下游对陈季菜籽采购意愿低迷,普遍观望等待新季菜籽上市,短期需求端支撑乏力。
- 库存:连续两周回升,累库趋势确立,但同比仍处于下降中,整体库存水平尚未完全恢复至往年同期,短期仍存在一定低库存支撑,不过随着压榨持续回升,后续累库速度或将加快。