美豆周度报告总结
核心观点与多空逻辑
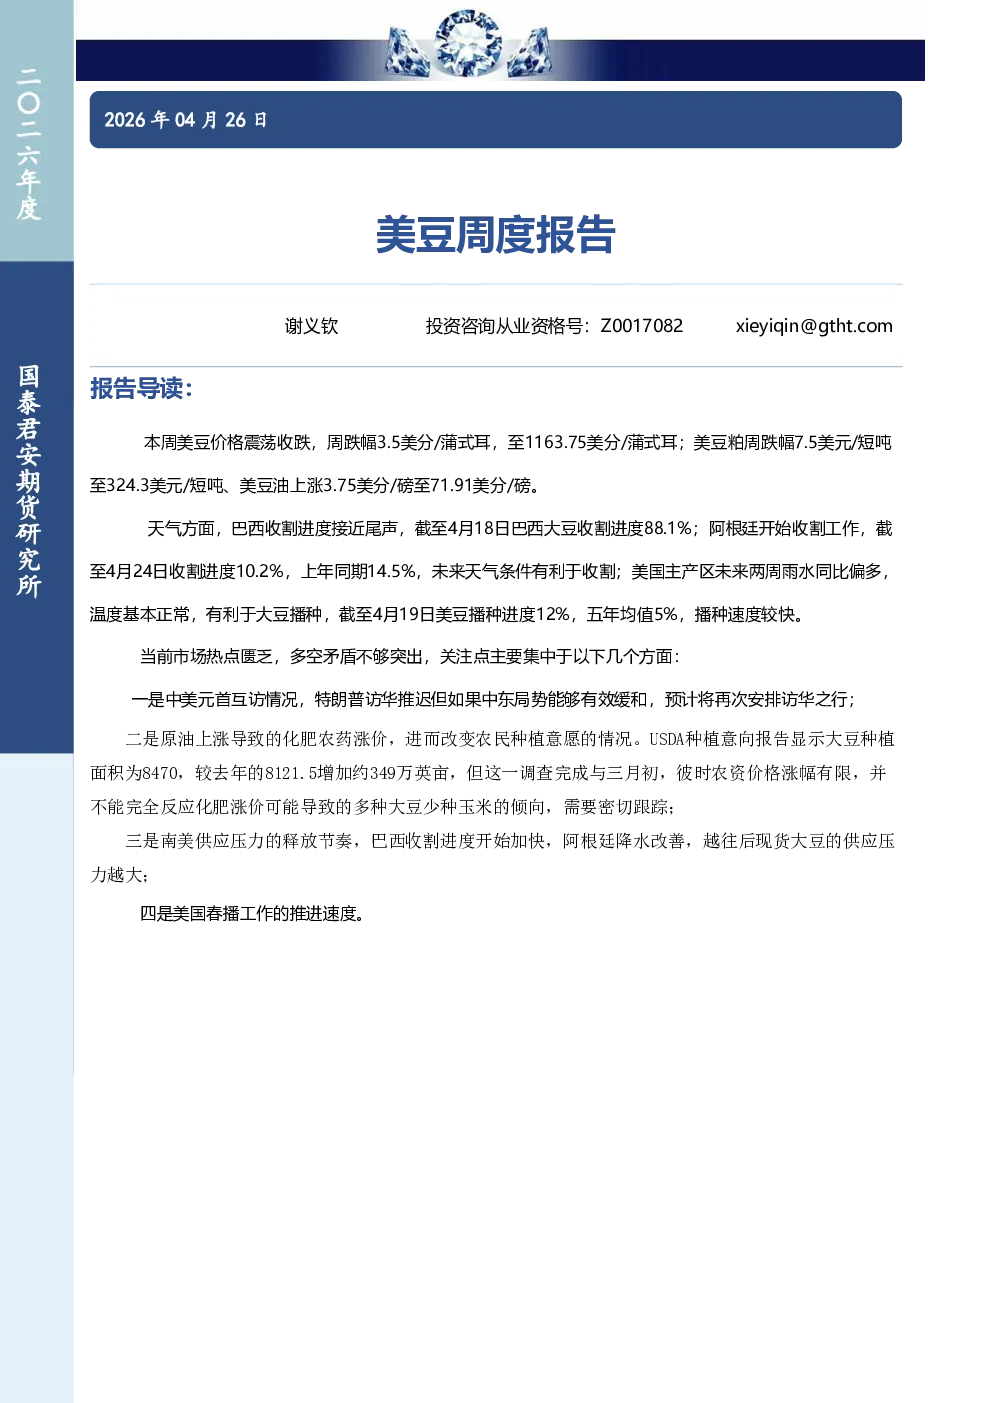
本周美豆价格震荡收跌,周跌幅3.5美分/蒲式耳至1163.75美分/蒲式耳;美豆粕周跌幅7.5美元/短吨至324.3美元/短吨,美豆油上涨3.75美分/磅至71.91美分/磅。市场热点匮乏,多空矛盾不突出,主要关注点包括:
- 中美元首互访:特朗普访华推迟,但中东局势缓和可能促成再次访华。
- 农资价格上涨:USDA种植意向报告显示大豆种植面积增加约349万英亩,但农资价格上涨可能影响种植意愿,需密切跟踪。
- 南美供应压力:巴西收割进度加快,阿根廷降水改善,后期现货大豆供应压力增大。
- 美国春播进度:未来两周美国主产区雨水偏多,温度正常,有利于大豆播种,当前播种进度12%,五年均值为5%。
期现市场价格
- 美豆期货:截至2026年4月24日,价格震荡收跌至1163.75美分/蒲式耳,周跌幅3.5美分/蒲式耳。
- 美豆粕期货:截至2026年4月24日,价格周跌幅7.5美元/短吨至324.3美元/短吨。
- 美豆油期货:截至2026年4月24日,价格上涨3.75美分/磅至71.91美分/磅。
- 现货市场:
- 伊利诺伊州大豆采购价下跌3美分/蒲式耳至1172.25美分/蒲式耳。
- 美湾港口大豆报价下跌5.5美分/蒲式耳至1252.75美分/蒲式耳。
- 巴西内陆地区大豆现货价格上涨,马托格罗索州至102.57雷亚尔/袋,帕拉纳瓜港口至127.74雷亚尔/袋。
- 阿根廷6月船期FOB大豆价格上涨1美元/吨至425美元/吨,7月船期下跌1美元/吨至424美元/吨。
主产区天气情况
- 巴西:未来两周降水集中于西北部,中东部偏少,南里奥格兰德州偏多,有利于收割运输。
- 阿根廷:未来两周降水偏少,有利于收割。
- 美国:未来两周降水良好,温度正常,北部产区因降雨略偏低,有利于播种。
美豆需求
- 出口数据:截至2026年4月17日当周,美国大豆出口检验检疫数量76.8万吨,本作物年度净销售36.46万吨,对中国装船44.6万吨,剩余185万吨未发运。
- 国内压榨:美豆3月国内压榨量2.2616亿蒲式耳,为历年同期最高水平,显示国内需求良好。
CFTC持仓与种植成本
- 基金持仓:截至2026年4月22日,基金在大豆期货及期权上净多单20.2万手,豆油期货及期权上净多单17.34万手,豆粕期货及期权上净多单12万手。
- 种植成本:美国成本较高,巴西成本低于美国但同比增加,当前能源成本预计美国种植成本增加5-10%。
研究结论
美豆市场短期多空矛盾不突出,需关注中美元首互访、农资价格上涨、南美供应压力及美国春播进度。当前市场热点匮乏,后期需密切跟踪南美供应节奏和美国播种进展。