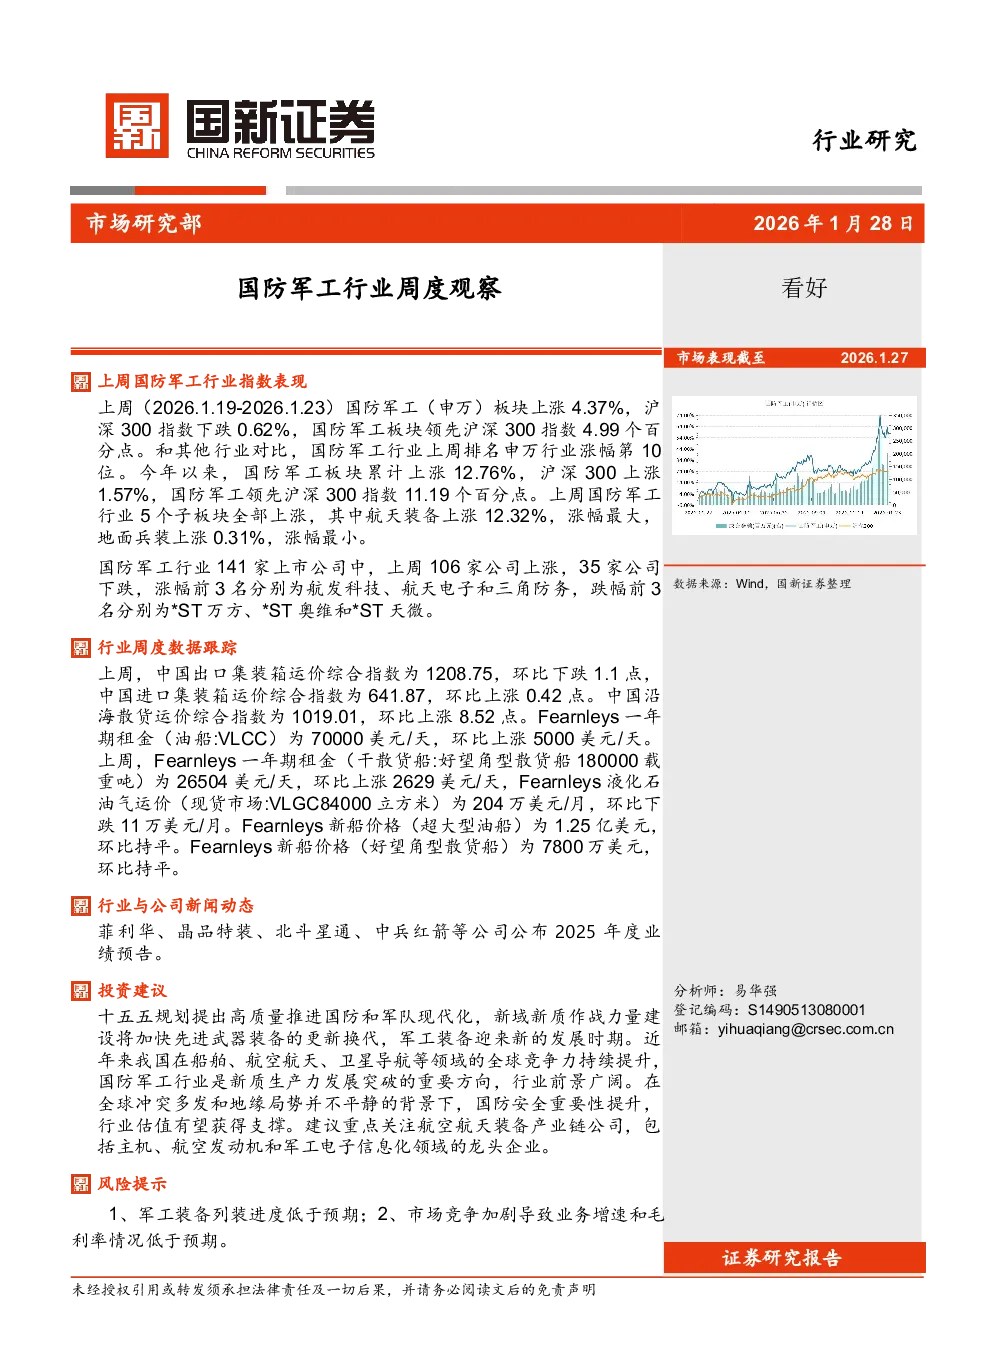
上周市场回顾
上周(2026.1.19-2026.1.23),国防军工(申万)板块上涨4.37%,沪深300指数下跌0.62%,国防军工板块领先沪深300指数4.99个百分点,排名申万行业涨幅第10位。今年以来,国防军工板块累计上涨12.76%,沪深300上涨1.57%,国防军工领先沪深300指数11.19个百分点。国防军工行业5个子板块全部上涨,其中航天装备上涨12.32%,涨幅最大,地面兵装上涨0.31%,涨幅最小。国防军工行业141家上市公司中,上周106家公司上涨,35家公司下跌,涨幅前3名分别为航发科技、航天电子和三角防务,跌幅前3名分别为*ST万方、ST奥维和ST天微。
行业周度数据跟踪
- 中国出口集装箱运价综合指数为1208.75,环比下跌1.1点。
- 中国进口集装箱运价综合指数为641.87,环比上涨0.42点。
- 中国沿海散货运价综合指数为1019.01,环比上涨8.52点。
- Fearnleys一年期租金(油船:VLCC)为70000美元/天,环比上涨5000美元/天。
- Fearnleys一年期租金(干散货船:好望角型散货船180000载重吨)为26504美元/天,环比上涨2629美元/天。
- Fearnleys液化石油气运价(现货市场:VLGC84000立方米)为204万美元/月,环比下跌11万美元/月。
- Fearnleys新船价格(超大型油船)为1.25亿美元,环比持平。
- Fearnleys新船价格(好望角型散货船)为7800万美元,环比持平。
行业与公司新闻动态
- 菲利华公布2025年度业绩预告,预计净利润同比增长31.12%至50.22%,主要由于航空航天领域需求回暖和半导体行业景气度提升。
- 晶品特装公布2025年度业绩预告,预计营业收入同比增长64.90%至95.43%,但净利润预计亏损。
- 北斗星通公布2025年度业绩预告,预计净利润亏损2.3亿元-2.9亿元,主要由于商誉减值、研发投入增加和特种装备业务收缩。
- 中兵红箭公布2025年度业绩预告,预计净利润同比扭亏,主要由于特种装备产品交付收入大幅增长和超硬材料板块研发投入加大。
投资建议
十五五规划提出高质量推进国防和军队现代化,新域新质作战力量建设将加快先进武器装备的更新换代,军工装备迎来新的发展时期。近年来我国在船舶、航空航天、卫星导航等领域的全球竞争力持续提升,国防军工行业是新质生产力发展突破的重要方向,行业前景广阔。在全球冲突多发和地缘局势并不平静的背景下,国防安全重要性提升,行业估值有望获得支撑。建议重点关注航空航天装备产业链公司,包括主机、航空发动机和军工电子信息化领域的龙头企业。
风险提示
- 军工装备列装进度低于预期。
- 市场竞争加剧导致业务增速和毛利率情况低于预期。