市场回顾
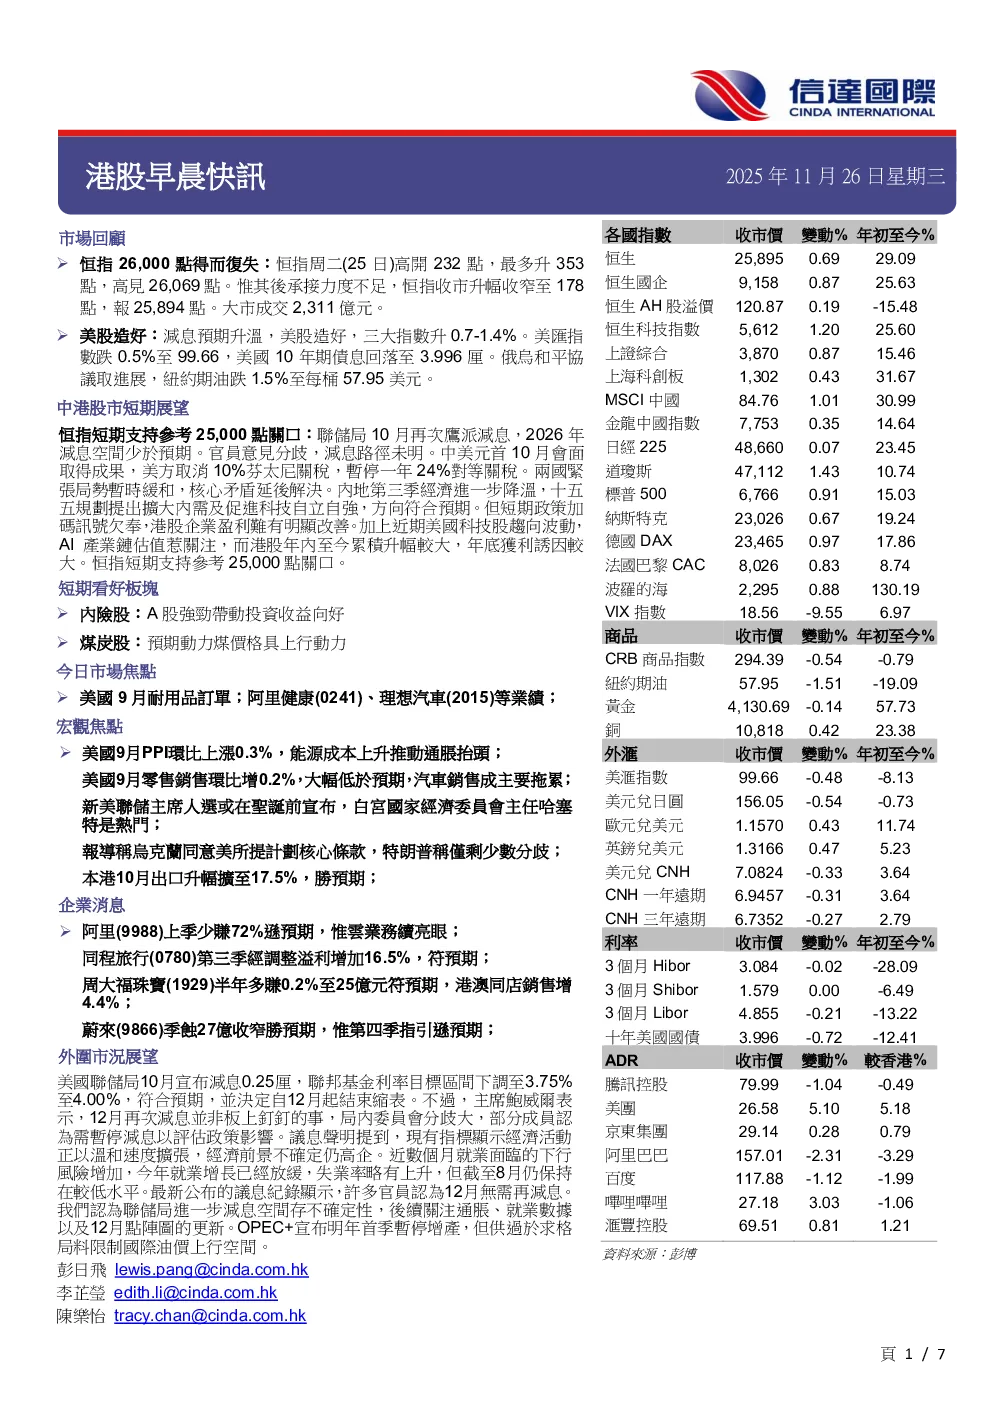
- 恒生指数在触及26069点后回落,收市报25894点,成交2.311万亿元。
- 美股上涨,三大指数升0.7-1.4%,受降息预期推动。
- 俄罗斯与乌克兰和平协议取得进展,纽约期油下跌。
中港股市短期展望
- 恒生指数短期支持位在25000点,因美联储鹰派加息,2026年降息空间少于预期。
- 中美元首会面取得成果,取消部分关税,缓和紧张局势。
- 内地经济降温,十五五规划提出扩大内需和科技自立自强。
- 港股企业盈利短期难有改善,年内升幅较大,年底获利了结压力较大。
- 短期看好板块:内险股、煤炭股。
今日市场焦点
- 美国九月耐用品订单、阿里健康、理想汽车业绩。
- 宏观焦点:美国九月PPI上涨,能源成本推动通胀;九月零售销售不及预期;新美联储主席人选或在圣诞前宣布;乌克兰同意美国和平计划核心条款;香港十月出口升幅胜预期。
- 企業消息:阿里上季少赚72%逊预期,但云业务亮眼;同程旅行第三季经调整溢利增加16.5%;周大福珠宝半年多赚0.2%;蔚来季蚀27亿收窄胜预期,但第四季指引逊预期。
- 外围市況展望:美联储10月降息0.25厘,结束缩表,但主席鲍威尔表示12月再次降息并非板上钉钉,局内委员会分歧大。
宏观焦点
- 香港十月出口升幅扩至17.5%,胜预期。
- 内地据报要求航企明年3月前削赴日航班,中日关系恶化。
- 報告:10月内地游戏市场收入按年增7.8%,按月增5.7%。
- 智元机器人A2跨省连续行走3天创吉尼斯纪录。
- 据报蘋果折叠iPhone实现“无折痕设计”进入工程验证与预量產流程。
- 美国九月PPI环比上漲0.3%,能源成本上升推動通脹抬頭。
- ADP週報:過去四周美国私營部門就業崗位流失加劇。
- 美国九月零售銷售环比增0.2%,大幅低於預期,汽车销售成主要拖累。
- 美国感恩節周末購物人數料创新高。
- 美国财长贝森特:可能圣诞節前宣布美联储主席人選,美联储應回歸幕後角色。
- 新美联储主席人選或在聖誕前宣布,白宫国家经济委员会主任哈塞特是“头号热门”。
- 美联储理事米兰:需要大幅降息,當前貨幣政策阻礙經濟發展,並將失業率逐步推高。
- 贝森特:特朗普明年或與習近平會面四次有助美中關係變得非常穩定。
- 報導稱烏克蘭同意美所提計畫核心條款,特朗普稱僅剩少數分歧,烏方稱澤連斯基擬27日與他會面。
企業消息
- 阿里上季少賺72%遜預期,惟雲業務續亮眼。
- 淘寶閃購今季投入大減。
- 京東否認發可交換債券。
- 知乎第三季經調整虧損擴至2100萬人民幣。
- 維他奶半年純利微升0.7%至1.7億元,收入跌6.3%,維持派中期息4仙。
- 同程旅行第三季經調整溢利增加16.5%。
- 周大福珠寶半年多賺0.2%至25億元,符預期,中期息升10%至0.22元,港澳同店銷售增4.4%。
- 蔚來季蝕27億收窄勝預期,惟第四季指引遜預期。
- 小馬智行上季減虧至4.7億。
- 佑駕創新折讓近一成配股料淨籌2.04億元拓L4無人物流車業務。
- 信達生物體重控制藥上市申請獲藥監局受理。
- 恒瑞醫藥:擬用於治療晚期實體瘤的創新藥HRS-8364片臨床試驗獲批。
- 美團買藥:11月以來甲乙流特效藥訂單量逾倍增長。