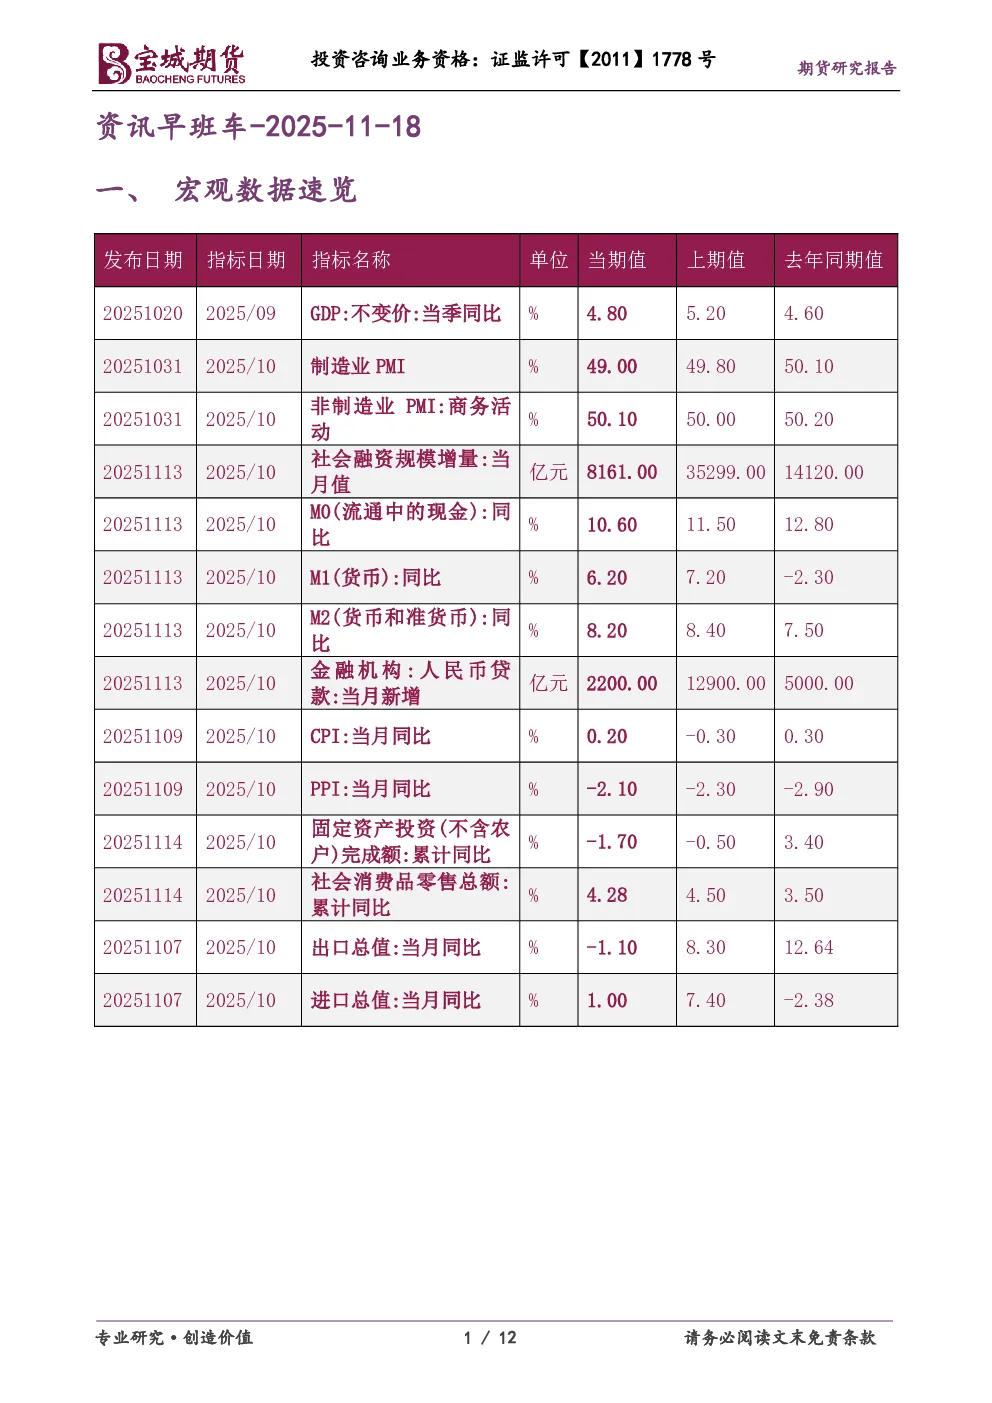
一、宏观数据速览
- 2025年9月GDP同比增长4.8%,10月制造业PMI为49%,非制造业PMI为50.1%,社会融资规模增量8161亿元,M2同比增长8.2%,人民币贷款新增2200亿元,CPI同比上涨0.2%,PPI同比下降2.1%,固定资产投资同比下降1.7%,社会消费品零售总额同比增长4.28%,出口总值同比下降1.1%,进口总值同比增长1%。
- 2025年10月,银行结汇2142亿美元,售汇1965亿美元,结售汇顺差177亿美元。
二、商品投资参考
- 金属:美国可能对俄罗斯石油公司实施制裁,LME或永久限制近月大额持仓,SPDR Gold Trust黄金持仓量减少,国内白银库存创逾9年零10个月新低,印尼计划对黄金制品出口征收7.5%至15%的出口税,螺纹钢库存创逾3个月新低。
- 煤焦钢矿:焦煤和焦炭价格环比上涨,螺纹钢库存减少。
- 能源化工:高盛预测2026年布伦特原油平均价格为56美元/桶,印度与美国达成LPG进口协议,赣锋锂业预计2026年碳酸锂需求增长30%,俄罗斯黑海港口因乌克兰袭击暂停石油出口。
- 农产品:埃及2025年本地小麦采购量达400万吨,印度考虑恢复小麦产品出口,美国10月大豆压榨量创纪录,全国冬小麦播种过八成,豆粕和小麦价格环比上涨。
三、财经新闻汇编
- 公开市场:央行开展2830亿元7天期逆回购操作,单日净投放1631亿元。
- 要闻资讯:中方向日方提出严正交涉,中德财金对话联合声明发布,全国财政收入同比增长0.8%,10月财政收入同比增长3.2%,10月跨境资金净流入增多,房地产市场呈现二手房交易占主导、逐步企稳的态势,境外机构持有银行间市场债券3.73万亿元,经营贷市场竞争激烈,新一轮利率“价格战”正式打响,亚马逊寻求通过发行债券筹集150亿美元资金,人工智能热门股经历抛售潮,美联储副主席杰斐逊表示就业面临的下行风险有所上升,日本长期国债大幅下跌,华夏幸福等公司债券重大事件。
- 债市综述:中国债市表现偏强,利率债收益率多数下行,国债期货主力合约上扬,银行间市场资金面明显收敛,交易所债券市场收盘,万科债普跌,中证转债指数收盘下跌0.2%。
- 汇市速递:在岸人民币对美元收盘报7.1048,美元指数涨0.25%报99.54。
四、股票市场要闻
- A股弱势震荡,锂矿概念股逆势爆发,福建本地股掀涨停潮,军工股火力全开,医药概念集体下挫,光伏板块调整,上证指数跌0.46%,深证成指跌0.11%,创业板指跌0.2%。
- 摩根士丹利预计明年中国股市将取得温和涨幅,目标股指较当前有约4%-5%的上行空间。
- 11月以来累计有509家海外机构合计调研109家上市公司,主要青睐电子和机械设备行业。
五、今日提示
- 214只债券上市,159只债券发行,79只债券缴款,171只债券还本付息。
六、研报精粹
- 兴证固收建议把握低点布局机会,关注低估值板块切换和高景气板块低吸机会。
- 中金公司看多中国股票和美股,建议维持超配和标配,低配中债。
- 华泰固收建议投资者对中大盘且相对低价品种继续保持持仓,高价高估值存量品种要适度止盈。
- 中信证券预计人民币汇率或在波动中逐步向中间价靠拢。
- 华泰固收问卷显示,投资者认为外需和新基建是明年经济核心看点,年内债市仍有机会,股市、黄金、大宗偏好度继续领先,债市排序依然靠后。