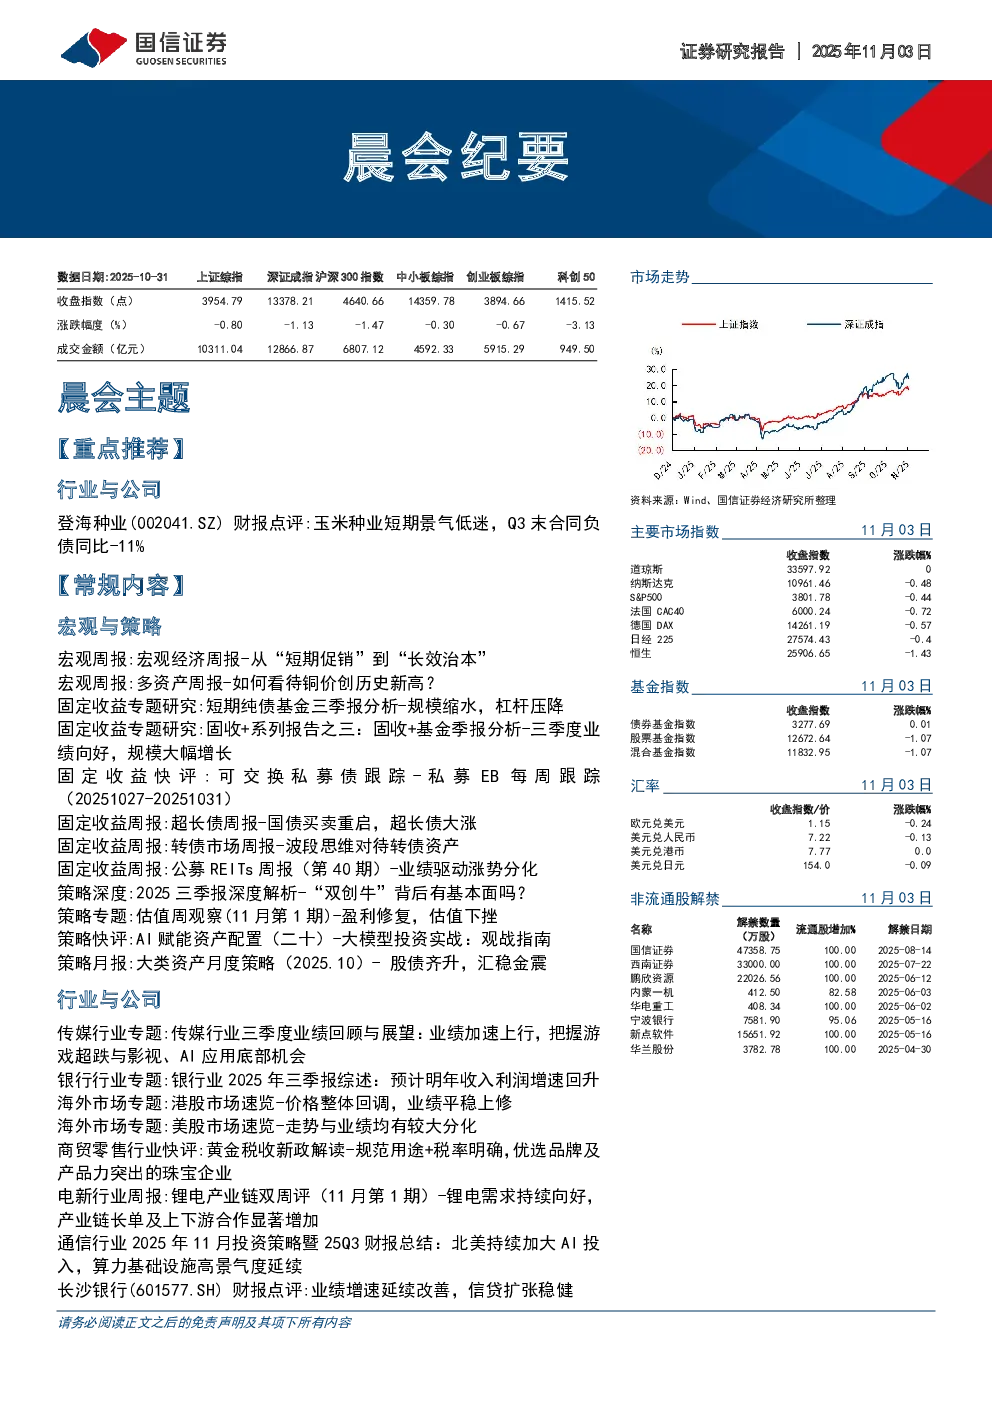
市场走势
宏观周报: 中国经济政策从短期刺激转向构建长效机制,强调提高居民消费率,通过优化财政支出结构,增加公共服务支出,减轻居民负担,释放消费潜能。“十五五”规划建议首次将“居民消费率明显提高”作为关键目标,标志着消费政策的重大转向。
多资产周报: 铜价创历史新高,主要由于库存扭曲放大了价格波动性,近期风险事件缓和改善了宏观预期,以及中期供给偏紧的问题。展望未来,铜价将呈现“短期波动加大、长期中枢上移”的特征。
固定收益专题研究: 短期纯债基金规模缩水,杠杆压降;固收+基金三季度业绩向好,规模大幅增长。可交换私募债市场活跃,上周新增多个项目。超长债市场受央行重启国债买卖影响大涨,国债买卖重启预计将阶段性压缩30-10利差。转债市场建议以波段思维对待,关注高价高溢价和频繁赎回风险。
策略深度: 2025年三季报显示“双创牛”背后有基本面支撑,科技成长风格领先。上游贵金属景气延续领先,中游边际修复面状扩散,下游消费整体景气偏弱,AI硬件延续高增。各行业ROE均有所回升,销售净利率提升。关注盈利韧性与“反内卷”细分结构,看好农产品加工、半导体、航海装备、农化制品、工业金属等。
策略专题: 盈利修复,估值下挫。海外市场日美估值与股价走势背离,A股核心宽基估值小幅收缩。下游消费行业景气弱势,但估值占优。新兴产业涨多跌少,AI与新能源双主线。
策略快评: 大模型投资实战:观战指南。Nof1团队开展“AlphaArena”实验,为六大顶尖大语言模型分配资金在加密货币市场自主交易,探索突破传统AI静态测试的局限。
策略月报: 大类资产月度策略(2025.10):股债齐升,汇稳金震。预计四季度经济企稳与权益市场仍具支撑,债市迎来久违上行,美元继续低位反弹,人民币韧性增强,黄金领涨,原油承压,商品结构性分化显现。
行业与公司
登海种业: 玉米种业短期景气低迷,Q3末合同负债同比-11%。公司玉米种子销售收入下滑,毛利率保持韧性,净利率同比小幅下滑。库存压力相对较小,现金流压力明显缓解。公司优质玉米品种储备充足,有望充分受益转基因落地。
传媒行业: 三季度业绩加速上行,把握游戏超跌与影视、AI应用底部机会。游戏板块实现高增长,影视板块政策与AI应用加持下底部反转可能。
银行行业: 预计明年收入利润增速回升。42家A股上市银行整体营业收入和归母净利润同比维持正增长。预计明年净息差环比企稳,重点关注资产质量情况,尤其是零售资产质量。
海外市场: 港股市场价格整体回调,业绩平稳上修;美股市场走势与业绩均有较大分化。
商贸零售行业: 黄金税收新政解读:规范用途+税率明确,优选品牌及产品力突出的珠宝企业。
电新行业: 锂电产业链双周评(11月第1期):锂电需求持续向好,产业链长单及上下游合作显著增加。固态电池产业化加速推进,锂电产业链三季报总结,Q3部分动储电池企业实现储能电池价格调涨、盈利能力持续修复,消费电池企业Q3是全年旺季,量利均显著提升。
通信行业: 北美持续加大AI投入,算力基础设施高景气度延续。英伟达GTC大会释放算力积极信号,海外CSP持续上修CAPEX。建议持续关注AI算力基础设施发展,推荐光器件光模块、通信设备、液冷、端侧等领域。
金融工程: 金融工程周报:热点追踪周报、港股投资周报、主动量化策略周报、多因子选股周报、主动量化策略周报-CANSLIM行业轮动策略11月配置建议。金融工程日报:沪指震荡走低,科技龙头继续回调、小盘股反弹。