亚洲IG市场动态与信用评论
市场动态
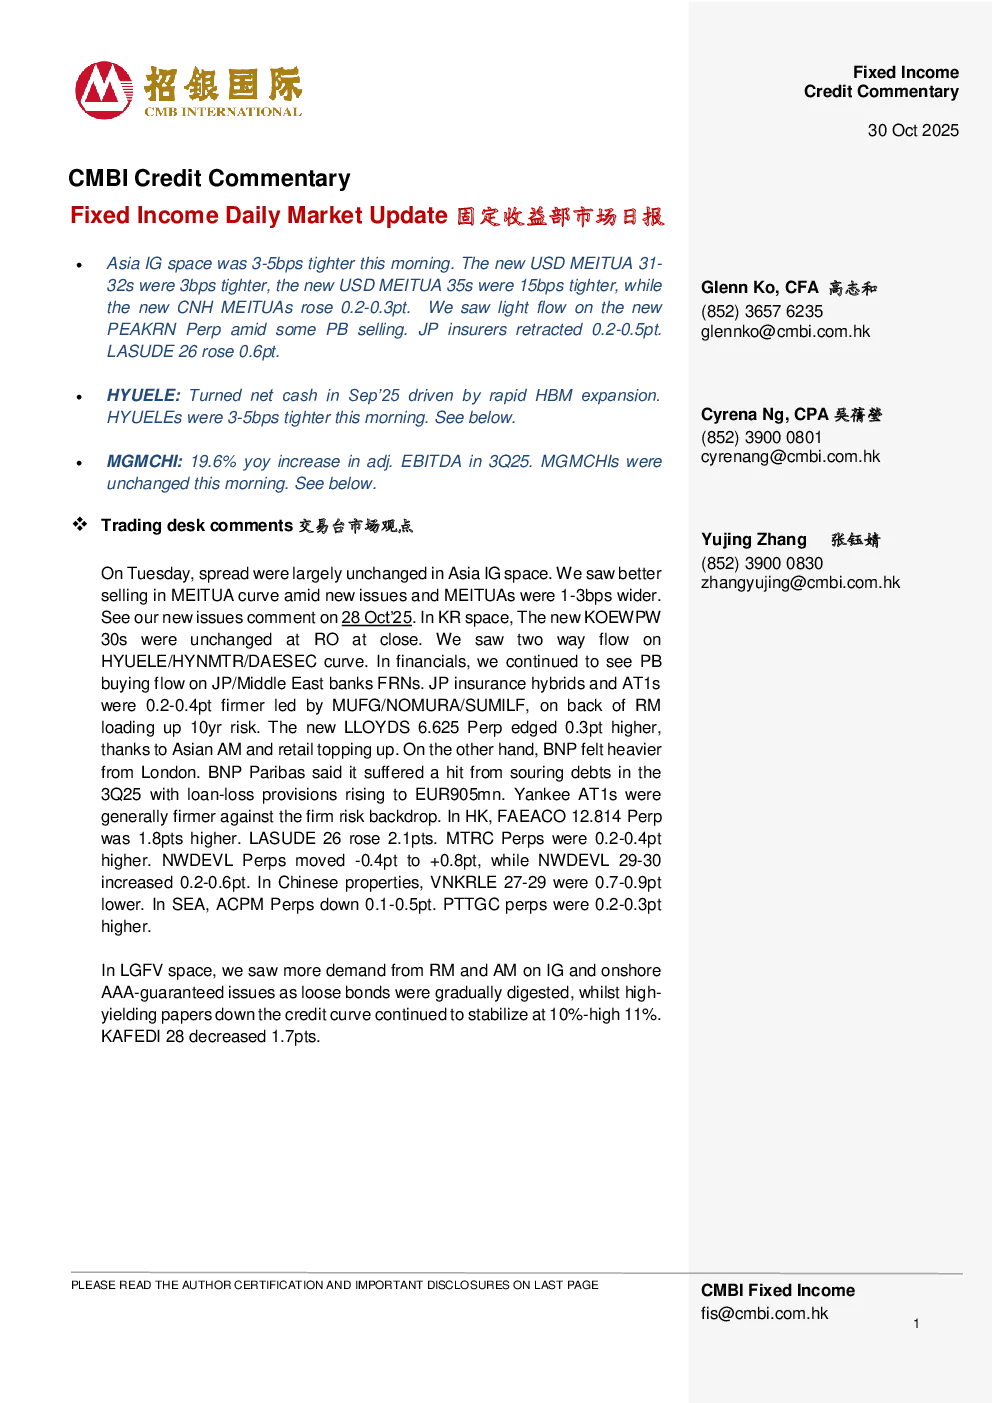
- 收益率变动:亚洲IG市场收益率收窄3-5个基点,美元MEITUA 31-32s和35s分别收窄3个和15个基点,离岸人民币MEITUA上升0.2-0.3个基点。
- 流动性观察:新的PEAKRN Perp出现流动性,同时存在彭博卖盘;日本保险公司收益率收窄0.2-0.5个基点;LASUDE 26上升0.6个基点。
- 交易台市场观点:亚洲IG市场收益率大致未变,中泰曲线出现更好的卖盘,溢价收窄1-3个基点。韩国市场新的KOEWPW30s收益率收盘时保持不变。HYUELE/HYNMTR/DAESEC曲线出现双向流动。
- 金融板块表现:JP/中东银行FRN市净率买入;JP保险混合债和AT1s在MUFG/NOMURA/SUMILF带动下上涨0.2-0.4个基点。新发行劳埃德6.625永续债小幅上涨0.3个基点。法国巴黎银行因伦敦市场压力加重,贷款损失准备金上升至9.05亿欧元。美元AT1s在风险走强背景下总体上涨。
- 区域市场表现:香港市场FAEACO 12.814永续债上涨1.8个基点,LASUDE 26上涨2.1个基点,MTRC永续债上涨0.2-0.4个基点。中国房地产板块VNKRLE 27-29下跌0.7-0.9个基点。东南亚市场ACPM永续债下跌0.1-0.5个基点,PTTGC永续债上涨0.2-0.3个基点。
- LGFV市场:RM和AM对IG和岸上AAA担保发行需求增加,信用曲线下端收益率票据稳定在10%-高11%。KAFEDI 28下降1.7点。
宏观新闻回顾
- 市场表现:标普(-0.00%)、道琼斯(-0.16%)、纳斯达克(+0.55%)表现不一。
- 美联储政策:降息25个基点至目标区间3.75-4.0%,结束证券持仓缩减。
- 美债收益率:2/5/10/30年期收益率分别为3.59%/3.70%/4.08%/4.61%,美债收益率上升。
分析师评论
- HYUELE:维持买入评级,更偏好HYUELE 1 ½ 01/19/26和HYUELE 2 ⅜ 01/19/31,因其现金流价格较低。SK海力士2025年第三季度收入同比增长39%,达到24.4万亿韩元,主要得益于AI投资激增、DRAM和NAND价格加强。内存位出货量环比增长高个位数,NAND位出货量环比下降中个位数。SK海力士预计2025年第四季度收入和利润增长势头将持续到2026年。
- MGMCHI:2025年第三季度营收和调整后EBITDA同比增长17.4%和19.6%,分别达到85亿港元和23亿港元。市场份额升至15.5%。对MGMCHIs的估值持中立态度,首选MPELs和STCITYs。
新闻和市场行情
- 信用债发行:陆上发行109只信用债,金额590亿元人民币,月累计发行1,742只,募集资金1,578亿元人民币,同比增长17.5%。
- 行业动态:中国多地取消电动汽车以旧换新补贴;阿迪ani绿色能源2026年前半年总收入同比增长17.4%;必和必拓集团在扬迪铁矿裁员;福布斯国际计划分拆疫苗研发业务在香港上市。
- 企业业绩:汇丰银行2025年第三季度税前利润为73亿美元,同比下降14%;野村控股2026财年第一期净收入同比增长10.8%至1.0万亿日元。
- 其他动态:尼桑汽车面临芯片供应短缺困境;SK电讯2025年第三季度EBITDA同比下滑35%;软银集团对日本5500亿美元投资计划中的项目表示兴趣;SEBI已置Vedanta集Sterlite Electric的公开上市建。