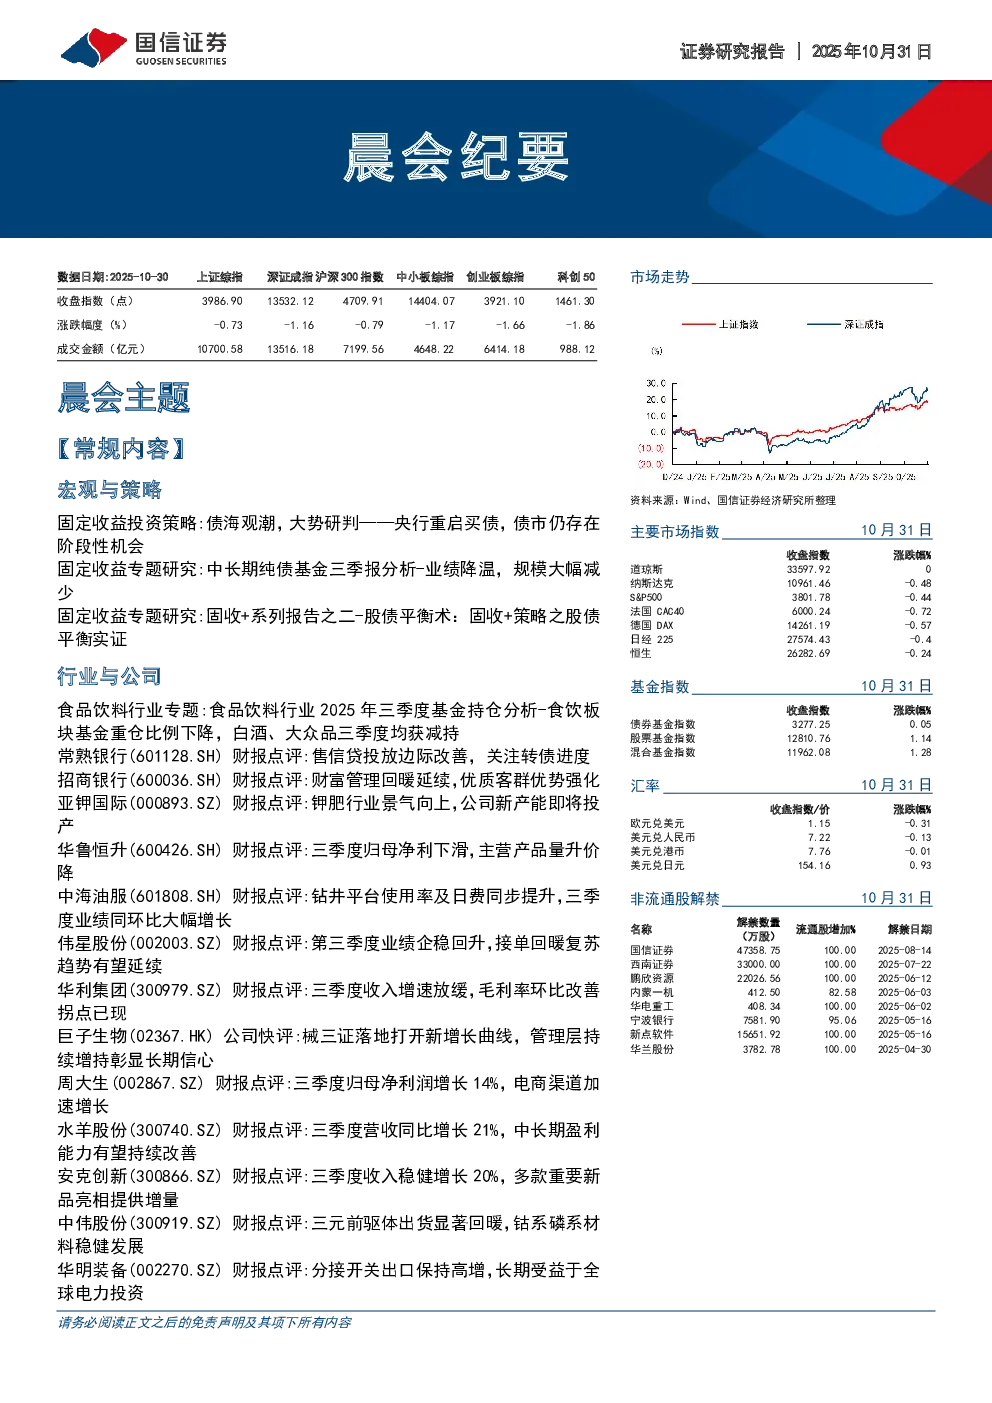
宏观与策略
- 行情回顾:10月多数债券品种收益率下行,信用债收益率和信用利差显著下行,违约金额大幅下降。
- 海外基本面:美国经济景气回升,CPI通胀温和,欧洲、日本通胀回升。
- 国内基本面:三季度GDP增速低于官方公布数据,建筑业主引擎从首次开发转向存量更新,政策重心转向城市更新和存量提质。
- 高频跟踪:国信高频宏观扩散指数B下降,国内经济增长动能偏弱。
- 价格方面:9月国内CPI和PPI同比或均有所上行。
- 货币政策:建议恢复公开市场国债买卖操作。
- 热点追踪:RWA债券效率与透明化优势优于传统债券及ABS。
- 大势研判:债市超调,央行重启买债或意味债市存在阶段性机会。
固定收益专题研究
- 中长期纯债基金三季报分析:业绩降温,规模大幅减少。三季度共发行了65只中长期纯债基金,发行份额172亿,环比大幅减少。总资产和净资产分别减少了8686亿元和5558亿元,平均规模下降。整体法口径下平均杠杆率为1.20,较上季度末下降0.03。
- 固收+系列报告之二:股票是所有权凭证,需承担企业经营风险,长期回报需包含风险补偿。我国股票资产长期收益率高于债券,固收+组合能有效降低波动提高夏普比率。股债平衡策略通过动态调整配置比例平衡风险与收益,历史收益率6.8%,年化波动率5.4%,最大回撤-13.4%。
行业与公司
- 食品饮料行业:基金重仓比例下降,白酒、大众品三季度均获减持。白酒板块重仓持股比例环比下降,软饮料、零食、调味品基金持仓比例环比下降。
- 常熟银行:零售信贷投放边际改善,不良率稳定,净息差高位企稳。前三季度营收同比增长8.15%,归母净利润同比增长12.82%。维持“优于大市”评级。
- 招商银行:财富管理回暖延续,优质客群优势强化。前三季度营收同比下降0.51%,归母净利润同比增长0.52%。维持“优于大市”评级。
- 亚钾国际:钾肥行业景气向上,公司新产能即将投产。前三季度归母净利润同比增长163%。维持“优于大市”评级。
- 华鲁恒升:三季度归母净利下滑,主营产品量升价降。三季度营收同比下降5.1%,归母净利润同比下降2.4%。维持“优于大市”评级。
- 中海油服:钻井平台使用率及日费同步提升,三季度业绩同环比大幅增长。前三季度归母净利润同比增长32.09%。维持A股及H股“优于大市”评级。
- 伟星股份:第三季度业绩企稳回升,接单回暖复苏趋势有望延续。三季度单季收入同比增长0.86%,归母净利润同比增长3.03%。维持“优于大市”评级。
- 华利集团:三季度收入增速放缓,毛利率环比改善拐点已现。三季度收入同比下降0.34%,归母净利润同比下降20.73%。维持“优于大市”评级。
- 巨子生物:械三证落地打开新增长曲线,管理层持续增持彰显长期信心。维持公司2025-2027年归母净利预测为25.49/30.92/36.73亿元,维持“优于大市”评级。
- 周大生:三季度归母净利润增长14%,电商渠道加速增长。三季度收入同比下降16.71%,归母净利润同比增长13.57%。维持“优于大市”评级。
- 水羊股份:三季度营收同比增长21%,中长期盈利能力有望持续改善。维持公司2025-2027年归母净利润预测为1.76/2.71/3.21亿元,维持“优于大市”评级。
- 安克创新:三季度收入稳健增长20%,多款重要新品亮相提供增量。三季度收入同比增长19.88%,归母净利润同比增长27.76%。维持公司2025-2027年归母净利润预测为25.98/32.18/39.21亿元,维持“优于大市”评级。
- 中伟股份:三元前驱体出货显著回暖,钴系磷系材料稳健发展。维持公司2025-2027年归母净利润预测为15.82/19.70/23.41亿元,维持“优于大市”评级。
- 华明装备:分接开关出口保持高增,长期受益于全球电力投资市场。上调盈利预测,维持“优于大市”评级。
- 甘源食品:三季度收入增速转正,盈利能力环比改善。上调公司评级至“优于大市”。
- 贵州茅台:三季度收入及净利润同比持平,经营理性务实、行稳致远。维持公司2025-2027年归母净利润预测为905.9/952.1/1005.2亿元,维持“优于大市”评级。
- 迎驾贡酒:三季度收入及净利润延续承压,毛销差拖累净利率表现。略下调此前收入及净利润预测,维持“优于大市”评级。
- 舍得酒业:三季度收入及净利润延续调整态势,普通酒及电商渠道表现较好。略下调此前收入及净利润预测,维持“优于大市”评级。
- 无锡振华:冲压分拼伴随核心客户成长,精密电镀启动新增量。首次覆盖,给予“优于大市”评级。
- 中金公司:投资规模和收益高增,财富管理转型推进。上调盈利预测,维持“优于大市”评级。
- 科锐国际:三季度扣非业绩同增27%,AI应用加速落地。上调2025-2027年归母净利润至2.95/3.50/4.06亿元,维持“优于大市”评级。