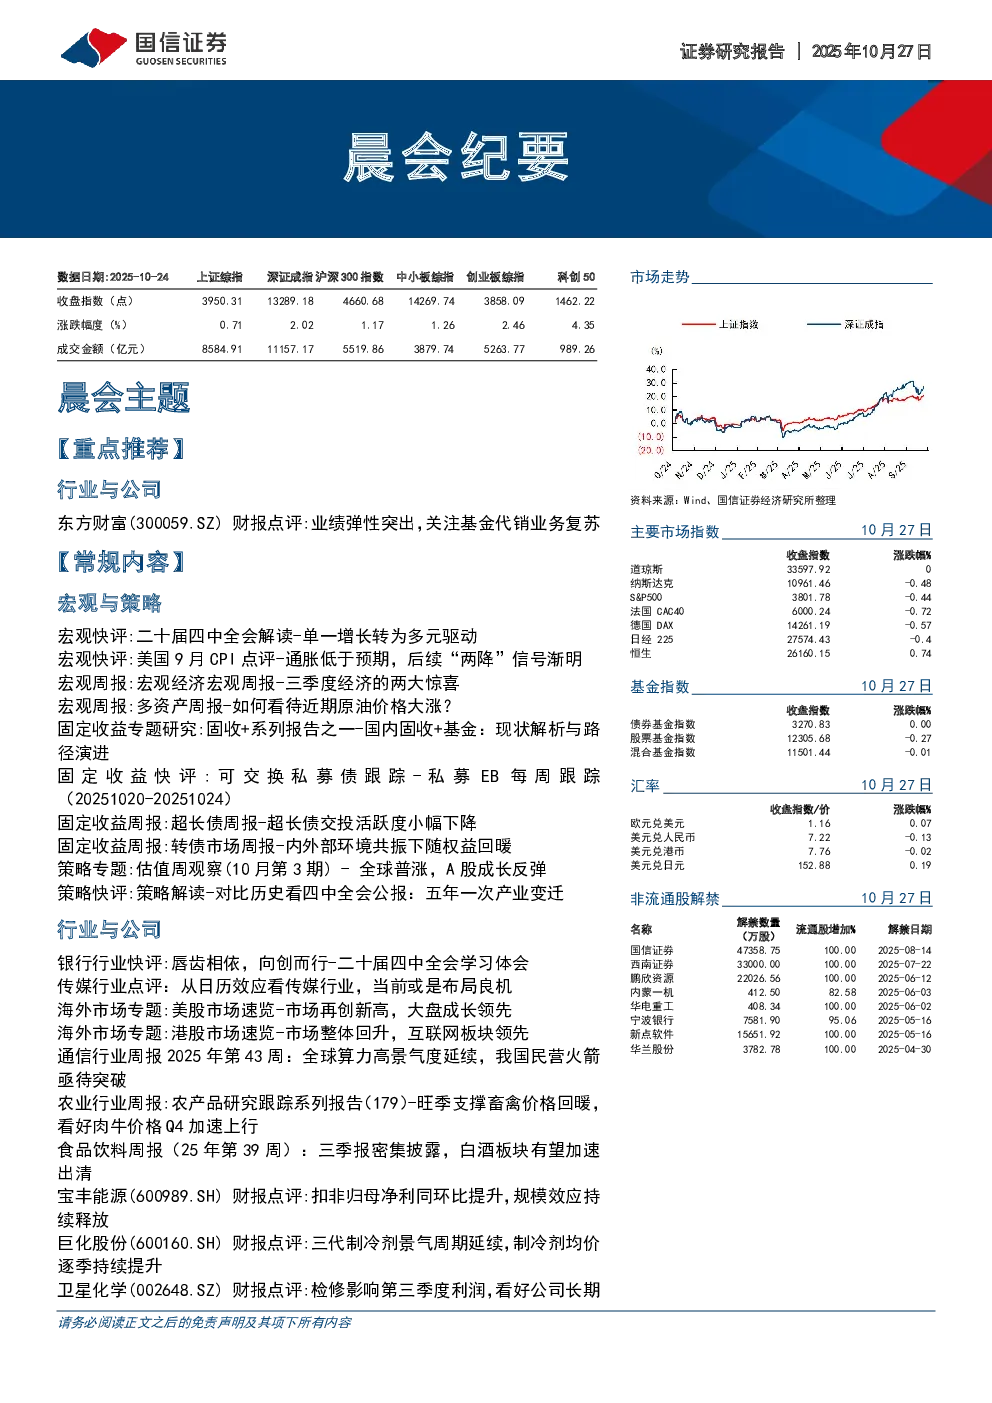
【重点推荐】东方财富(300059.SZ)前三季度业绩亮眼,主要得益于证券经纪业务和两融业务显著增长。公司流量优势突出,金融牌照全面,维持“优于大市”评级。
【宏观与策略】二十届四中全会提出经济多元驱动,三季度经济数据展现新动能,传统引擎重要性下降,新动能成长性和供应链重构能力值得关注。
【固定收益】国内固收+基金规模达23,276亿元,股票类资产占比达17.3%。绩优固收+基金业绩良好,投资创新不断拓展。
【行业与公司】
- 银行行业:金融行业与实体经济唇齿相依,科技金融发展将受益于现代化产业体系建设。
- 传媒行业:历史数据显示传媒行业在11月份具备较高的正收益表现,当前时点具备布局良机。
- 通信行业:全球算力高景气度延续,我国民营火箭发展迅速。
- 农业行业:看好牧业大周期反转,养殖链低估值龙头标的以及宠物消费成长。
- 食品饮料:白酒板块有望加速出清,饮料行业景气延续,食品行业景气度分化。
- 宝丰能源(600989.SH):扣非归母净利同环比提升,规模效应持续释放,维持“优于大市”评级。
- 巨化股份(600160.SH):三代制冷剂景气周期延续,制冷剂均价逐季持续提升,维持“优于大市”评级。
- 卫星化学(002648.SZ):检修影响第三季度利润,看好公司长期市场走势,维持“优于大市”评级。
- 思源电气(002028.SZ):三季度业绩再创新高,海外业务持续放量,上调盈利预测,维持“优于大市”评级。
- 金风科技(002202.SZ):前三季度业绩同比增长44%,国际业务稳步推进,上调盈利预测,维持“优于大市”评级。
- 重庆银行(601963.SH):国家战略核心承载区域,基本面持续改善,维持“优于大市”评级。
- 平安银行(000001.SZ):息差环比回升,资产质量平稳,维持“中性”评级。
- 中信证券(600030.SH):股债平衡配置,投资收益延续高增,上调盈利预测,维持“优于大市”评级。
- 山金国际(000975.SZ):矿产金成本优势明显,新项目建设稳步推进,上调盈利预测,维持“优于大市”评级。
- 金力永磁(300748.SZ):三季度业绩同增173%,核心业务销量同比高增,维持“优于大市”评级。
- 中国有色矿业(01258.HK):经营业绩保持平稳,多个扩产项目同步推进,维持“优于大市”评级。
- 东鹏饮料(605499.SH):25年第三季度收入延续高增,盈利能力提升,维持“优于大市”评级。
- 金徽酒(603919.SH):前三季度产品结构向上,经营节奏稳健,略下调此前收入及盈利预测,维持“优于大市”评级。
- 珠江啤酒(002461.SZ):三季度行业需求疲弱致收入小幅下滑,盈利能力延续提升,维持“优于大市”评级。
- 圣农发展(002299.SZ):全渠道策略成效显现,Q3收入同比增长近20%,维持“优于大市”评级。
- 乖宝宠物(301498.SZ):品牌直销拓展稳步推进,毛利率维持同比改善趋势,维持“优于大市”评级。
- 李宁(02331.HK):第三季度流水下滑中单位数,四季度新品有望密集发布,维持“优于大市”评级。
- 滔搏(06110.HK):上半财年业绩下滑收窄,中期分红率达102%,维持“优于大市”评级。