市场回顾
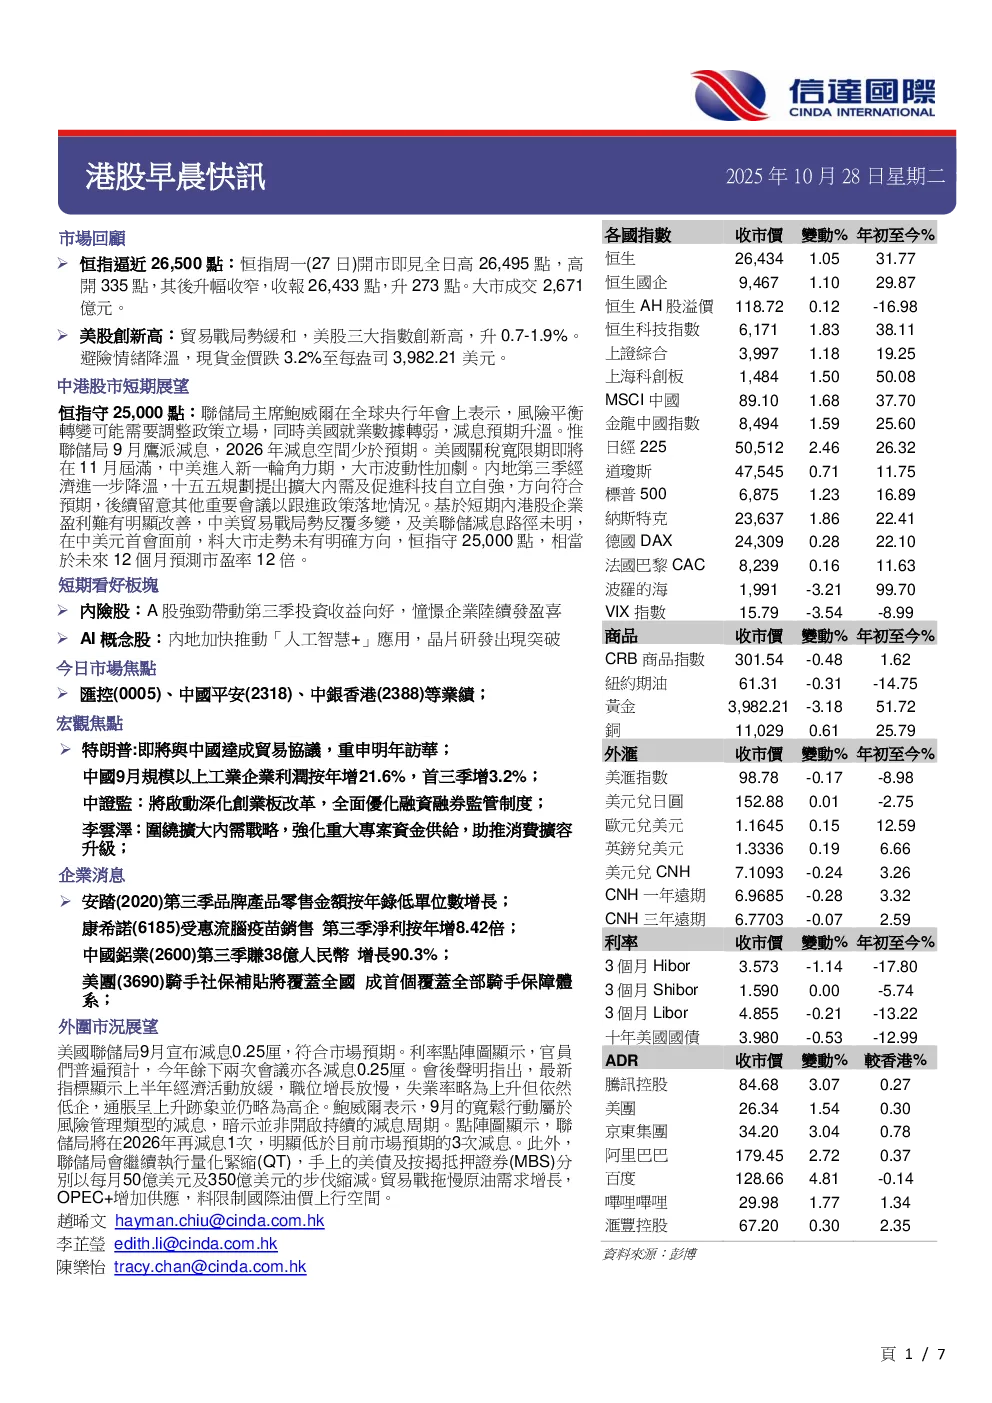
- 恒指逼近26,500点,美股创新高,现货金价下跌。
- 联储局主席鲍威尔表示可能需要调整政策立场,美国就业数据转弱,加息预期升温。
- 联储局9月鹰派加息,2026年加息空间少于预期。
- 美国关税宽限期即将在11月届满,中美进入新一轮角力期,大市波动性加剧。
- 中国第三季度经济进一步降温,十五五规划提出扩大内需及促进科技自立自强。
中港股市短期展望
- 预计大市走势未有明确方向,恒指守25,000点,相当于未来12个月预测市盈率12倍。
- 短期看好板块:内险股、AI概念股。
今日市场焦点
- 汇控、中国平安、中银香港等业绩。
- 宏观焦点:特朗普称即将与中方达成贸易协议,中国9月规模以上工业企业利润同比增长21.6%,首三季增长3.2%。
- 企業消息:安踏第三季品牌产品零售金额按年录低单位数增长;康希諾受惠流感疫苗销售第三季净利润按年增8.42倍;中国铝业第三季赚38亿人民币增长90.3%。
外围市況展望
- 美国联邦储备委员会9月宣布加息0.25厘,符合市场预期。
- 利率点阵图显示,官员们普遍预计,今年余下两次会议亦各加息0.25厘。
- 会后声明指出,最新指标显示上半年经济活动放缓,职位增长放慢,失业率略为上升但依然低企,通胀呈上升迹象并仍略为高企。
- 鲍威尔表示,9月的宽松行动属于风险管理类型的加息,暗示并非开启持续的加息周期。
- 点阵图显示,联邦储备委员会将在2026年再加息1次,明显低于目前市场预期的3次加息。
- 此外,联邦储备委员会将继续执行量化紧缩(QT),手上的美债及按揭抵押证券(MBS)分别以每月50亿美元及350亿美元的步伐缩减。
- 贸易战拖慢原油需求增长,OPEC+增加供应,料限制国际油价上行空间。
宏观焦点
- 中国9月规模以上工业企业利润按年增21.6%,首三季增3.2%。
- 特朗普称即将与中方达成贸易协议,重申明年访华。
- 特朗普称或于周四签署TikTok最终协议。
- 特朗普延长美墨贸易谈判期,称“一段时间”内不重启美加谈判。
- 美国与东南亚多国达成贸易协定,但“细节不足,后续谈判决定服装和电子产品等关键行业是否能获得减免”。
- 欧盟、中国本周将举行会談商讨稀土与芯片出口管制。
- 中证监:将启动深化创业板改革,全面优化融资融券监管制度。
- 中证监:明确外资公募基金短线交易适用规则,支援境内机构为外资提供投顾服务。
- 李云泽:围绕扩大内需战略,强化重大项目资金供给,助推消费扩容升级。
- 港9月出口升16.1%,进口升13.6%,均胜预期。
- 报告:上半年阿里、百度智能云市场份额位居中国AI云市场前二。
企業消息
- 小马智行招股集资最多逾75亿港元。
- 文远知行招股集资逾30亿港元。
- 耐世特启用墨西哥技术中心。
- 比亚迪:浩瀚搭载2710Ah全球最大储能专用刀片电池。
- 美团骑手社保补贴将覆盖全国成首个覆盖全部骑手保障体系。
- 金山软件附属金山办公首三季赚11.78亿人民币增长13.3%。
- 小米REDMI K90 Pro Max搭载瑞声1G6P WLG镜头。
- 安踏第三季品牌产品零售金额按年录低单位数增长。
- 老铺今轮产品加价25%超预期。
- 青岛啤酒去季盈利13.7亿多1.6%。
- 康希諾受惠流感疫苗销售第三季净利润按年增8.42倍至27.92.56万人民币。
- 石四药12个产品拟中標全国药品集中采购。
- 南方航空首三季净利润23.07亿人民币增长17.4%。
- 澳博与天豪订立终止协议英皇宫殿娱乐场提前至周四晚起结束运营。
- 中国外运首三季赚26.79亿人民币倒退5.2%。
- 中国心連心化肥港股股价好转正考虑明年提高分红的可能性。
- 中国铝业第三季赚38亿人民币增长90.3%。