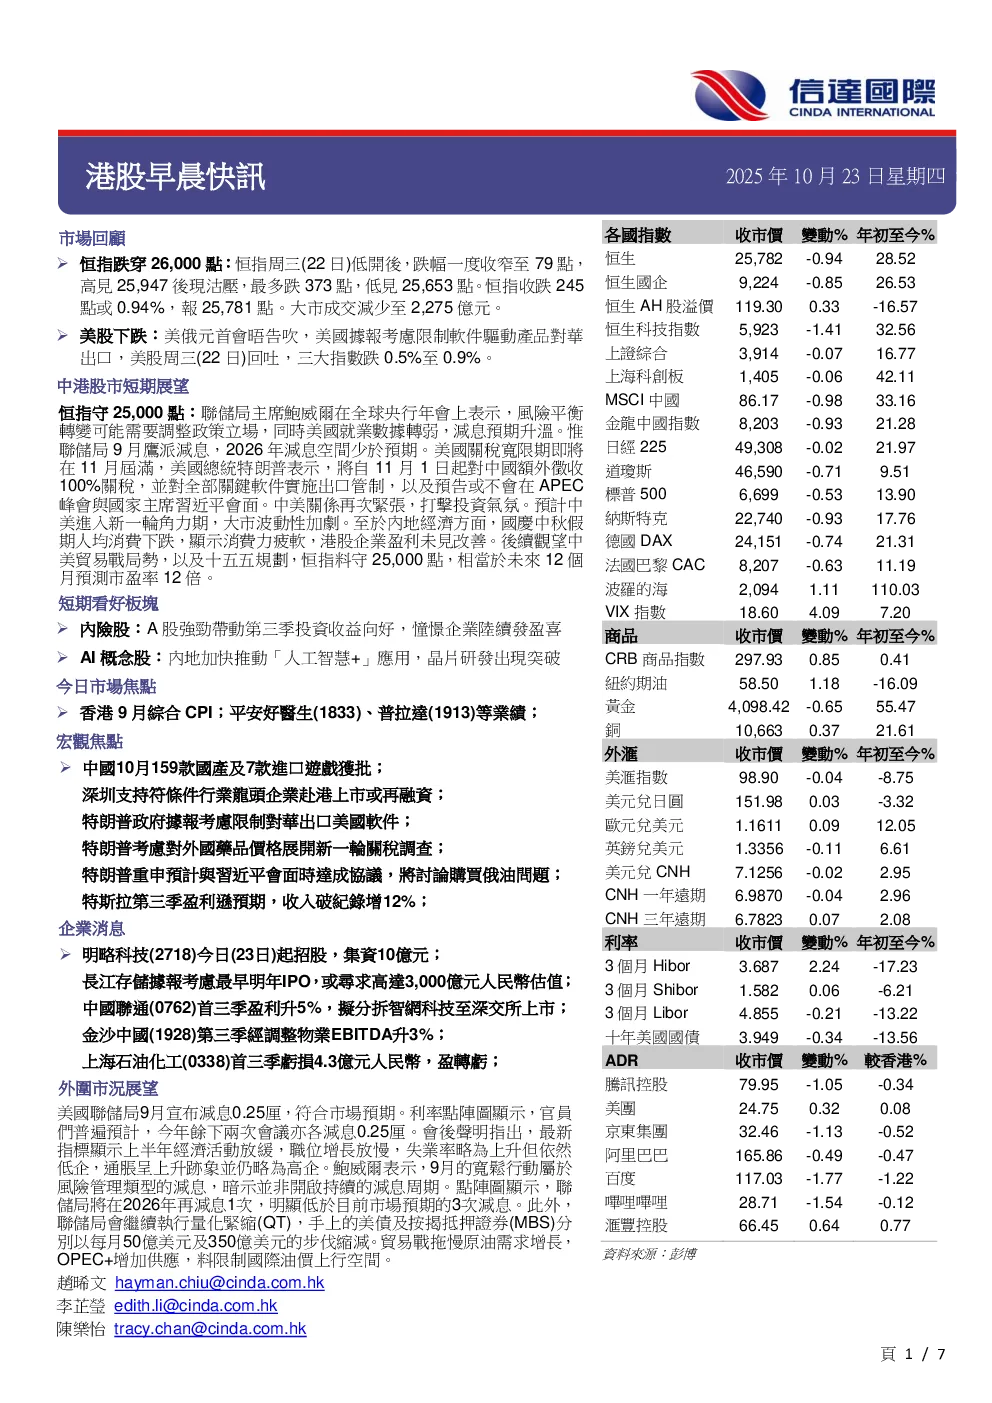
市场回顾
- 恒指跌穿26,000点,收跌245点或0.94%,报25,781点,大市成交减少至2,275亿港元。
- 美股下跌,三大指數跌0.5%至0.9%,因美俄首脑会晤告吹,美国考虑限制软件驱动产品对华出口。
中港股市短期展望
- 恒指料守25,000点,因美联储主席鲍威尔表示可能需要调整政策立场,美国就业数据转弱,加息预期升温。
- 美联储9月鹰派加息,2026年减息空间少于预期,美国关税宽限期即將在11月屆滿,特朗普将自11月1日起对中國額外徵收100%關稅,並對全部關鍵軟件實施出口管制。
- 中美關係再次緊張,打擊投資氣氛,料進入新一輪角力期,大市波動性加劇。
- 内地经济方面,国庆中秋假期人均消費下跌,顯示消費力疲軟,港股企業盈利未見改善。
- 恒指料守25,000点,相当于未来12个月预测市盈率12倍。
短期看好板塊
- 内险股:A股強勁帶動第三季投資收益向好,憧憬企業陸續發盈喜。
- AI概念股:内地加快推動「人工智慧+」應用,晶片研發出現突破。
今日市場焦點
- 香港九月综合CPI;平安好醫生(1833)、普拉達(1913)等業績;
- 中国十月159款国产及7款进口游戏获批;
- 深圳支持符合条件的行业龙头企業赴港上市或再融資;
- 特朗普政府据报考虑限制对华出口美国软件;
- 特朗普考虑对外国药品价格展开新一轮关税调查;
- 特朗普重申预计与习近平会面时达成协议,将讨论购买俄油问题;
- 特朗普称取消与普京在布达佩斯会面;
- 美国财政部制裁俄两大石油公司;
- 据报美联储失去取得ADP就业数据权限;
- 美国国债规模首次超过38万亿美元;
- 特斯拉第三季盈利逊预期,收入破纪录增12%;
- 日经指苹果大削iPhone Air生產訂單;
- 新Vision Pro产自越南,续削對中國依賴;
- 日本政府指特朗普下周一起访日3天,将晤新首相高市早苗;
- 日本施政演說据报将防卫预算增至GDP 2%。
企業消息
- 明略科技(2718)今日(23日)起招股,集資10億元;
- 长江存储据报考虑最早明年IPO,或尋求高达3000億元人民币估值;
- 濒化股份向港交所遞交上市申請;
- 中国联通(0762)拟分拆智網科技至深交所创业板上市;
- 中国联通(0762)首三季盈利升5%;
- 金沙中國(1928)第三季經調整物業EBITDA升3%;
- 上海石油化工(0338)首三季虧損4.3億元人民幣,盈轉虧;
- 威华达控股(0622)及藍河控股(0498)悉售盛京銀行(2066)H股;
- 中国海外宏洋(0081)首三季經營溢利跌47%;
- 据报万科企業(2202)在成都及徐州奪三幅住宅地皮。
外圍市況展望
- 美国聯儲局9月宣布減息0.25厘,符合市場預期,但暗示並非開啟持續的減息周期。
- 联儲局將在2026年再減息1次,明顯低於目前市場預期的3次減息。
- 此外,聯儲局將繼續執行量化緊縮(QT),手上的美債及按揭抵押證券(MBS)分別以每月50億美元及350億美元的步伐縮減。
- 貿易戰拖慢原油需求增長,OPEC+增加供應,料限制國際油價上行空間。
宏觀焦點
- 人行逆回購降至1382億元人民幣,利率持平;
- 中国10月159款國產及7款進口遊戲獲批;
- 國家郵政局將整治「內捲式」競爭,保障快遞員合法權益;
- 深圳支持符條件行業龍頭企業赴港上市或再融資;
- 證監會建議優化本港零售基金守則,提升全球競爭力;
- 特朗普政府據報考慮限制對華出口美國軟件;
- 特朗普考慮對外國藥品價格展開新一輪關稅調查;
- 特朗普重申預計與習近平會面時達成協議,將討論購買俄油問題;
- 特朗普稱取消與普京在布達佩斯會面;
- 美國財政部制裁俄兩大石油公司;
- 据报聯儲局失去取得ADP就業數據權限;
- 美國國債規模首次超過38萬億美元;
- 特斯拉第三季盈利遜預期,收入破紀錄增12%;
- 日經指蘋果大削iPhone Air生產訂單;
- 新Vision Pro產自越南,續削對中國依賴;
- 日本政府指特朗普下周一起訪日3天,將晤新首相高市早苗;
- 日本施政演說據報將防衛預算增至GDP 2%。