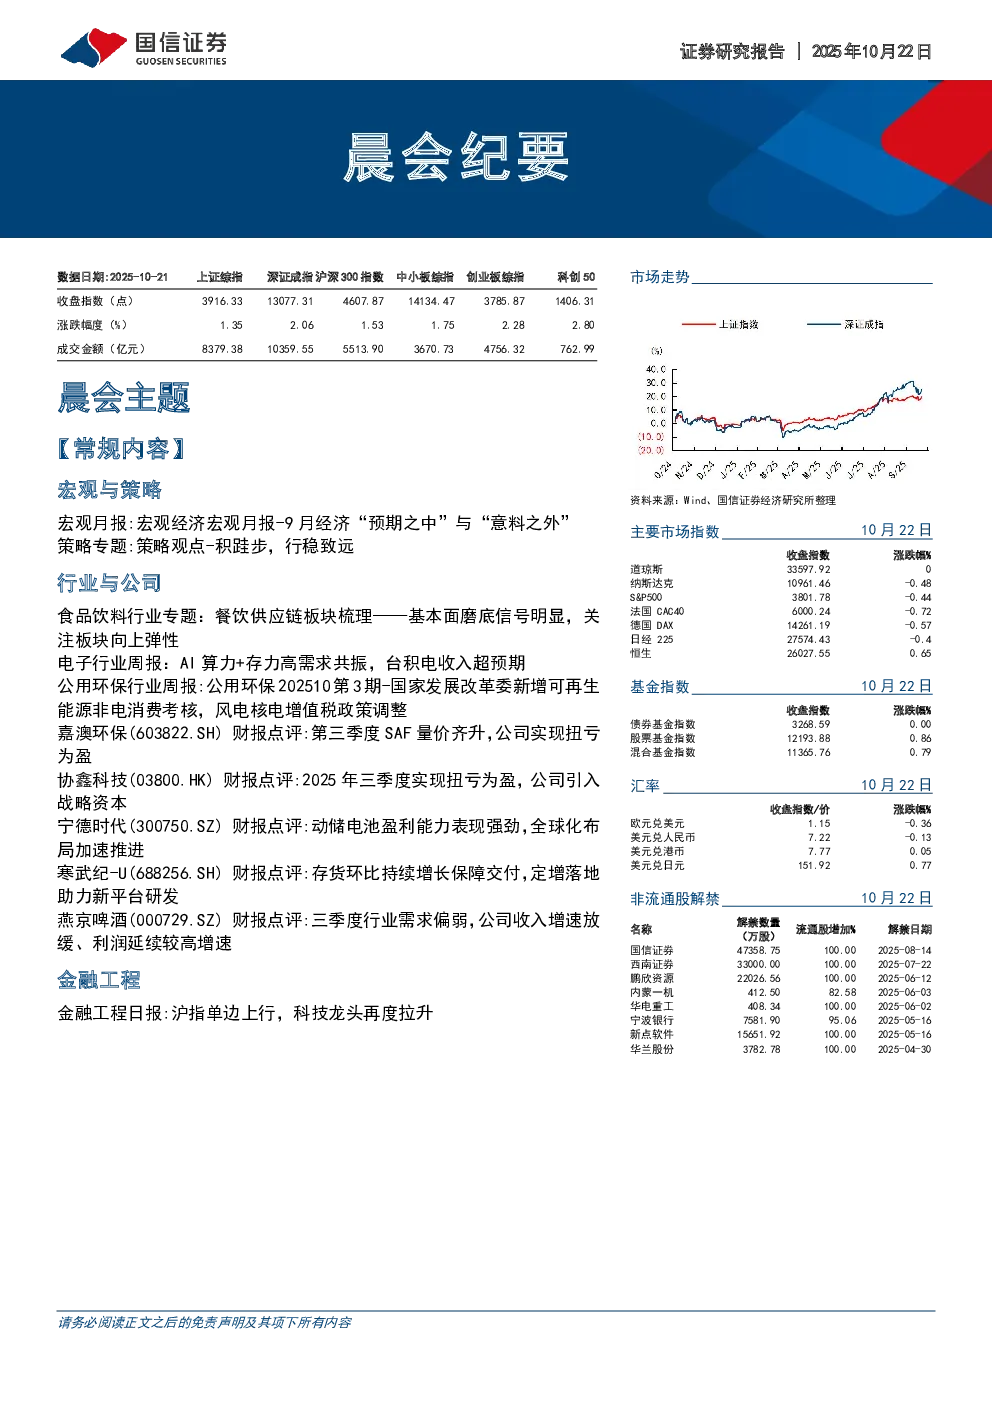
市场走势
- 宏观月报: 9月经济数据“预期之中”,但存在“意料之外”的三个特点:
- 增速水平超出预期,可能与GDP建筑业统计口径调整以及地产和基建投资重要性下降有关。
- “反内卷”阶段性搁置,经济下行压力下,“拉生产”重回调控重心。
- 外需突围,外贸超预期,全球南方国家成为外贸韧性的新来源。
- 策略专题: 市场处于牛市第二阶段,科技板块业绩率先释放,带动结构性行情爆发。长期视角科技仍是主线,四季度价值板块具备补涨潜力。
- 行业与公司:
- 食品饮料: 餐饮供应链板块基本面磨底趋势明显,估值水平处于低位,关注板块向上弹性。推荐海天味业、巴比食品、颐海国际、安井食品、千味央厨等。
- 电子: AI算力+存力高需求共振,台积电收入超预期。推荐自主可控(代工+设备)、本土算力+存力产业链。关注江波龙、德明利、佰维存储及兆易创新等公司。
- 公用环保: 国家发展改革委新增可再生能源非电消费考核,风电核电增值税政策调整。推荐华电国际、龙源电力、三峡能源、中国核电、中国广核、长江电力、九丰能源、光大环境、中山公用、聚光科技、山高环能、长青集团等。
- 嘉澳环保: 第三季度SAF量价齐升,公司实现扭亏为盈。推荐“优于大市”。
- 协鑫科技: 2025年三季度实现扭亏为盈,公司引入战略资本。维持“优于大市”评级。
- 宁德时代: 动储电池盈利能力表现强劲,全球化布局加速推进。上调盈利预测,维持“优于大市”评级。
- 寒武纪-U: 存货环比持续增长保障交付,定增落地助力新平台研发。维持“优于大市”评级。
- 燕京啤酒: 三季度行业需求偏弱,公司收入增速放缓、利润延续较高增速。维持“优于大市”评级。
- 金融工程: 沪指单边上行,科技龙头再度拉升。
- 市场数据: 沪深港通资金流入流出Top10。