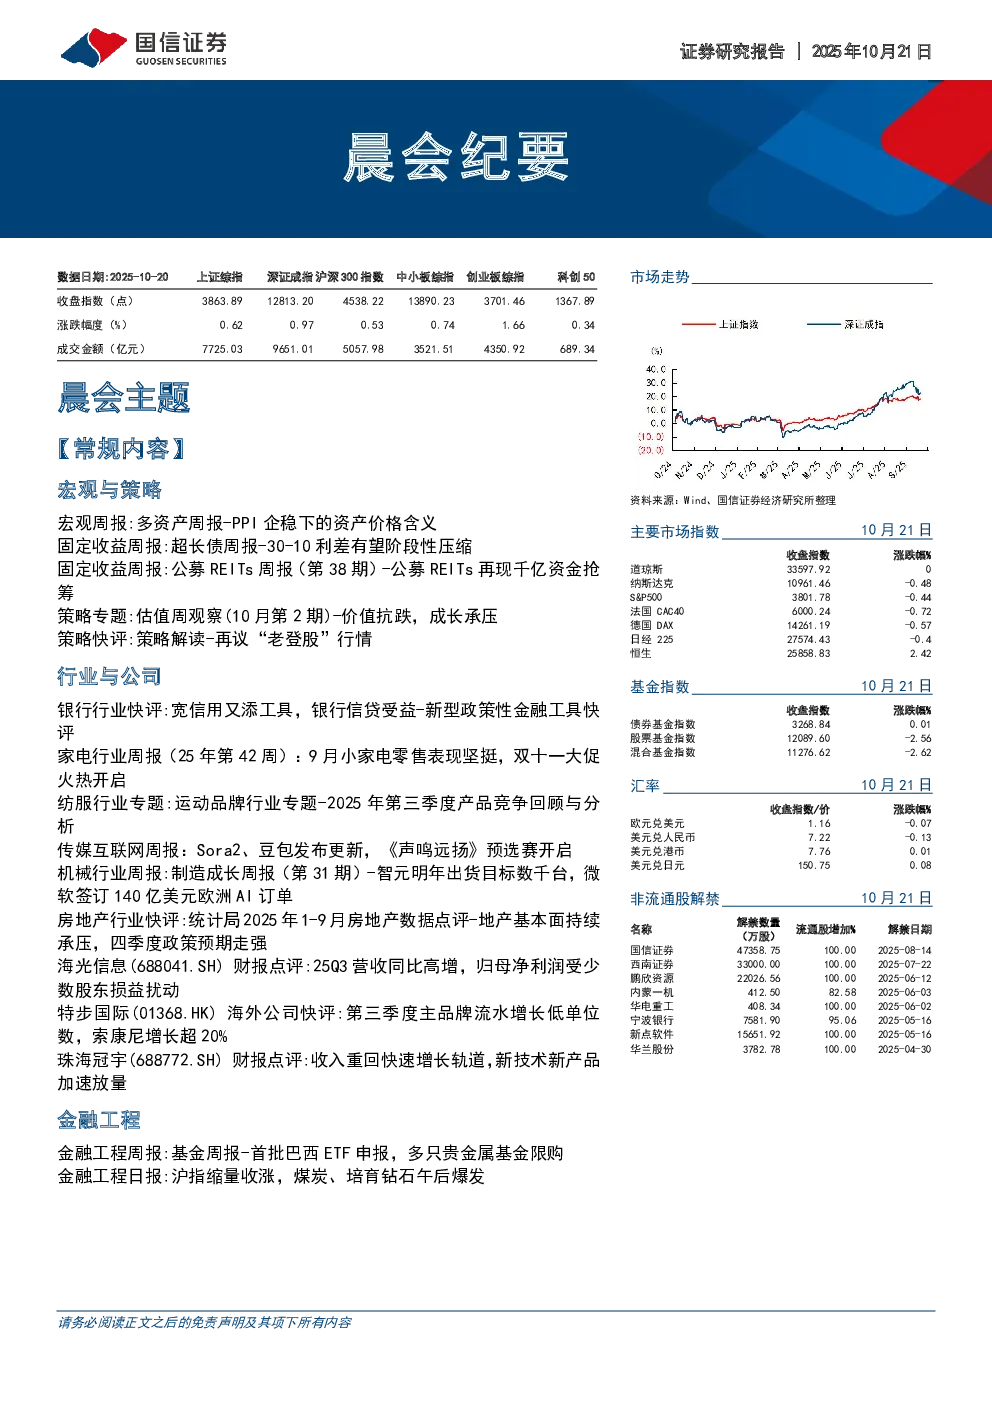
市场走势
- 宏观与策略
- PPI企稳下的资产价格含义:9月PPI环比连续第二个月为0,未来PPI同比可能在明年上半年转正。短期内,PPI企稳对债市基本面造成冲击,中期看,PPI触底后行业轮动指向基本面最清晰的板块。权益市场可能在同比转正前启动,而债券市场则需等到同比转正才会出现更明确的定价和反馈。
- 多资产图景:本周权益方面沪深300下跌2.23%,恒生指数下跌3.97%,标普500上涨1.71%;债券方面中债10年上涨0.41BP,美债10年下跌3.01BP;汇率方面美元指数下跌0.27%,离岸人民币升值0.3%;大宗商品方面SHFE螺纹钢下跌2.02%,伦敦金现上涨6.3%,伦敦银现上涨6.58%,LME铜下跌1.94%,LME铝下跌0.36%,WTI原油下跌2.31%。
- 资产比价:金银比数值为78.1,铜油比数值为182.96,铜螺比数值为27.72,金铜比数值为0.41,股债性价比数值为4.22,AH股溢价数值为119.74。
- 库存:原油库存上升,螺纹钢库存上升,阴极铜库存上升,电解铝库存上升。
- 资金行为:美元多头持仓上升,黄金ETF规模上升。利率债市场配置盘力量仍为介入,7年以上利率债品种主要由基金公司承接,农村金融机构则大举买入中票短融等短期品种。
- 策略专题:估值周观察:价值抗跌,成长承压。近一周海外市场涨跌互现,估值随股价分化。A股核心宽基集体下跌,估值收缩。小盘成长本周虽回调,但估值性价比仍较低。
- 策略快评:策略解读-再议“老登股”行情:特朗普叫嚣贸易摩擦重新抬头,成为新一轮市场调整的导火索。上周A股主要指数全线下跌。四季度有望延续节前的风格切换,关注房地产、白酒消费、券商等深度价值型行业。
- 行业与公司
- 银行行业快评:宽信用又添工具,银行信贷受益-新型政策性金融工具。新型政策性金融工具规模共5000亿元,全部用于补充项目资本金,将对社融和银行信贷投放产生积极影响。
- 家电行业周报:9月小家电零售表现坚挺,双十一大促火热开启。9月大家电普遍有所承压,小家电内销因去年国补力度较低,延续较好的增长势头。10月进入双十一大促周期,预计小家电品类有望延续较好增长。
- 纺服行业专题:运动品牌行业专题:2025年第三季度产品竞争回顾与分析。运动服和运动鞋均价在本季度下跌,体现出需求的压力与竞争的加剧,但运动服整体增长好于运动鞋。品牌的增长势头差异,一方面体现了品牌定位与细分品类结构的影响,另一方面体现了品牌营销与推新的能力。
- 传媒互联网周报:Sora2、豆包发布更新,《声鸣远扬》预选赛开启。传媒板块本周表现:行业下跌6.28%,跑输沪深300,跑输创业板指。持续看好游戏板块新品周期与IP潮玩,关注影视行业底部反转与AI应用机会。
- 机械行业周报:制造成长周报(第31期)-智元明年出货目标数千台,微软签订140亿美元欧洲AI订单。智元推出新一代机器人精灵G2,具备工业、物流、导览等多场景通用能力。国内人形机器人有望实现较快量产。
- 房地产行业快评:统计局2025年1-9月房地产数据点评-地产基本面持续承压,四季度政策预期走强。9月地产销售累计同比跌幅持续扩大,四季度高基数压力明显增大。9月地产基本面继续走弱,销售规模、开发投资、房企到位资金累计同比跌幅均持续扩大。
- 海光信息(688041.SH)财报点评:25Q3营收同比高增,归母净利润受少数股东损益扰动。受益于国内人工智能的快速发展以及信创服务器CPU的自主可控,国内高端芯片市场需求持续增长。
- 特步国际(01368.HK)海外公司快评:第三季度主品牌流水增长低单位数,索康尼增长超20%。公司聚焦跑步领域、发挥跑步品类专业优势,三季度主品牌流水保持低单位数的稳健增长,专业运动品牌索康尼保持20%以上增长。
- 珠海冠宇(688772.SH)财报点评:收入重回快速增长轨道,新技术新产品加速放量。公司消费电池销量持续增长,市场份额稳中向好。新技术新产品陆续放量,推动公司收入重回快速增长轨道。
- 金融工程
- 金融工程周报:基金周报:首批巴西ETF申报,多只贵金属基金限购。上周A股市场主要宽基指数全线下跌。上周共上报33只基金,较上上周申报数量有所增加。
- 金融工程日报:沪指缩量收涨,煤炭、培育钻石午后爆发。今日大部分指数处于上涨状态,板块指数中创业板指表现较好,风格指数中沪深300成长指数表现较好。