宏观与策略
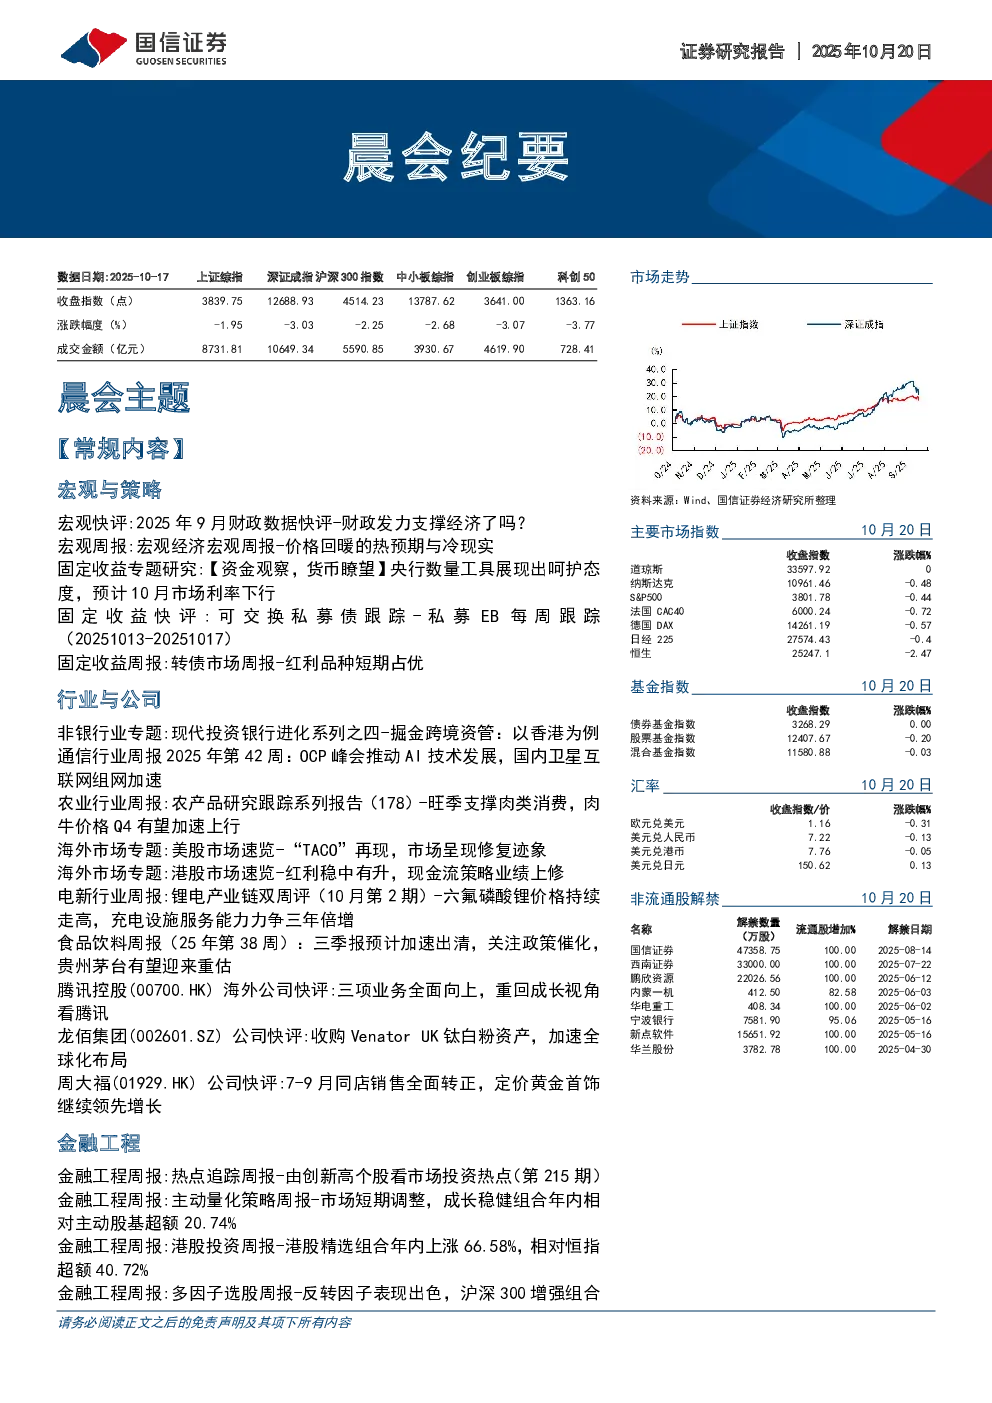
- 财政数据快评:9月财政收入增速边际回升,税收收入表现较好,支出端增速也边际回暖。基建相关支出降幅收窄,民生类支出增速略有下滑。政府性基金预算收入回正,支出降速。广义支出增速回落而收入回升,可能意味着财政仍留有余力。四季度政策性金融工具和地方债将有效提振经济。
- 宏观经济周报:9月通胀数据带来暖意,核心CPI温和上行,PPI同比降幅收窄。但经济基本面与2016-2017年不同,居民杠杆率高位走平,总需求缺口更大,问题复杂性更高。价格回升路径可能更可能是“L型”而非“V型”,经济回暖需要更多时间。
固定收益
- 专题研究:央行数量工具展现出呵护态度,预计10月市场利率下行。
- 快评:可交换私募债(私募EB)上周新增项目信息,风险提示项目获批进度不及预期,经济增速下滑。
- 周报:转债市场上周多数收跌,红利品种短期占优。建议关注煤炭、银行、电力等红利板块,以及业绩向好的变压器、铜连接、农药、锂电、小家电。
行业与公司
- 非银行业专题:香港资管规模庞大且格局稳定,科技新兴力量与政策开放带来增量空间。中资机构通过差异化策略成功立足,建议大力发展特色ETF和代币化基金,主攻互联网券商等新兴平台,利用跨境互联互通机制。
- 通信行业周报:OCP峰会推动AI技术发展,国内卫星互联网组网加速。建议持续关注AI算力基础设施发展,以及三大运营商。
- 农业行业周报:新一轮牛价上涨已开启,反内卷支撑中长期生猪价格。看好牧业大周期反转,推荐牧业、猪禽龙头、宠物、海大。
- 海外市场专题:美股初步呈现出回升迹象,“TACO”再现,市场呈现修复迹象。港股市场红利稳中有升,现金流策略业绩上修。
- 电新行业周报:六氟磷酸锂价格持续走高,充电设施服务能力力争三年倍增。建议关注锂电行业领先企业、低空经济与机器人产业布局领先企业、固态电池材料布局领先企业等。
- 食品饮料周报:三季报预计加速出清,关注政策催化,贵州茅台有望迎来重估。推荐零食、饮料、速冻食品等板块,关注商务消费复苏与全球关税风险。
- 海外公司快评:腾讯控股三项业务全面向上,重回成长视角看腾讯。预计2025-2027年公司调整后净利润分别为2593/2979/3374亿元,上调幅度1%,维持“优于大市”评级。
- 公司快评:龙佰集团收购VenatorUK钛白粉资产,加速全球化布局。维持公司2025-2027年归母净利润预测为29.98/35.05/38.10亿元,对应EPS为1.26/1.47/1.60元,维持“优于大市”评级。周大福7-9月同店销售全面转正,定价黄金首饰继续领先增长。上调公司2026-2028财年归母净利润,维持“优于大市”评级。
金融工程
- 热点追踪周报:本周市场新高趋势追踪显示电力及公用事业、有色金属、钢铁、煤炭、电力设备及新能源行业指数距离250日新高较近。平稳创新高股票跟踪显示周期、制造板块创新高股票数量最多。
- 主动量化策略周报:市场短期调整,成长稳健组合年内相对主动股基超额20.74%。
- 港股投资周报:港股精选组合年内上涨66.58%,相对恒指超额40.72%。
- 多因子选股周报:反转因子表现出色,沪深300增强组合年内超额17.58%。
- 行业轮动策略周报:关注钢铁、银行、化工、电新和建筑等行业。
- ETF周报:上周股票型ETF跌幅中位数超4%,银行ETF逆势上涨,资金净流入超80亿元。
- 金融工程日报:沪指缩量震荡,红利风格走强;沪指单边下行,新能源、AI等热门方向普跌。
市场数据
- 商品期货:黄金、白银上涨,原油、铜、铝、锌下跌。
- 重要信息披露:11月PPI、CPI、M1、M2、新增人民币贷款、贸易顺差、固定资产投资、工业增加值、社会消费品零售总额等数据公布。
- 非流通股解禁:国信证券、西南证券、鹏欣资源等公司非流通股解禁。
- 全球证券市场统计:主要股票市场指数涨跌幅,沪深港通资金流入流出Top10。