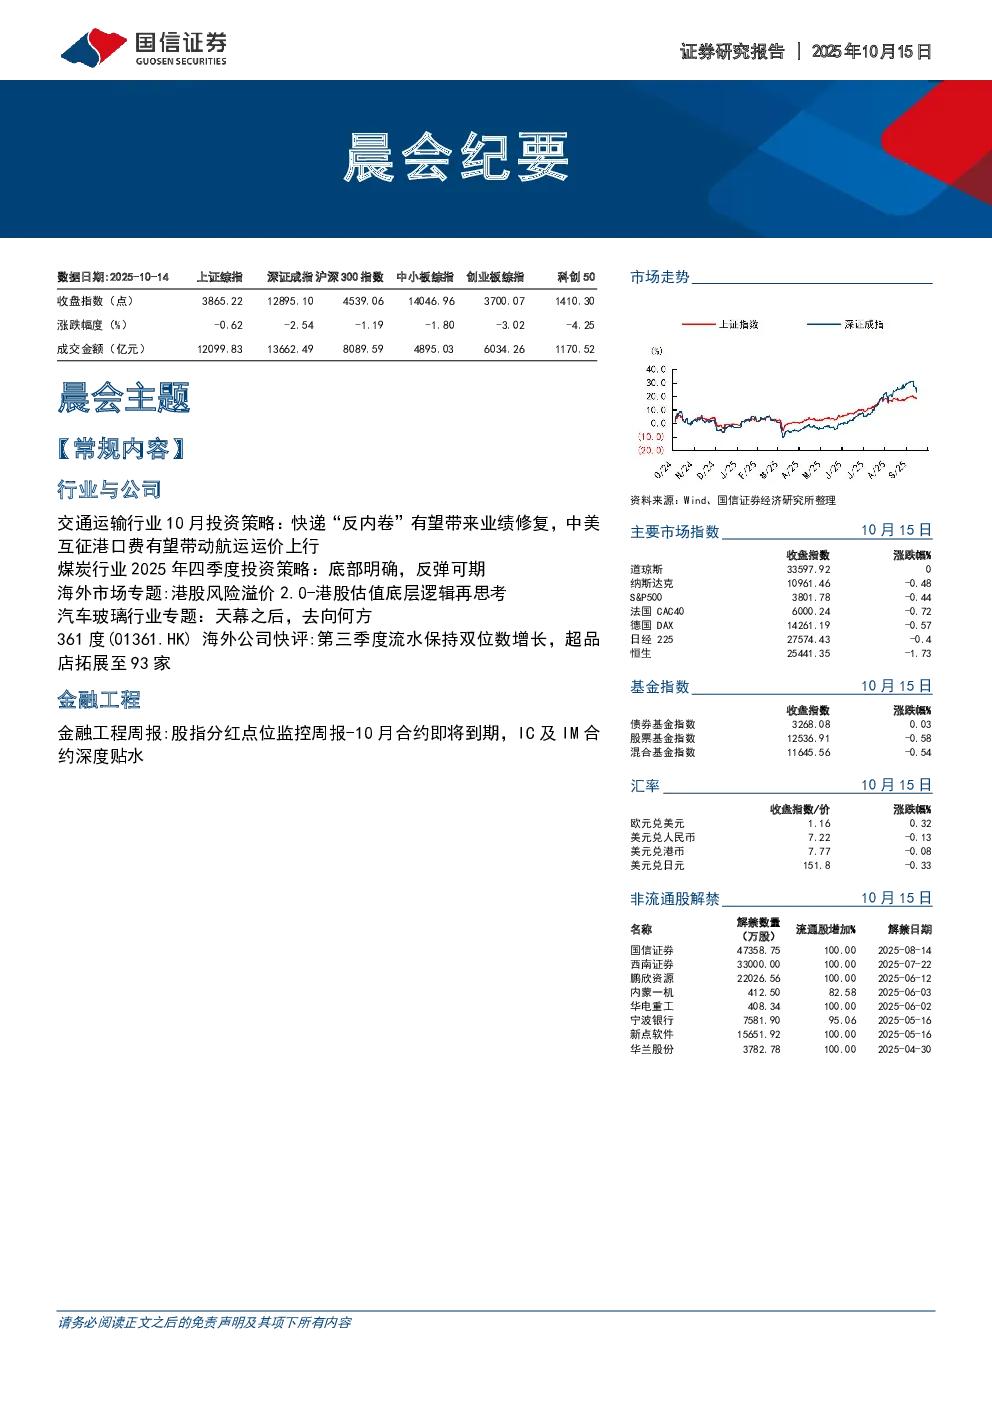
市场走势与行业策略
交通运输行业
- 快递行业: "反内卷"政策推动提价,覆盖全国九成件量,预计持续至年底或明年春节,行业竞争边际好转,旺季盈利弹性可期。推荐顺丰控股、中通快递、圆通速递、申通快递、韵达股份。
- 航运行业: 中美互征港口费短期影响有限,但可能致运价波动。油运受影响较大,旺季运价有望强劲,推荐中远海能、招商轮船。集运年内仍有压力,建议关注中远海控。
- 航空行业: 国庆假期后客运量环比下降,票价稳定。国内市场供需优化,"反内卷"政策推动票价企稳回升,建议低点配置,推荐东方航空、南方航空、春秋航空。
煤炭行业
- 底部明确,反弹可期: 煤炭板块PE、PB震荡下行,四季度煤价反弹将改善煤企利润。预计2025年原煤产量微降,进口量降幅约16%。冷冬预期增加冬季需求,库存压力缓解。动力煤四季度中枢有望看向750元/吨。推荐兖矿能源、晋控煤业、电投能源等。
海外市场专题
- 港股风险溢价突破: 风险溢价与短期增速预期强相关,港股ERP突破常规下限。本轮牛市经历三个阶段,当前市场高估值有其合理性,但定价预期偏激进。预计短期增速基准预测4.9%,激进假设下16%。
汽车玻璃行业
- 产品持续升级: 天幕化快速渗透,后续升级方向解决隔热、隐私、交互痛点。隔热天幕升级最快,调光天幕陆续上车,显示级天幕潜力巨大。预计2026年全球汽玻市场1150亿元。首推福耀玻璃,建议关注海优新材、毓恬冠佳等。
361度(01361.HK)
- 第三季度流水双位数增长: 成人装、童装线下零售额约10%增长,电商约20%增长。超品店拓展至93家,库存稳定,折扣小幅扩大。维持"优于大市"评级。
金融工程
- 股指分红点位监控: 上证50、沪深300、中证500、中证1000指数成分股分红进度缓慢,多数不分红。煤炭、银行、钢铁行业股息率排名前三。
- 股指期货升贴水: IH、IF主力合约年化升水,IC、IM主力合约年化贴水。
风险提示
- 宏观经济复苏不及预期,油价汇率剧烈波动。
- 海外经济放缓,产能大量释放,新能源替代,安全事故影响。
- 历史规律不在未来重演的可能性,宏观数据不能准确反映微观实情的可能性,市场结构变化导致线性回归系数发生偏移的可能性。
- 新品降价不及预期,新品技术迭代不及预期。