宏观与策略
- 收入分配与政府支出结构如何催生通缩压力?
- 收入分配失衡导致高收入群体消费倾向低,中低收入群体可支配收入不足,形成需求缺口。
- 债务扩张是弥补需求不足的机制,但当前居民、政府和净出口三大群体的债务扩张受阻,通缩压力显现。
- 中国债务周期显示,2020-2024年“居民+政府”杠杆率上升,但未能阻止通缩格局形成。
- 当前通缩压力源于收入分配持续失衡和政府支出结构变化。
- 历史经验表明,当前情况难以复制2016-2017年的价格回升经验,需要从收入分配改革和政府支出结构优化入手缩小需求缺口。
- 小商品、大市场:义乌外贸启示录
- 义乌外贸崛起得益于文化底色、政策支持和产业选择,经历了“两次腾飞”。
- 第一次腾飞:入世红利驱动下,依托劳动密集型产品出口与欧美市场实现整体跃升。
- 第二次腾飞:电商浪潮推动下,通过市场采购与跨境电商模式完成结构性突破,出口市场由欧美转向新兴地区,商品结构日益多元化。
- 义乌外贸的主要推力来自市场采购模式与跨境电商的“双轮驱动”。
- 在本轮“对等关税”背景下,义乌外贸展现出强劲韧性,原因包括结构分散、产业稳固、数字赋能和政策托底。
- 未来义乌外贸的动力将来自数字化与平台化的升级。
- 贸易冲突再起,资产价格如何演绎?
- 中美贸易摩擦进入新一轮密集谈判,中长期不确定性依然较强。
- 回顾2019年4-5月中美首轮贸易交锋,发现贸易不确定性导致全球增长担忧加剧,避险情绪升温,大宗商品普遍走弱。
- 债市展望:基本面承压,债市有望阶段性反弹。参考上一轮中美贸易摩擦经验,突发关税及制裁事件对债券市场的冲击会快速定价,预计10月债市反弹概率更大。
- 市场高低切,周期品领涨
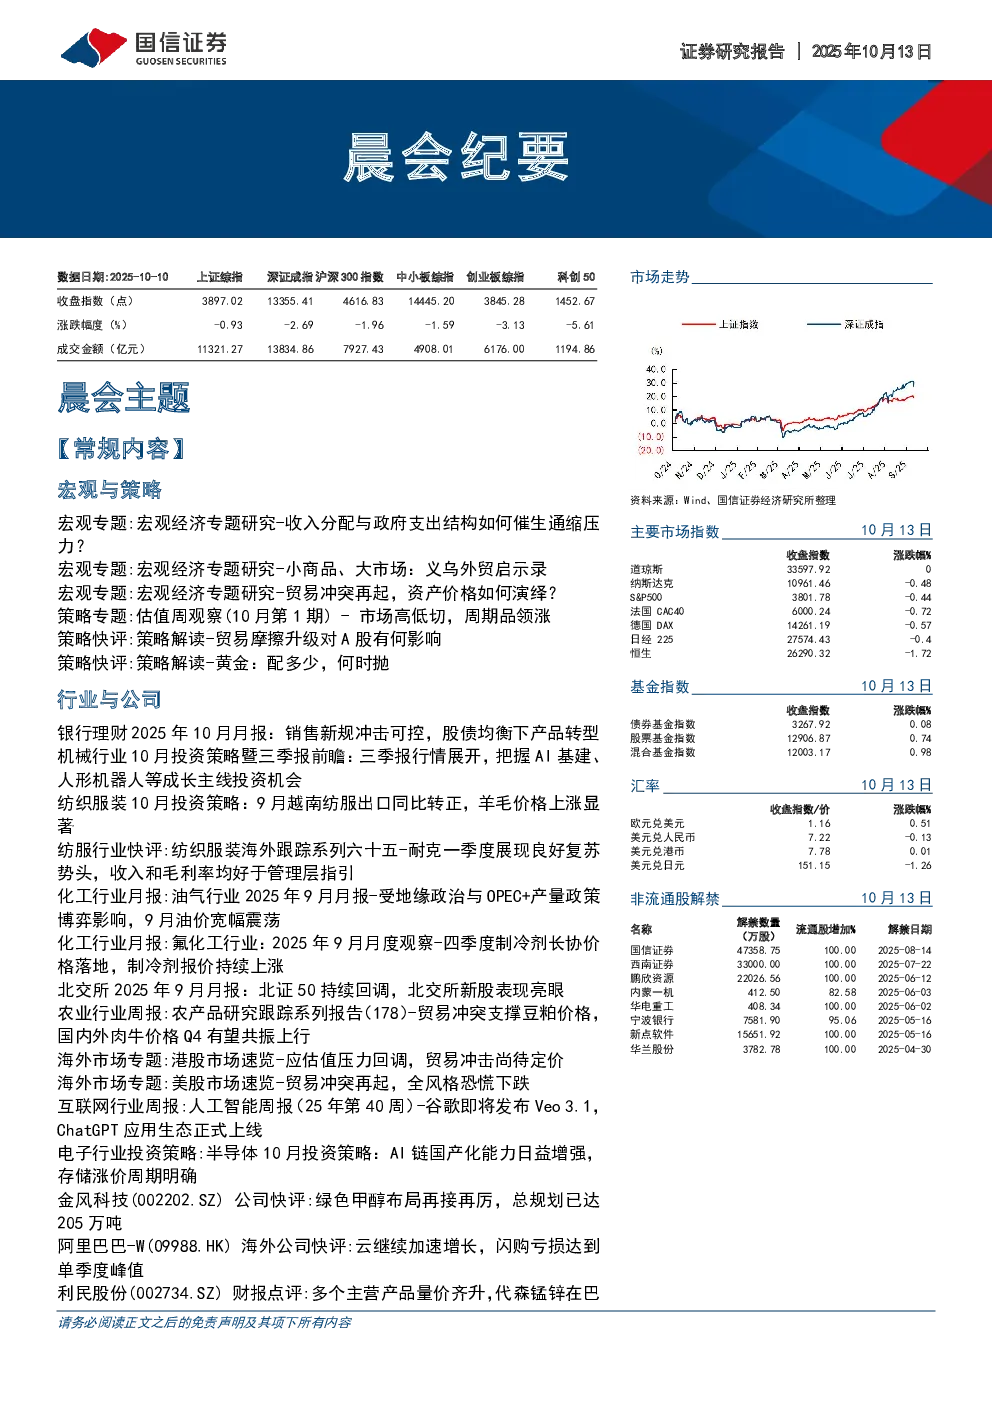
- 近一周海外市场跌多涨少,日经225领涨主流宽基指数。
- A股核心宽基涨跌互现,估值温和变动,高低切作用下,价值显著优于成长。
- 一级行业跌多涨少,估值同频变化,上游周期、支持服务普遍收涨,前期利润垫较厚的TMT和电力设备整体下跌。
- 必选消费行业估值性价比略占优,食品饮料和农林牧渔估值修复空间较大。
- 新兴产业分化明显,演绎高低切,核电涨幅超过5%,数字经济近一周整体表现不佳。
- 策略解读
- 贸易摩擦升级对A股短期受情绪冲击影响较大,中期仍看好A股市场,关注四季度风格再平衡,布局地产、券商、消费等价值型板块。
- 黄金中长期价格走势看好,居民资产配置中黄金的比例在2-10%间较适宜,机构配置盘比例则可适当提升。
行业与公司
- 银行理财:销售新规冲击可控,股债均衡下产品转型。市场可能高估了基金销售新规的影响,银行理财赎公募基金体量显著低于市场预期。未来银行理财产品将走向多资产、多策略,与公募基金合作提升权益市场直接投资能力。
- 机械行业:三季报行情展开,把握AI基建、人形机器人等成长主线投资机会。9月机械行业指数上涨,跑赢沪深300指数。10月投资观点:把握成长主线的投资机会,持续推荐AI基建+AI应用+进口替代,关注有业绩&估值双升的潜力标的和股价位置较低但长期基本面扎实的绩优标。
- 纺织服装:9月越南纺服出口同比转正,羊毛价格上涨显著。9月以来A股纺服板块走势弱于大盘,纺织制造表现优于品牌服饰。重点关注纺织制造反弹机会,建议三季报披露后布局困境反转机会。
- 化工行业:油气行业受地缘政治与OPEC+产量政策博弈影响,9月油价宽幅震荡。预计2025年布伦特油价中枢在65-75美元/桶,WTI油价中枢在60-70美元/桶。
- 氟化工行业:四季度制冷剂长协价格落地,制冷剂报价持续上涨。R32、R410A等主流制冷剂产品价格上涨,液冷带动上游氟化液与制冷剂需求提升。
- 北交所:北证50持续回调,北交所新股表现亮眼。北交所上市公司总数为277家,总市值为8687.88亿元。流动性和市场成交活跃度保持活跃,两融余额继续提升。
- 农业行业:贸易冲突支撑豆粕价格,国内外肉牛价格Q4有望共振上行。看好牧业大周期反转,养殖链低估值龙头标的以及宠物消费成长。
- 海外市场:港股市场应估值压力回调,贸易冲击尚待定价。美股市场贸易冲突再起,全风格恐慌下跌。
- 互联网行业:人工智能周报:谷歌即将发布Veo3.1,ChatGPT应用生态正式上线。AI已呈现对互联网巨头广告业务场景、云计算场景和企业效率方面的明显作用,建议继续聚焦AI主线。
- 电子行业:半导体10月投资策略:AI链国产化能力日益增强,存储涨价周期明确。AI生态全国产化能力日益增强,存储芯片处于涨价周期,国产芯片高端化和制造本土化共同推动对中国产能的需求。
- 金风科技:绿色甲醇布局再接再厉,总规划已达205万吨。金风科技扩大兴安盟项目产能规划,通过绿色甲醇打造第二成长曲线,为公司参与全球绿色能源市场打开广阔空间。
- 阿里巴巴-W:云继续加速增长,闪购亏损达到单季度峰值。预计FY26Q2收入继续加速,同比+30%,同时EBITAMargin则保持稳定。
- 利民股份:多个主营产品量价齐升,代森锰锌在巴西获原药及制剂登记。公司业绩大幅增长的主要原因是主要产品销量和价格同比上涨、毛利率提升以及参股公司业绩上涨带来投资收益增加。
- 中银香港:净息差下降,非息收入增长明显。上半年净息差同比下降,非息收入增长明显。预计2025-2027年公司归母净利润同比增长1.8%/3.4%/6.2%。
- 飞荣达:领先的热管理平台型公司,充分受益AI服务器及人形机器人产业发展。公司受益下游消费电子需求回暖和AI服务器散热需求爆发增长,拓展人形机器人灵巧手和散热方案打开更大成长空间。
- 帝奥微:筹划收购荣湃半导体股权,有望完善产品线布局。本次收购有利于公司补充产品线,加速相关市场拓展。
- 金融工程
- 热点追踪周报:本周从全市场创新高股票中筛选出了包含工业富联、香农芯创、兴业银锡等50只平稳创新高的股票。
- 主动量化策略周报:股票涨基金跌,成长稳健组合年内满仓上涨62.19%。
- 多因子选股周报:超额全线回暖,四大指增组合本周均跑赢基准。
- 港股投资周报:多只有色股创一年新高,港股精选组合年内上涨76.55%。
- 金融工程日报:沪指突破3900点创十年新高,有色行业爆发;大盘低开低走,双创回撤较大、光刻机概念午后崛起。