港股市场表现
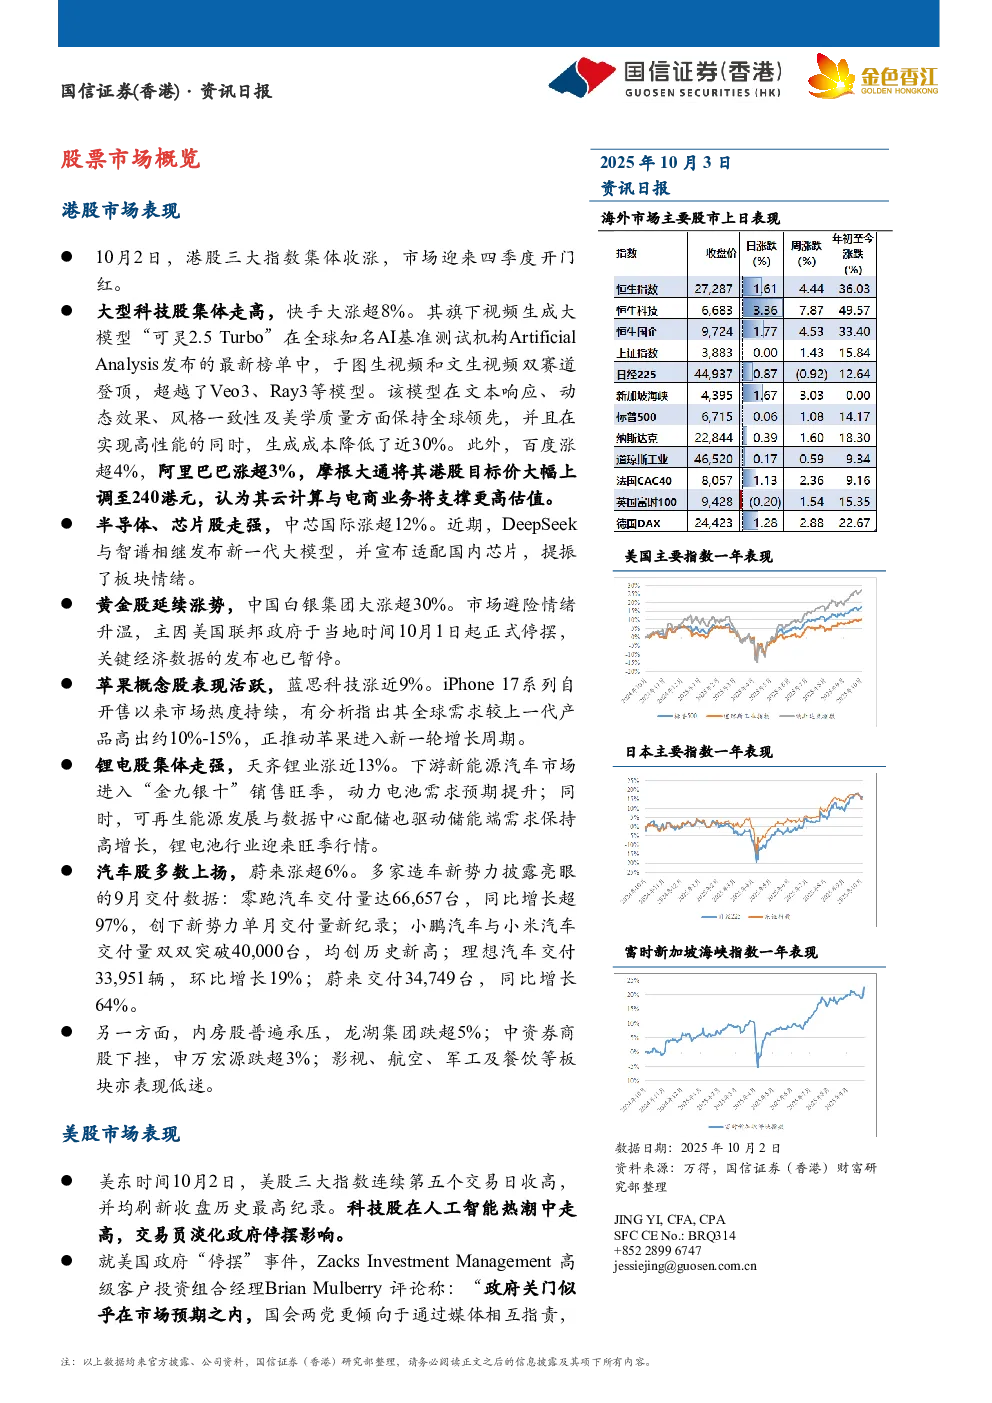
- 整体: 10月2日,港股三大指数集体收涨,迎来四季度开门红。
- 科技股: 快手大涨超8%,其视频生成大模型“可灵2.5 Turbo”在AI基准测试中登顶;百度涨超4%,阿里巴巴涨超3%,摩根大通上调其港股目标价至240港元。
- 半导体: 中芯国际涨超12%,受DeepSeek与智谱发布新一代大模型并适配国内芯片提振。
- 黄金股: 中国白银集团大涨超30%,因美国联邦政府停摆引发市场避险情绪升温。
- 苹果概念: 蓝思科技涨近9%,iPhone 17系列市场热度持续,全球需求较上一代高出约10%-15%。
- 锂电股: 天齐锂业涨近13%,受益于新能源汽车销售旺季和可再生能源发展驱动。
- 汽车股: 蔚来涨超6%,多家造车新势力9月交付数据亮眼,零跑汽车同比增长超97%,小鹏汽车与小米汽车均创历史新高。
- 承压板块: 内房股普遍承压,龙湖集团跌超5%;中资券商股下挫,申万宏源跌超3%;影视、航空、军工及餐饮等板块表现低迷。
美股市场表现
- 整体: 美股三大指数连续第五个交易日收高,刷新收盘历史最高纪录,科技股在AI热潮中走高。
- 政府停摆: 市场淡化政府停摆影响,分析师认为市场或可容忍僵局数日,若推动部门精简可能被视为积极信号。
- 降息预期: 政府停摆及经济数据发布延迟,令美联储10月降息预期增强。
- AI概念: OpenAI估值达5000亿美元,成为全球价值最高的初创企业,提振AI领域市场情绪。
- 芯片股: 费城半导体指数创历史新高,英伟达市值增至4.598万亿美元,英特尔、AMD涨超3%。
- 大型科技股: 微软跌0.76%,苹果涨0.66%,谷歌C涨0.36%,亚马逊涨0.81%,Meta涨1.35%,博通涨1.44%,特斯拉跌5.11%。
- 其他板块: 加密货币与稳定币相关概念股表现强势,Circle涨16.04%,Bullish涨11.68%,Coinbase涨7.48%。
- 中概股: 纳斯达克中国金龙指数上升1.06%,霸王茶姬涨5.66%,小马智行涨4.52%,阿里巴巴涨3.59%,蔚来涨3.14%,百度涨2.03%。
日股市场表现
- 整体: 日经225指数上涨0.87%,结束连续四个交易日下跌;东证指数下跌0.24%。
- 芯片股: 受美国费城半导体指数创新高的带动,半导体设备制造商东京电子大涨7.88%,测试设备商爱德万测试上涨2.52%,铠侠飙涨14.98%。
- 银行股: 普遍承压,三菱日联金融集团下跌1.92%,瑞穗金融集团与三井住友金融集团分别下跌1.4%和1.04%。
- 汽车股: 表现疲软,丰田与本田分别下跌0.58%和0.53%,日产汽车重挫2.20%,因美国电动车市场销售放缓及购车补贴政策结束。
重点新闻
- 全球宏观: 大豆取代稀土成中美博弈新战场,美国财长预测下一轮中美贸易谈判将取得突破;白宫寻求加大对民主党施压,政府停摆恐将拖入下周;美企招聘与裁员双双放缓;美国证券交易委员会将暂停受理IPO申请;美联储主席候选人面试即将开始;美国银行体系准备金进一步下降;欧盟拟提高钢铁进口关税税率。
- 行业资讯: 特斯拉第三季度交付量创季度新高,但股价重挫逾5%;亚马逊推出新的食品自有品牌“亚马逊生鲜”;Doordash完成对英国外卖公司Deliveroo的收购;波音777X客机首飞计划推迟;华为智能手表出货量超越苹果登顶全球;中国铁路国庆假期首日发送旅客数量创单日历史新高;中国2025年电影总票房已超过2024年全年总票房;香港金管局收到36家机构提交的稳定币牌照申请;紫金黄金国际将于10月15日收市后被纳入恒生综合指数。