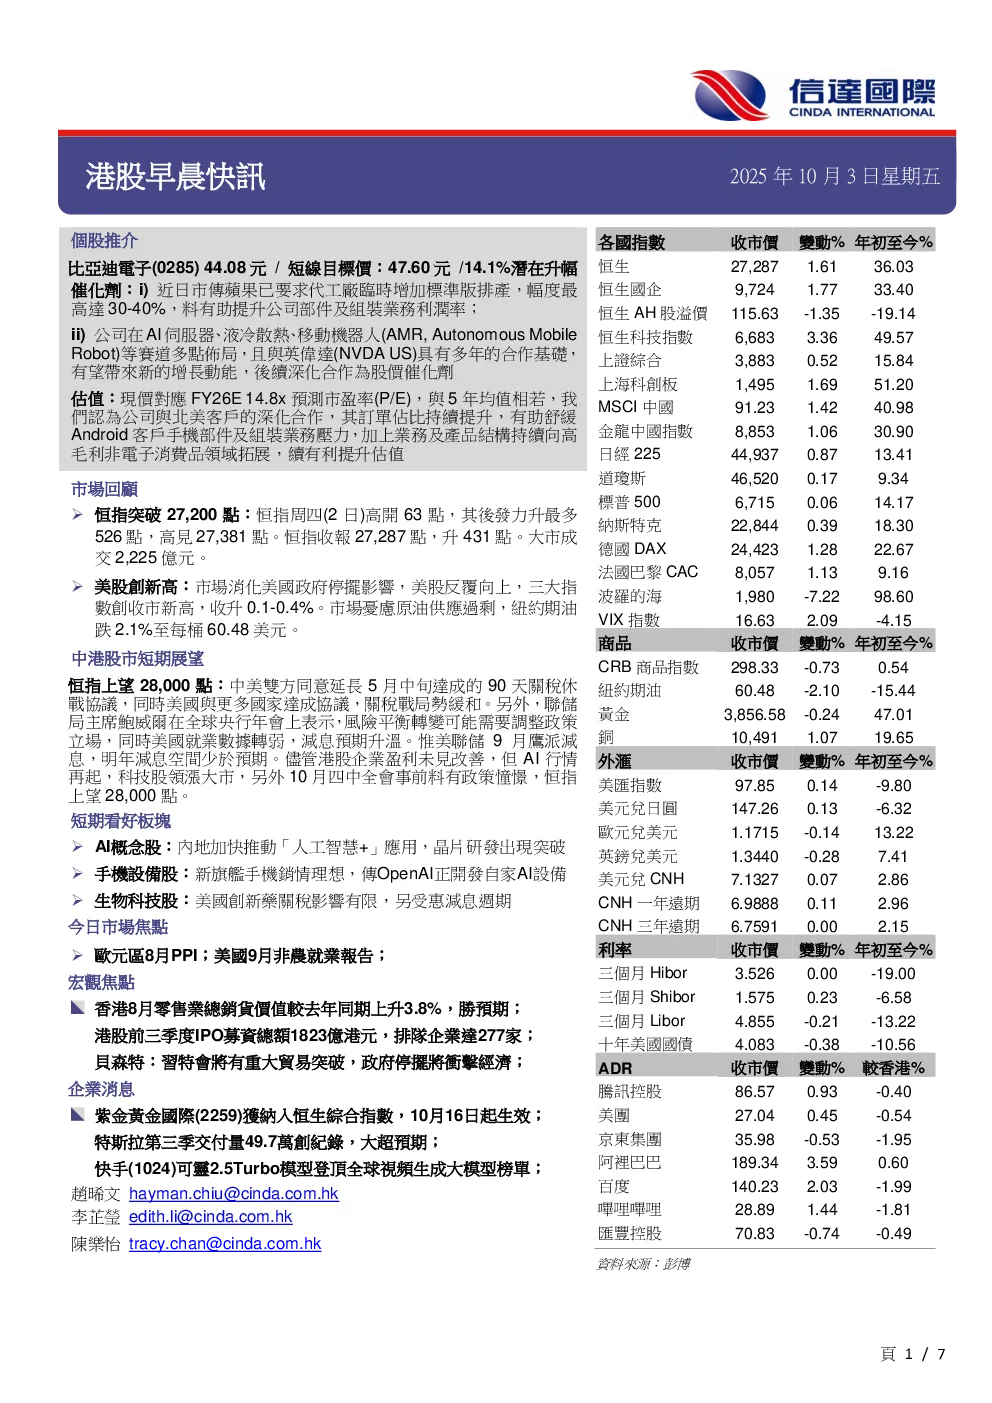
市场回顾
- 恒生指数突破27,200点,升431点,成交2,225亿港元。
- 美股创收市新高,三大指数升0.1-0.4%,原油跌2.1%至每桶60.48美元。
中港股市短期展望
- 中美关税战缓和,美联储加息预期升温,港股企业盈利未改善,但AI行情再起,科技股领涨,恒指上望28,000点。
- 短期看好板块:AI概念股、手机设备股、生物科技股。
今日市场焦点
宏观焦点
- 香港8月零售业总销货价值同比上升3.8%。
- 港股前三季度IPO募资总额1823亿港元,排队企业达277家。
- 贝森特:习特会将有重大贸易突破,政府停摆将冲击经济。
- 欧元区拟削钢铁进口配额近半,超额进口关税加倍至50%。
- 日本央行副行长暗示经济正具备加息条件。
- 原油势创多月来最大周跌幅,欧佩克+会议前夕供应担忧加剧。
企業消息
- 东风集团旗下岚图汽车递交上市申请,中金为独家保荐人。
- 同仁堂医养通过港IPO聆讯,料成同仁堂系内第四家上市公司。
- 中国电商SaaS提供商聚水潭据报10月招股集资最多23亿港元。
- 紫金黄金国际获纳入恒生综合指数,10月16日起生效。
- 特斯拉第三季交付量49.7万创纪录,大超预期。
- Tesla年内第二度减价Model Y,明起减价13%。
- 小鹏今年第三季交付新车逾11万輛,按年增149%。
- 商汤医疗肺癌AI筛查解决方案落地新加坡。
- 快手可灵2.5Turbo模型登顶全球视频生成大模型榜单。
个股推介
- 比亚迪电子(0285):买入,目标价47.60元,潜在升幅14.1%。
- 基本面:1H25纯利大致符合市场预期,收入及净利润分别按年增长2.6%/14.0%,毛利率按年基本持平于6.9%,手机业务中,部件及组装收入分别按年-2%/-10%,汽车业务持续维持较快增长,净利率按年提升0.2个百分点至2.1%。
- 催化剂:i) 市传苹果已要求代工厂临时增加标准版排产,幅度最高达30-40%,料有助提升公司部件及组装业务利润率;ii) 公司在AI服务器、液冷散热、移动机器人(AMR, Autonomous Mobile Robot)等赛道多点布局,且与英伟达(NVDA US)具有多年的合作基础,有望带来新的增长动能,后续深化合作為股價催化劑。
- 估值:现价对应FY26E 14.8x预测市盈率(P/E),与5年均值相若,我们认为公司与北美客户的深化合作,其订单占比持续提升,有助舒缓Android客户手机部件及组装业务压力,加上业务及产品结构持续向高毛利非电子消费品领域拓展,續有利提升估值。
- 技术走势:股价近日於50天线现支持,同时仍处4月至今短期升轨上,加上14日RSI築底回升,MACD「熊差」收窄,有利股价反彈。