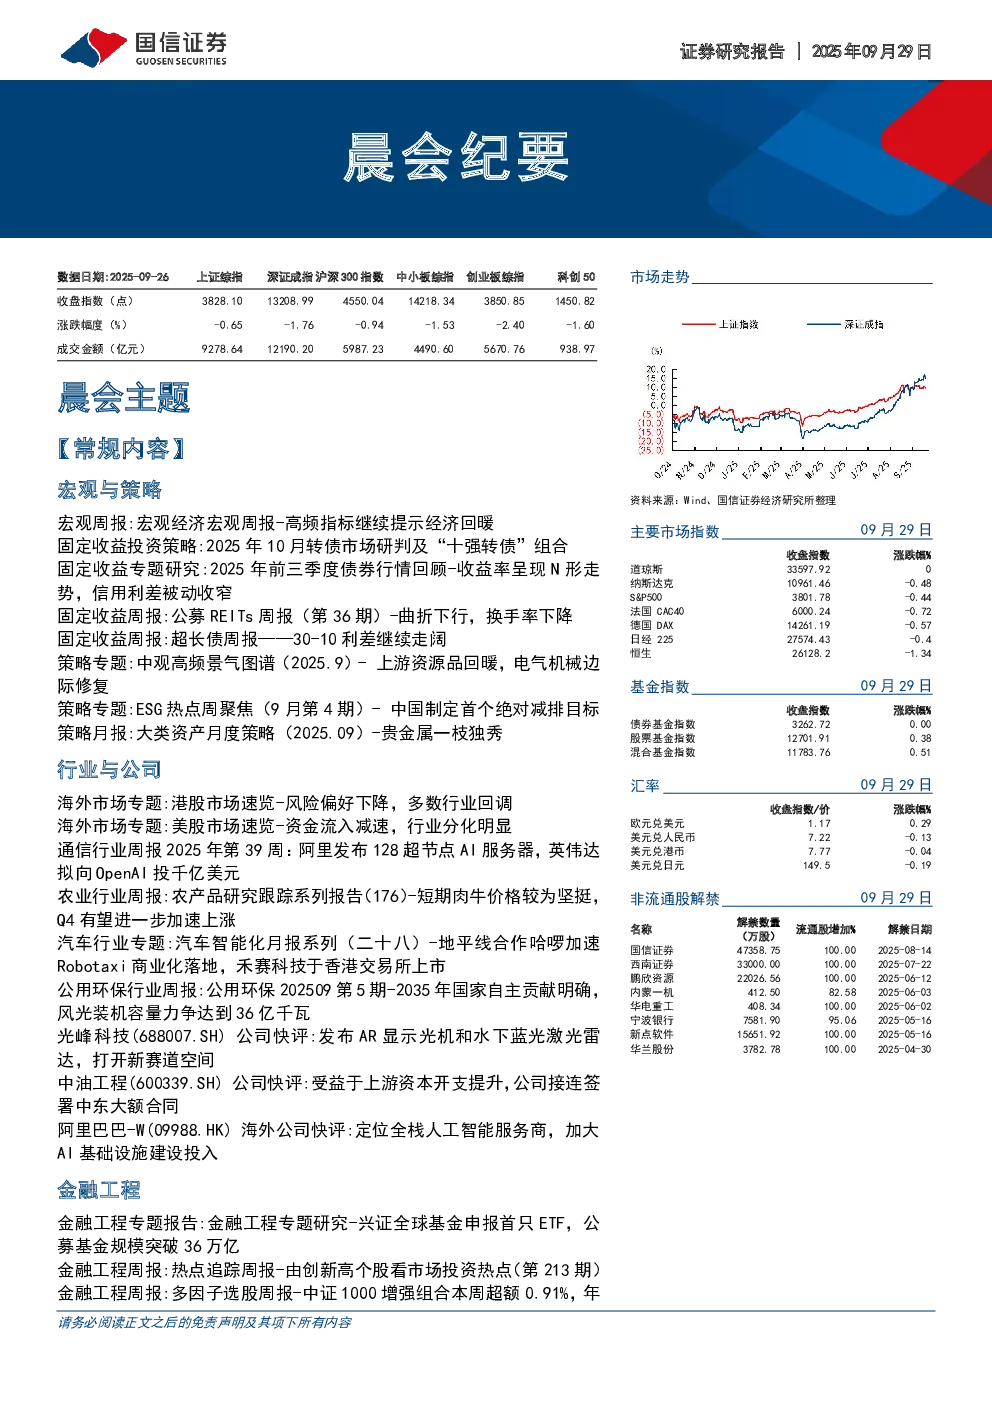
宏观经济
- 高频指标显示经济回暖,投资和房地产领域景气上升。
- 预计9月CPI环比约为0.3%,同比回升至-0.1%;PPI环比约为-0.1%,同比或回升至-2.4%。
- 建议关注能推动指数级别上涨的事件,如国产半导体突破、PPI数据改善、工业金属需求增加、美联储降息等。
固定收益
- 前三季度债市收益率宽幅震荡上行,信用利差被动收窄。
- 公募REITs指数下跌,水利设施、市政设施、保障房跌幅最大。
- 30-10利差继续走阔,超长债收益率创新高。
- 建议关注低回撤的低价“化债”+银行配置、均衡配置各行业平衡型转债、市场高速增长或份额提升空间的个券。
策略
- 上游资源品回暖,电气机械边际修复。
- 中国制定首个绝对减排目标,政策分化中企业创新引领减排。
- 贵金属一枝独秀,建议增配全球权益资产。
行业与公司
- 港股市场风险偏好下降,多数行业回调。
- 美股市场资金流入减速,行业分化明显。
- 通信行业:阿里发布128超节点AI服务器,英伟达拟向OpenAI投千亿美元。
- 农业行业:短期肉牛价格较为坚挺,Q4有望进一步加速上涨。
- 汽车行业:地平线合作哈啰加速Robotaxi商业化落地,禾赛科技于香港交易所上市。
- 公用环保行业:2035年国家自主贡献明确,风光装机容量力争达到36亿千瓦。
- 光峰科技发布AR显示光机和水下蓝光激光雷达,打开新赛道空间。
- 中油工程受益于上游资本开支提升,接连签署中东大额合同。
- 阿里巴巴-W定位全栈人工智能服务商,加大AI基础设施建设投入。