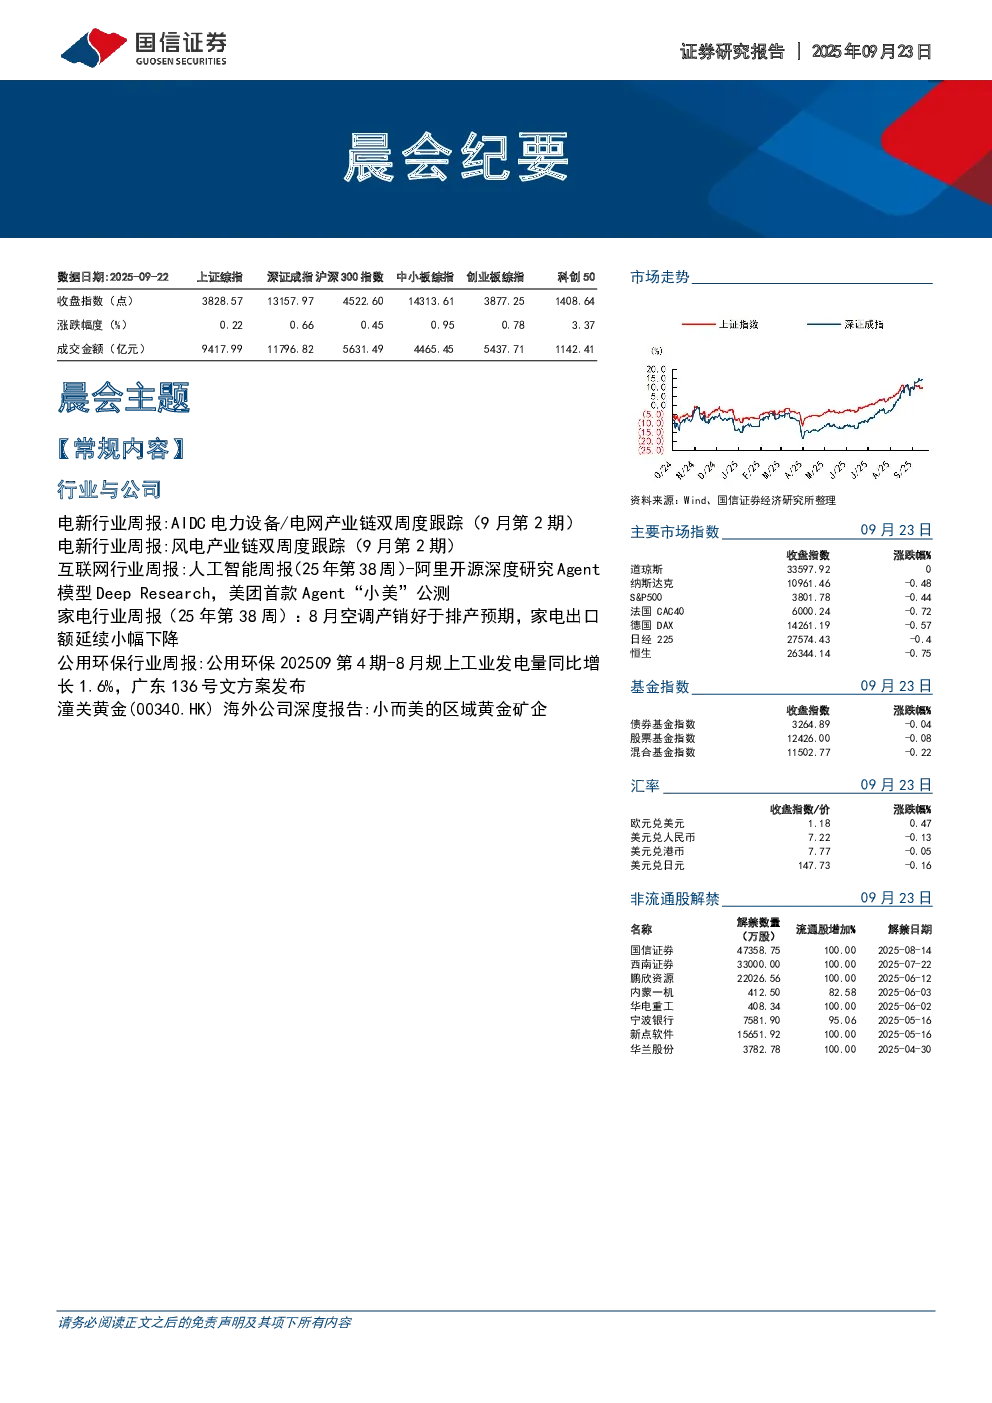
行业与公司
电新行业周报
AIDC电力设备
- 近两周板块普遍上涨,UPS、HVDC、BBU涨幅居前。
- 国内企业在细分产品和环节具备竞争优势,头部企业逐步建立解决方案提供能力。
- 算力芯片国产替代推动价值链向中国企业转移,预计2025年是全球AIDC建设元年。
- 建议关注变压器/开关柜、UPS/HVDC、有源滤波器APF、服务器电源环节。
- 产业链梳理:变压器/开关柜(金盘科技、明阳电气等)、UPS/HVDC(中恒电气、科士达等)、服务器电源(麦格米特等)、BBU(蔚蓝锂芯等)、铜连接(沃尔核材等)。
电网
- 2025年1-7月电源工程投资同比增长3.1%,电网工程投资同比增长12.5%。
- 特高压、输变电设备、计量设备中标结果陆续公布,金额同比变化较大。
- 近两周电网设备板块普遍上涨,线缆部件、电网自动化、输变电设备涨幅居前。
- 行业观点:下半年特高压招标开工有望集中释放,网内企业业绩确定性强。
- 建议关注特高压订单、虚拟电厂、电力设备出海等方向。
- 产业链梳理:思源电气、三星医疗、金盘科技、平高电气、许继电气等。
风电产业链周报
行业要闻
- 2025年至今全国风机公开招标容量同比下降,陆上风机降幅大于海上风机。
- 2025年7月风电新增装机同比下降,但1-7月累计装机同比增长。
- 12家风电整机制造商国内项目中标规模前三为金风科技、运达股份、远景能源。
- 近两周黑色类原材料价格上涨,环氧树脂价格环比上涨。
板块行情
- 近两周风电板块普遍上涨,轴承、整机、叶片板块涨幅居前。
- 个股方面,金雷股份、五洲新春、运达股份涨幅居前。
行业观点
- 海风方面,江苏、广东重大项目陆续开工,国管海风开发元年预计下半年政策落地。
- 陆风方面,2025年行业装机有望达100GW,零部件企业迎来量价齐增,主机企业盈利有望修复。
- 中国风机出海方兴未艾,2025-26年新增订单保持高增。
- 建议关注出口布局领先的管桩、海缆龙头,国内盈利筑底、出口加速的整机龙头,零部件企业。
互联网行业周报
人工智能动态
- 产品应用:百度AI搜索月活登顶,腾讯推出AI3D工作台,谷歌支持AI搜索,美团推出AIAgent产品“小美”。
- 底层技术:通义开源深度研究Agent模型DeepResearch,字节跳动发布图像创作模型,阿里开源动作生成模型。
- 行业政策:广东支持AI融合机器人开辟新市场,四川将建“算力超市”。
投资建议
- AI对互联网巨头广告、云计算、企业效率有明显作用,建议继续聚焦AI主线。
- 推荐腾讯控股、阿里巴巴、快手、百度集团、美图公司,以及腾讯音乐、网易云音乐。
风险提示
- 政策风险,疫情反复风险,短视频行业竞争风险,宏观经济下行风险,游戏公司新产品风险等。
家电行业周报
8月空调产销好于排产预期
- 8月空调产量同比增长,销量小幅下滑,内外销量均好于排产预期。
- 内销增长韧性较强,外销量延续下降但降幅收窄。
- 8月家电出口额下降,冰箱出口增速回升,洗衣机、吸尘器增长较好。
8月美国家电零售额增长
- 美国家电零售额同比增长,库存环比持续提升。
- 美国家电消费大盘表现稳健,但门店库存规模持续上涨。
重点数据跟踪
- 家电相对收益+2.04%,LME3个月铜、铝价格周环比下降,美西/美东/欧洲线周环比上涨。
核心投资组合建议
- 白电:美的集团、格力电器、海尔智家、TCL智家、海信家电。
- 厨电:老板电器。
- 小家电:小熊电器、石头科技、科沃斯。
风险提示
公用环保行业周报
市场回顾
- 本周公用事业、环保指数下跌,电力板块子板块中火电、水电、新能源发电、水务、燃气板块表现各异。
重要事件
- 8月规上工业发电量同比增长,风电增速加快,水电降幅扩大。
- 广东发布新能源上网电价市场化改革方案。
专题研究
- 国家发改委、国家能源局印发《新型储能规模化建设专项行动方案》,多个省份出台针对新型储能项目的容量电价或补偿政策。
投资策略
- 公用事业:推荐华电国际、上海电力、龙源电力、三峡能源、中国核电、中国广核、长江电力、九丰能源。
- 环保:推荐光大环境、中山公用、聚光科技、山高环能、长青集团。
风险提示
- 环保政策不及预期,用电量增速下滑,电价下调,竞争加剧。
潼关黄金(00340.HK)海外公司深度报告
公司概况
- 公司主营金矿采选及回收业务,黄金矿产区在陕西潼关以及甘肃肃北。
- 2024年实现营业额16亿港元,毛利5.23亿港元,净利2.11亿港元。
行业分析
- 金价有望继续保持强势,美元信用走弱刺激黄金需求,央行购金形成中长期推力。
- 俄乌冲突和中东局势或持续扰动市场情绪。
公司战略
- 持续扩资源,在产和储备矿山并重,两地矿区年处理量合计可达94万吨。
- 与紫金矿业签署黄金流协议,锁定部分产量收益并引入前期资金。
盈利预测与估值
- 预计2025-2027年归母净利润7.8/10.5/12.6亿港元,EPS分别为0.18/0.24/0.29港元。
- 首次覆盖给予“优于大市”评级。
风险提示
- 避险情绪下降,黄金价格下跌风险;矿山品位下滑,产量偏低的风险。