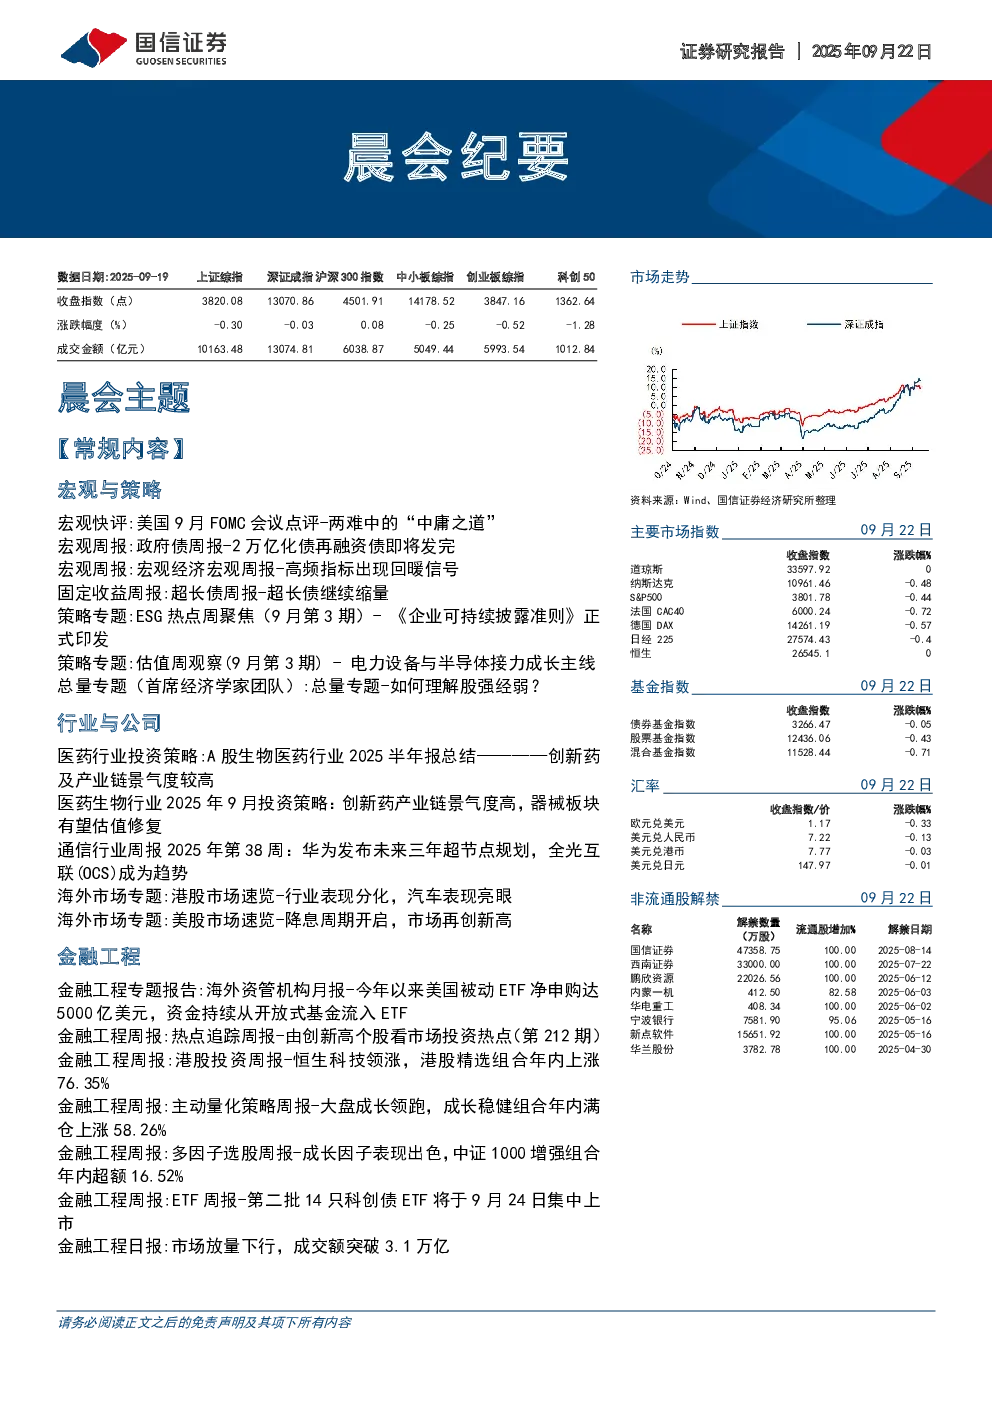
宏观与策略
- 美国9月FOMC会议点评:美联储降息25个基点至4.00%-4.25%区间,维持缩表节奏,体现“中庸之道”。
- 政府债周报:2万亿化债再融资债即将发完,政府债净融资累计超出去年同期4.9万亿,广义赤字进度超去年同期。
- 宏观经济周报:高频指标出现回暖信号,国信高频宏观扩散指数A由负转正,指数B明显回升,消费、投资、房地产领域景气回升。
- 超长债周报:超长债继续缩量,30年国债和10年国债利差处于历史较低水平,预计债市交易主线转向基本面,短期有望超跌反弹。
- ESG热点周聚焦:《企业可持续披露准则》正式印发,政策标准化、技术产业化、治理国际化协同推进。
- 估值周观察:电力设备与半导体接力成长主线,A股核心宽基指数PE、PB、PS基本位于近一年92%-96%分位数,PCF分位数处低位。
- 总量专题:近期股市与经济数据背离,科技板块特别是算力与AI产业链成为上涨核心驱动力,中期可能出现风格再平衡。
行业与公司
- 医药行业投资策略:创新药及产业链景气度较高,创新药板块步入快速放量期,CXO板块业绩迅速回暖,器械板块有望估值修复。
- 医药生物行业投资策略:创新药产业链景气度高,器械板块有望估值修复,推荐关注科伦博泰生物、康方生物、信达生物等。
- 通信行业周报:华为发布未来三年超节点规划,全光互联(OCS)成为趋势,推荐关注光器件光模块、通信设备、液冷等。
- 港股市场速览:行业表现分化,汽车表现亮眼,恒生科技指数表现突出,推荐关注中国移动、中际旭创、中兴通讯等。
- 美股市场速览:降息周期开启,市场再创新高,推荐关注汽车与汽车零部件、技术硬件与设备、媒体与娱乐等。
金融工程
- 海外资管机构月报:今年以来美国被动ETF净申购达5000亿美元,资金持续从开放式基金流入ETF。
- 金融工程周报:恒生科技领涨,港股精选组合年内上涨76.35%,推荐关注中创智领、澜起科技等。
- 主动量化策略周报:大盘成长领跑,成长稳健组合年内满仓上涨58.26%,推荐关注工业富联、巨人网络等。
- 多因子选股周报:成长因子表现出色,中证1000增强组合年内超额16.52%。
- ETF周报:第二批14只科创债ETF将于9月24日集中上市。
- 金融工程日报:市场放量下行,成交额突破3.1万亿,推荐关注华丰科技、世嘉科技等。