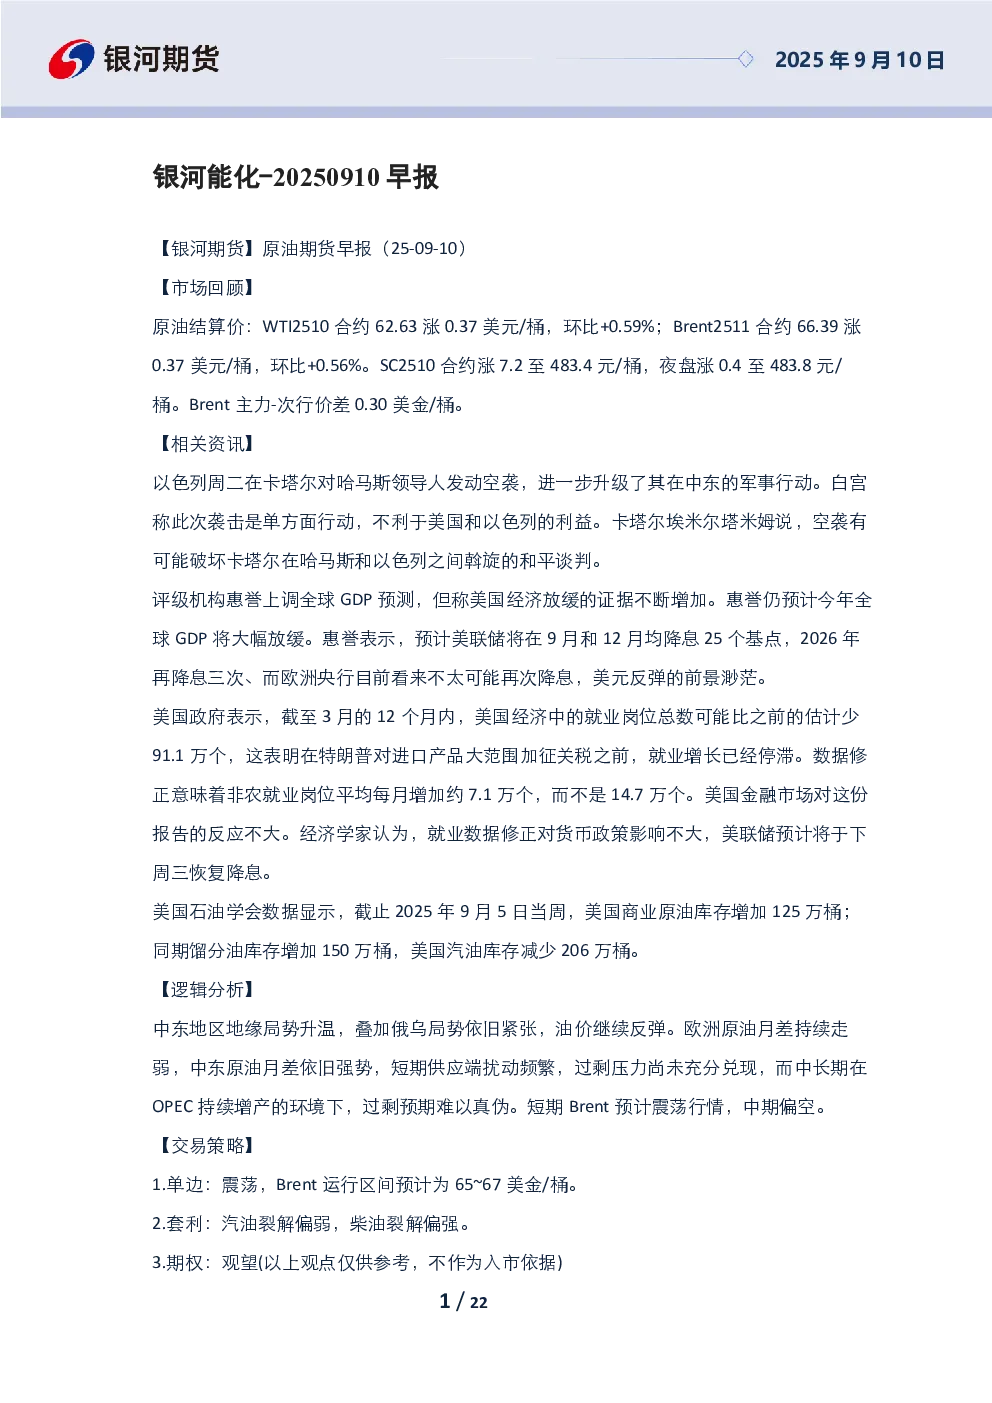
原文总结
市场回顾:WTI和Brent期货结算价均上涨,SC期货结算价上涨。高硫燃料油月差走弱,中东原油月差依旧强势。
相关资讯:中东地缘局势升温,俄乌局势紧张,油价反弹。惠誉上调全球GDP预测,但称美国经济放缓的证据不断增加。美国政府表示,美国经济中的就业岗位总数可能比之前的估计少91.1万个。美国石油学会数据显示,美国商业原油库存增加125万桶,馏分油库存增加150万桶,汽油库存减少206万桶。
逻辑分析:中东地区地缘局势升温,俄乌局势依旧紧张,油价继续反弹。欧洲原油月差持续走弱,中东原油月差依旧强势,短期供应端扰动频繁,过剩压力尚未充分兑现,而中长期在OPEC持续增产的环境下,过剩预期难以真伪。短期Brent预计震荡行情,中期偏空。
交易策略:单边:震荡,Brent运行区间预计为65~67美金/桶。套利:汽油裂解偏弱,柴油裂解偏强。期权:观望。
市场回顾:BU2511和BU2512期货合约夜盘收涨。山东、华东、华南地区沥青现货价格稳价。
相关资讯:山东市场部分项月赶工、终端需求相对平稳,原油价格反弹、提振市场情绪,昨日区内低价资源减少,不过部分炼厂沥青存在复产计划,市场资源供应相对充足,多数中下游用户对高价资源接受度不高,部分地炼沥青价格仍运行在3500元/吨以下。长三角市场镇海炼化以及江苏新海短期停产、炼厂整体供应量略缩减,不过镇江地区低价资源偏多,利空炼厂出货,且继周一中石化价格集中下调后,昨日中石油下跌。目前,主营炼厂库存水平中低,且部分项目赶工支撑需求,短期当地沥青价格或以稳为主。华南市场昨日多数地区受台风降雨天气影响,终端施工进度放缓,佛山库主流成交价小幅下跌至3490-3510元/吨,不过当地主力炼厂排产量较低,且整体库存水平可控,短期或可支撑沥青价格保持稳定。
逻辑分析:供应短期偏紧,需求环比稳定,供需双弱的环境下炼厂库存企稳回升,社会库存稳定去库。沥青自身缺乏明显驱动,现货价格预计偏弱运行,裂解价差短期受油价波动主导,中期偏空。BU2511合约运行区间预计在3350~3500。
交易策略:1.单边:震荡。2.套利:沥青-原油价差震荡偏弱。3.期权:观望。
市场回顾:FU01和LU11期货合约夜盘收涨。新加坡纸货市场,高硫Sep/Oct月差1.7至4.0美金/吨,低硫Sep/Oct月差3.0至1.0美金/吨。
相关资讯:异常物流,新加坡一MR船载燃料油运往西非方向。新加坡低硫持续流入,主要来自尼日利亚较低含硫量的低硫直馏和南苏丹Dar低硫原油。9月9日新加坡现货窗口,高硫燃料油380无成交,高硫燃料油180无成交,低硫燃料油无成交。
逻辑分析:亚洲近端高硫供应及库存高位维持。高硫三季度供应压力较预期减小。乌克兰对俄罗斯炼厂轰炸趋于持续,包括梁赞、伏尔加格勒等大炼厂在内的多家炼厂已受袭,17%炼厂一次加工产能受到影响,路透预估影响原油加工能力约120万桶/日。墨西哥高硫出口在Olmeca和Tula二次装置投产背景下持续回落。美国再次制裁伊朗油品运输网络,中东高硫出口低位维持。需求端,高硫季节性发电需求逐步回落。高硫裂解下行及税改的成本低位背景下,进料需求仍有支撑。新加坡7月高硫船燃加注量达IMO2020以来历史最高水平。高硫近月关注新仓单生成及后续库存消化节奏。低硫燃料油现货贴水持续走低。低硫供应持续回升且下游需求无具体驱动。南苏丹与阿联酋矛盾下低硫重质原料物流改道泛新加坡地区方向预期增长。尼日利亚RFCC装置装置运营仍不稳定,关注近端低硫出口持续。Al-Zour低硫出口回升至炼厂正常运行时期高位,往新加披地区出口增长明显。中国市场低硫市场供应充裕需求稳定,关注近端低硫配额调整及下发节奏。
交易策略:1.单边:偏弱震荡。2.套利:低硫近月反套建议止盈。