宏观与策略
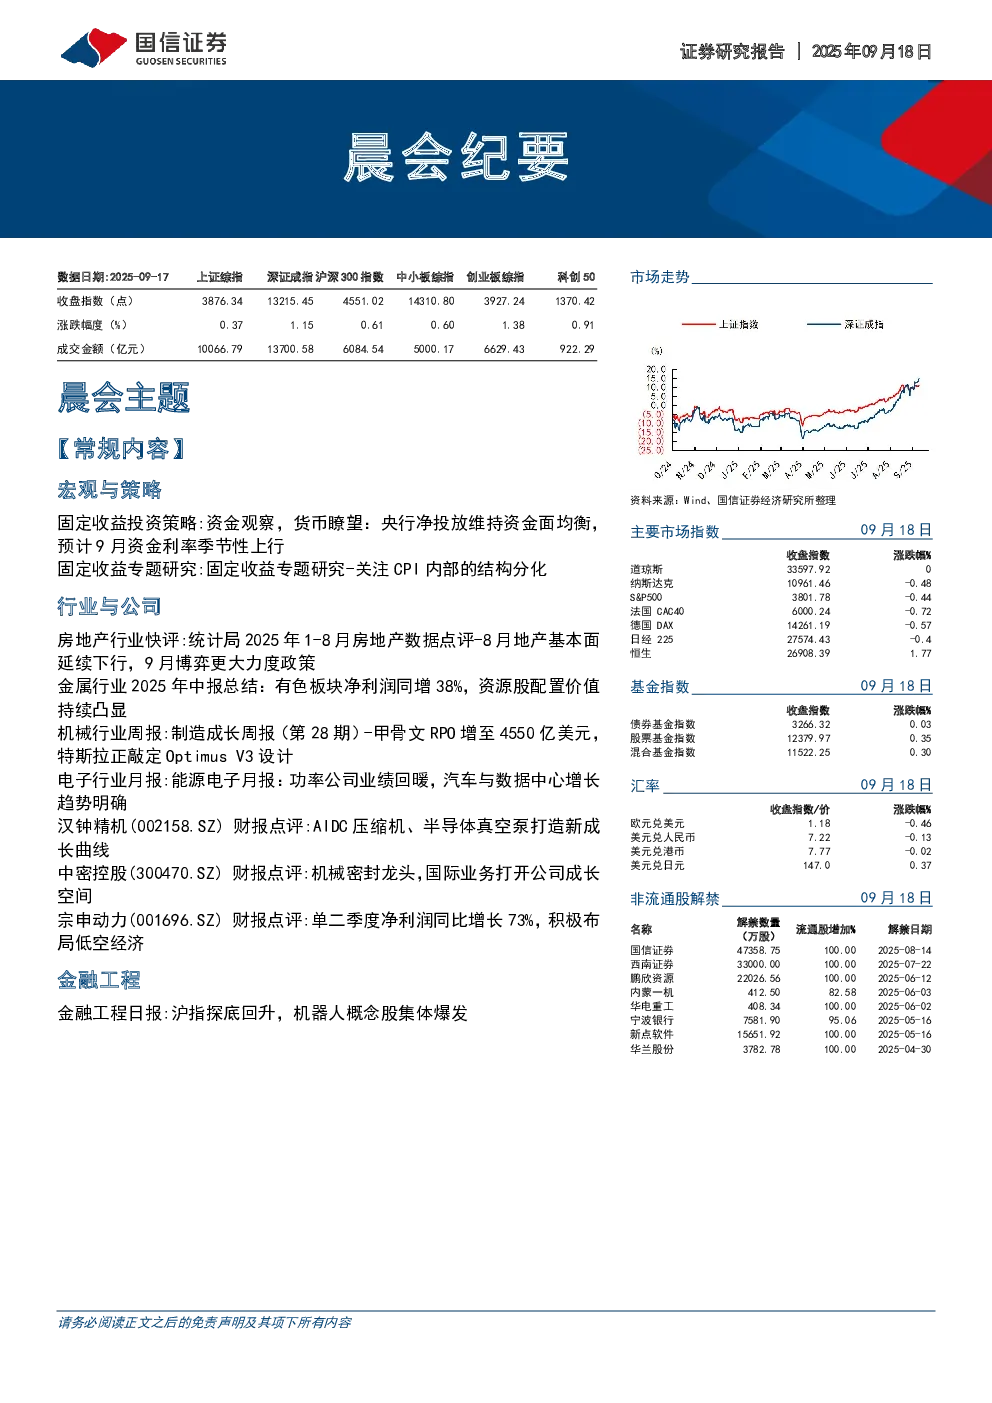
- 固定收益投资策略: 央行维持资金面均衡,预计9月资金利率季节性上行。海外市场,美联储9月降息预期一致,美债短期利率下降;国内市场,8月银行间和交易所回购利率均值大多下行,短期债券收益率方面,1年期短债收益率月均值大多小幅上行。8月和9月预估超额存款准备金率分别为1.3%和1.5%。
- 固定收益专题研究: CPI内部结构(食品项目和非食品项目)出现显著走势分化,食品因素更多蕴含供应因素,非食品因素更多是需求驱动。非食品价格或核心CPI的变化是关键,与10年期国债利率相关性较高。
行业与公司
- 房地产行业: 8月地产销售延续下行趋势,70城新房和二手房价格同比跌幅持续收窄,一线城市二手房价相比二三线明显补跌。房地产开发投资和房企到位资金累计跌幅持续扩大,新开工仍处于历史低位水平,竣工规模保持下行趋势。9月仍是地产股政策博弈窗口期,推荐中国金茂、中国海外宏洋集团、贝壳-W、我爱我家。
- 金属行业: 上半年上游企业受益商品涨价,利润同比提升。有色板块净利润同增38%,工业金属利润增速38%,贵金属利润增速65.6%,能源金属扭亏,小金属亏损收窄。美联储降息预期叠加避险需求,金价有望震荡上行。铜、铝供给端有序可控,下游需求稳增,商品价格重心不断抬升。
- 机械行业: 制造成长周报,甲骨文上调云基础设施收入预期,AI算力需求持续旺盛,关注AI液冷、燃机、制冷环节。特斯拉正敲定OptimusV3设计,人形机器人仍处于早期阶段,关注核心供应商和产业链技术进展。
- 电子行业: 能源电子月报,功率半导体业绩回暖,汽车与数据中心仍为主要增长方向。新能源汽车主驱IGBT模块主力厂商领先优势逐步确立,碳化硅渗透率提升。光储应用受益于国内储能从强制配走向市场化,海外大储需求走强。
- 汉钟精机: 上半年业绩下滑主要受光伏真空泵业务拖累,压缩机业务受益于数据中心等领域需求拉动实现增长。制冷压缩机有望受益AIDC发展,打开新成长空间。光伏真空泵有望企稳,半导体真空泵国产替代空间广阔。
- 中密控股: 上半年收入同比增长,增量业务稳步增长,存量业务保持韧性。橡塑密封与特种阀门板块稳健发展。新地佩尔二季度末在石化、输水引水、储能等市场敲定多个大订单。
- 宗申动力: 单二季度净利润同比增长73%,积极布局低空经济。传统主业方面,夯实细分市场龙头地位。新兴领域方面,重点布局航空动力、新能源、高端零部件三大战略性新兴领域。宗申航发公司已形成以中小型航空活塞发动机为主的产品线,涵盖无人机及轻型通航飞机市场。
- 金融工程: 沪市探底回升,机器人概念股集体爆发。两融余额为23927亿元,其中融资余额23758亿元,融券余额168亿元。ETF溢价较多的是专精特新ETF,折价较多的是互联网ETF。
市场数据
- 商品期货: 黄金上涨,布伦特原油上涨,白银下跌,铜下跌,铝下跌,铅上涨,豆一下跌,锌下跌,豆粕下跌,镍下跌,玉米下跌,锡上涨,螺纹钢下跌。
- 股票市场指数: 道琼斯工业平均指数上涨,纳斯达克综合指数下跌,S&P500指数下跌,法CAC40指数下跌,恒生指数上涨,沪深300指数上涨。
- 沪深港通资金: 北方华创、工业富联、药明康德等股票资金流入,三花智控、大洋电机等股票资金流出。
- 港股资金: 佰泽医疗、阿里巴巴-W、平安德银八零六C等股票资金流入,长飞光纤光缆、美团-W等股票资金流出。