市场回顾
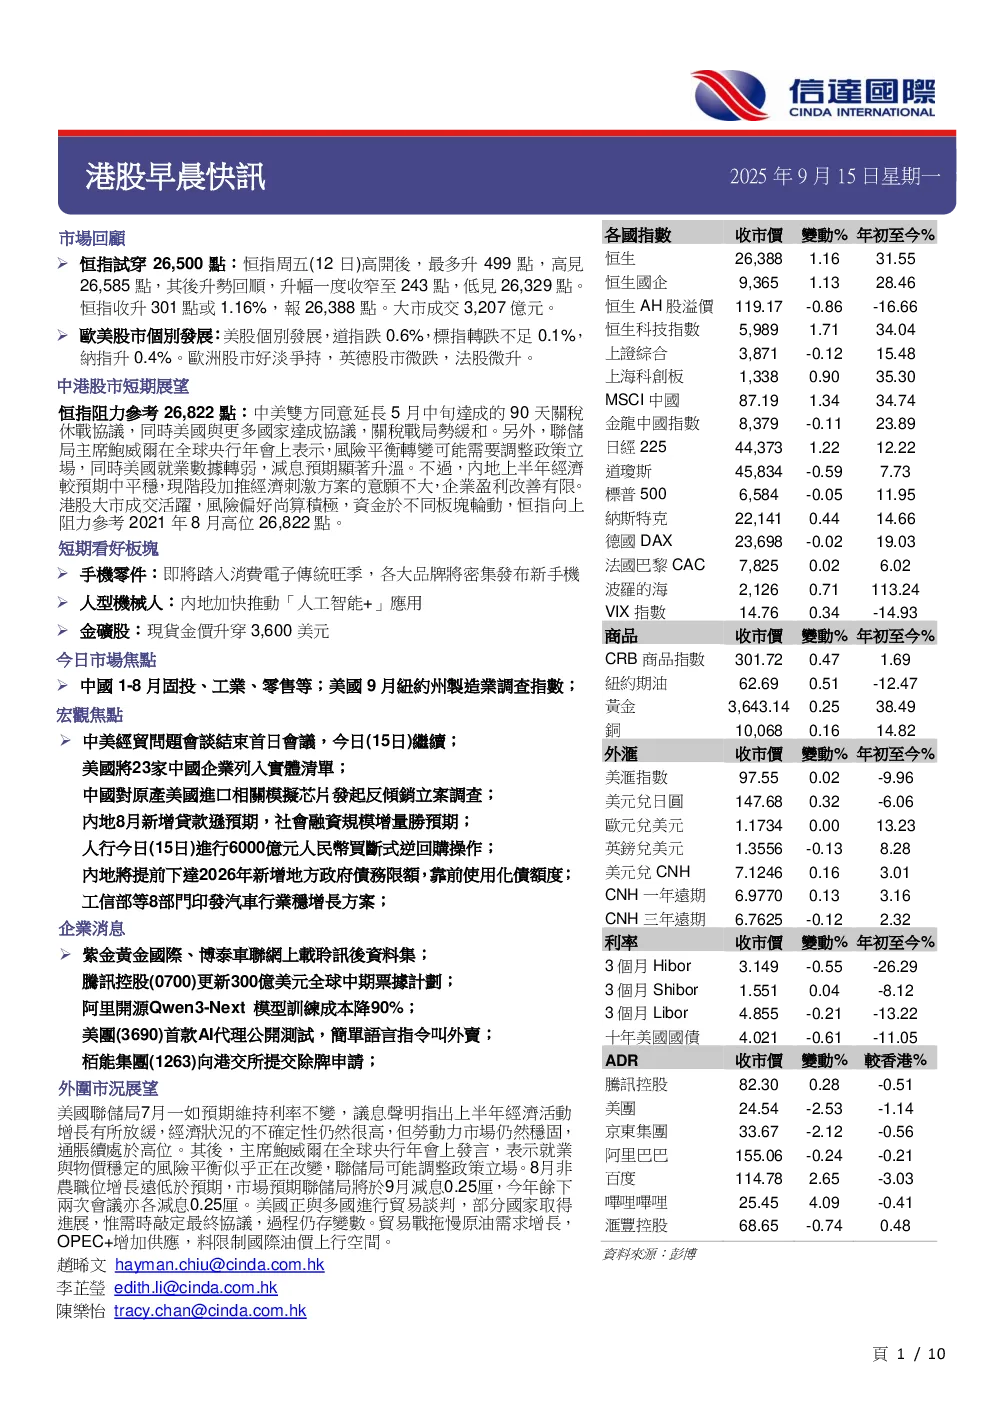
- 恒生指数周五高开高走,最终收升301点或1.16%,报26,388点,成交3,207亿港元。
- 美股个别发展,道指跌0.6%,标指微跌,纳指升0.4%;欧洲股市好淡争持。
中港股市短期展望
- 中美关税战缓和,美联储主席鲍威尔表示风险平衡转变可能需调整政策立场,加息预期升温。
- 内地上半年经济平稳,加推刺激方案意愿不大,企业盈利改善有限。
- 恒指向上阻力参考2021年8月高位26,822点。
短期看好板块
- 手机制造零件:即将进入消费电子传统旺季,各大品牌将密集发布新手机。
- 人型机器人:内地加快推动“人工智能+”应用。
- 金矿股:现货金价升穿3,600美元。
今日市场焦点
- 中国1-8月固投、工业、零售等数据;美国9月纽约州制造业调查指数。
- 中美经贸问题会谈结束首日会议,今日继续;美国将23家中资企业列入实体清单。
- 中国对原产美国进口相关模拟芯片发起反倾销立案调查。
宏观焦点
- 发改委多措并举促进民营经济发展壮大。
- 工信部等8部门印发汽车行业稳增长方案,2025年力争实现全年汽车销量3230万辆左右,新能源车销量1550万辆左右。
- 工信部拟本周就智能联网汽车组合驾驶辅助系统标准征求意见。
- 中国对原产美国进口相关模拟芯片发起反歧视调查。
- 中国通信企业协会支持商务部对美相关产品发起调查。
- 美国将23家中资企业列入实体清单。
- 特朗普访英,下议院促施压减关税。
企業消息
- 紫金黄金国际、博泰车联网上载聆讯后资料集。
- 马云更新300亿美元全球中期票据计划。
- 阿里开源Qwen3-Next模型训练成本降90%。
- 美团首款AI代理公开测试,简单语言指令叫外卖。
- 栢能集团向港交所提交除牌申请。
外围市況展望
- 美联储7月维持利率不变,鲍威尔在全球央行年会上表示可能调整政策立场。
- 美国正与多国进行贸易谈判,贸易战拖慢原油需求增长,OPEC+增加供应,料限制国际油价上行空间。
各国指数
- 恒生指数报26,388点,升1.16%;恒生国企指数报9,365点,升1.13%。
- 上证综合指数报3,871点,跌0.12%;上海科创板指数报1,338点,升0.90%。
- MSCI中国指数报87.19点,升1.34%;金龙中国指数报8,379点,升0.11%。
商品
- CRB商品指数报301.72点,升0.47%;纽约期油报62.69美元,升0.51%;黄金报3,643.14美元,升0.25%。
外汇
- 美汇指数报97.55点,升0.02%;美元兑日元报147.68点,升0.32%;欧元兑美元报1.1734,升0.00%。
利率
- 3个月Hibor报3.149%,跌0.55%;3个月Shibor报1.551%,升0.04%;3个月Libor报4.855%,跌0.21%。
- 十年美国国债报4.021%,跌0.61%。
ADR
- 马云控股报82.30港元,升0.28%;美团报24.54港元,跌2.53%;京东集团报33.67港元,跌2.12%。
本周各地重要经济数据事项
- 中国1-8月新增贷款134,600亿元,社会融资规模增量265,600亿元;中国8月M2增长8.80%。
- 法国8月CPI年增0.90%;德国8月CPI年增2.20%。
- 美国密歇根大学消费者信心指数初值55.40。
評級說明
- 股票投资评级:买入(相对恒生指数涨幅15%以上)、中性/持有(相对恒生指数涨幅介于-15%~15%之间)、沽售(相对恒生指数跌幅15%以上)。
- 行业投资评级:买入、中性/持有、沽售。