宏观与策略
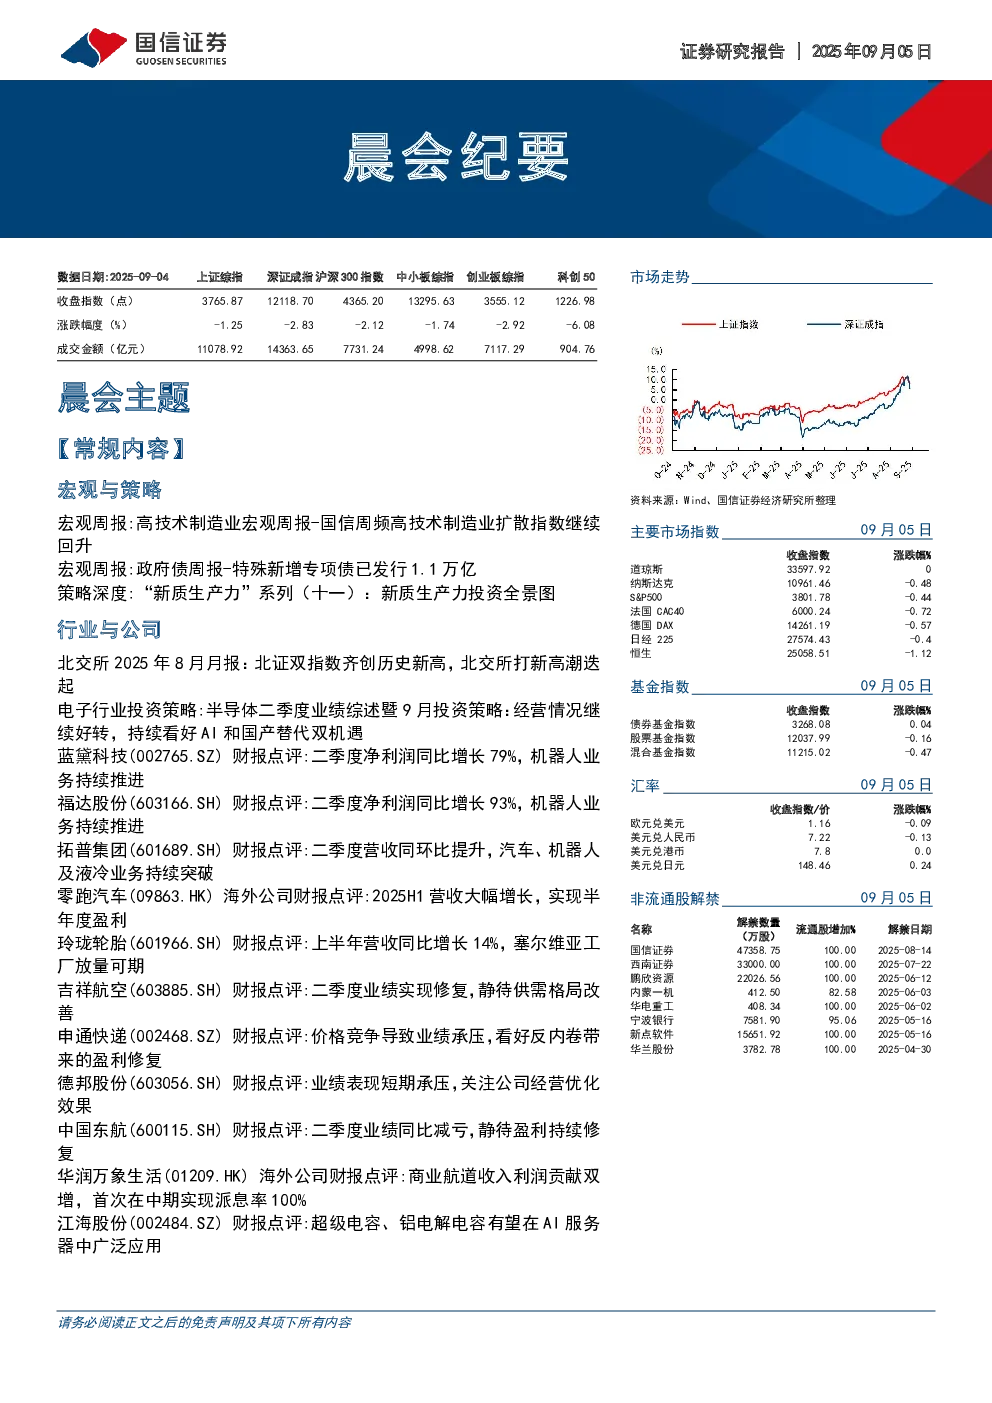
- 高技术制造业:国信周频高技术制造业扩散指数继续回升,动态随机存储器价格上升,半导体行业景气度上升。政策方面,国家标准委、工信部印发《工业母机高质量标准体系建设方案》,计划到2030年建立适应工业母机产业高质量发展的标准体系。前沿动态方面,亿纬锂能固态电池研究院成都量产基地揭牌,“龙泉二号”全固态电池成功下线,能量密度高达300Wh/kg。
- 政府债:8月政府债净融资2065亿,广义赤字累计8.6万亿,进度72.1%。特殊新增专项债已发行1.1万亿,其中9月至今990亿。特殊再融资债发行进度97%。城投债余额10.1万亿。
- 新质生产力:新质生产力是推动中国经济高质量发展的核心引擎,体现为高科技、高效能、高质量等核心特征。投资可解构为六大核心产业赛道:数字经济、高端装备、生物技术、智能电车、能源转型、未来产业。建议关注算力、端侧芯片、模拟芯片、AI服务器等领域。
行业与公司
- 北交所:8月北证双指数齐创历史新高,北交所打新高潮迭起。成交活跃度保持活跃,两融余额再创新高。北交所上市公司总数为274家,总市值为9004.28亿元。
- 电子行业:半导体二季度业绩综述,收入、盈利能力同环比均提高。全球半导体销售额同比增长19.6%,中芯国际、华虹半导体产能利用率同环比提高。投资策略:持续看好AI和国产替代双机遇,建议关注算力和端侧芯片、模拟芯片、AI服务器等领域。
- 蓝黛科技:二季度净利润同比增长79%,机器人业务持续推进。产品线持续发力,公司业绩持续释放。费用管控稳定,盈利能力同环比持续修复。主业持续放量,新能源业务加速拓展。参股无锡泉智博,持续推进机器人业务。
- 福达股份:二季度净利润同比增长93%,机器人业务持续推进。产品线持续发力,公司业绩稳定增长。费用管控稳定,毛利率持续提升。主业持续放量,新能源业务加速拓展。机器人事业部加速推动行星减速器业务发展,长坂科技年产3万套行星滚柱丝杠产能达产。
- 拓普集团:二季度营收同环比提升,汽车、机器人及液冷业务持续突破。二季度营收同比提升,大客户销量短期承压影响业绩释放。研发投入持续,毛利率短期承压,下半年量利有望回升。依托热管理能力及客户资源切入液冷领域,订单持续突破。优质客户的深度绑定以及新产品的陆续量产带来中长期业绩确定性。
- 零跑汽车:2025H1营收大幅增长,实现半年度盈利。主要原因是整车及备件交付量的增加、战略合作、碳积分交易带来的收入增加、整车交付量增长带动相关服务收入的增加。2025H1毛利率14.13%,半年度毛利率新高。登陆慕尼黑车展,出海进程稳步推动;加强产业协同。
- 玲珑轮胎:上半年营收同比增长14%,塞尔维亚工厂放量可期。上半年营收同比增长14%,利润端受关税和成本波动干扰。静待海外工厂产能释放带来的经营上行周期。长期来看,配套为内核,产能及零售齐发力布局带来公司业绩长期成长性。
- 吉祥航空:二季度业绩实现修复,静待供需格局改善。国内需求疲软,国际航班持续扩张,票价表现承压。由于发动机检修以及国际业务占比提升,公司单位成本有所上涨。公司运力规模稳步扩大,飞机利用率有所下降。
- 申通快递:价格竞争导致业绩承压,看好反内卷带来的盈利修复。2025年二季度公司业绩表现短期承压。公司业务量增长稳健,市占率较稳定,单票价格环比降幅明显。公司网络经营优化,单票成本持续下降,二季度单票盈利短期承压。
- 德邦股份:业绩表现短期承压,关注公司经营优化效果。2025年二季度公司业绩同比下滑。二季度收入增速仍然维持双位数增长,网络融合项目继续推进。公司业务结构变化以及加大运输资源投入导致盈利能力持续承压。
- 中国东航:二季度业绩同比减亏,静待盈利持续修复。国内需求疲软,客座率同比提升明显,但收益水平同比仍然下滑。得益于经营效率提升以及油价下跌,公司单位成本同比下降。运力规模缓慢增长。
- 华润万象生活:商业航道收入利润贡献双增,首次在中期实现派息率100%。核心净利润同比+15%。公司重视股东回报,2025H1,每股派息0.529元,同时每股派发特别股息0.352元,合计0.881元/股,首次在中期实现派息率100%。商业航道收入持续增长,购物中心毛利率提升。物业航道规模增速放缓,但社区空间核心业务占比提升。
- 江海股份:超级电容、铝电解电容有望在AI服务器中广泛应用。公司单季度营收再创历史新高。AI服务器高压化带来铝电解电容量、价齐升。超级电容有望在AI服务器和调频侧实现规模化应用。