宏观与策略:债“熊”交易为时尚早
8月多数债券品种收益率上行,信用债方面,长期限低等级品种信用利差收窄,违约金额有所上升。美国经济景气回升,新增就业边际下滑,核心通胀有所回升,通胀预期保持稳定。国内7月GDP同比增速约为4.3%,低于全年经济增速目标值,出口增速上升,消费、投资增速下行。货币政策将促进物价合理回升。本轮债券下跌主要受预期和情绪影响,需关注9月经济数据和美联储议息会议。
银行业:业绩筑底,关注顺周期标的
2025年上半年上市银行营收和利润增长,主要受非息收入改善推动。净息差同比降幅收窄,但预计全年仍将收窄。资产质量压力小幅增加,拨备计提力度加大。资产规模整体增速回升,非息收入止跌回升。2025年是筑底之年,2026年行业收入和利润增速有望拐点向上。建议关注优质顺周期个股。
互联网行业:港股互联网已处于全球估值洼地,AI驱动中报业绩释放
8月恒生科技指数上涨,互联网多数股票股价上涨。AI领域动态活跃,AI已呈现对互联网巨头广告业务场景、云计算场景和企业效率方面的明显作用。9月投资策略:互联网整体中报业绩释放较稳健,AI主线的公司收入利润释放较强。建议关注腾讯控股、阿里巴巴、快手、美图公司等。
保险业:利润同比提升,资负驱动显弹性
新准则放大投资收益波动,上市险企上半年归母净利润同比增长4.9%。行业持续推进产品结构转型,NBV大幅提升。寿险服务收入增长,银保渠道保费收入及价值贡献显著提升。财险保费收入稳中有升,承保利润均显著优化。投资收益表现分化,险资加大FVOCI权益类资产配置力度。建议关注商业模式具备“护城河”优势的中国财险,及估值相对偏低的中国平安、中国太保。
公司财报点评
- 中信银行:业绩稳中有进,资产质量改善,维持“优于大市”评级。
- 中山公用:25H1归母净利润稳健增长29.6%,中山自来水价格调整听证会顺利召开,维持“优于大市”评级。
- 五矿资源:受益于产量提升及贵金属涨价,主力矿山成本大幅下降,维持“优于大市”评级。
- 华策影视:营收及净利润同比向上,关注影视新品表现,维持“优于大市”评级。
- 姚记科技:短期业绩承压,毛利率有所提升,维持“优于大市”评级。
- 致欧科技:营收利润双增,多元供应链布局有望降本增效,维持“优于大市”评级。
- 博通:受益全球AI浪潮,半导体与软件协同增长,首次覆盖,给予“优于大市”评级。
- 第一太阳能:组件销量稳步增长,大而美法案利好美国本土光伏企业,维持“优于大市”评级。
- 龙湖集团:经营业务优化,开发业务承压,维持“优于大市”评级。
- 招商蛇口:业绩增长,投拓积极,维持“优于大市”评级。
金融工程
- 上市公司中报超预期全景解析:中证500指数成分股中报累计净利润同比增速中位数最高,大金融板块相对较高。沪深300指数成分股的超预期公司占比最高,大金融板块超预期公司占比最高。建议关注藏格矿业、天孚通信、药明康德等。
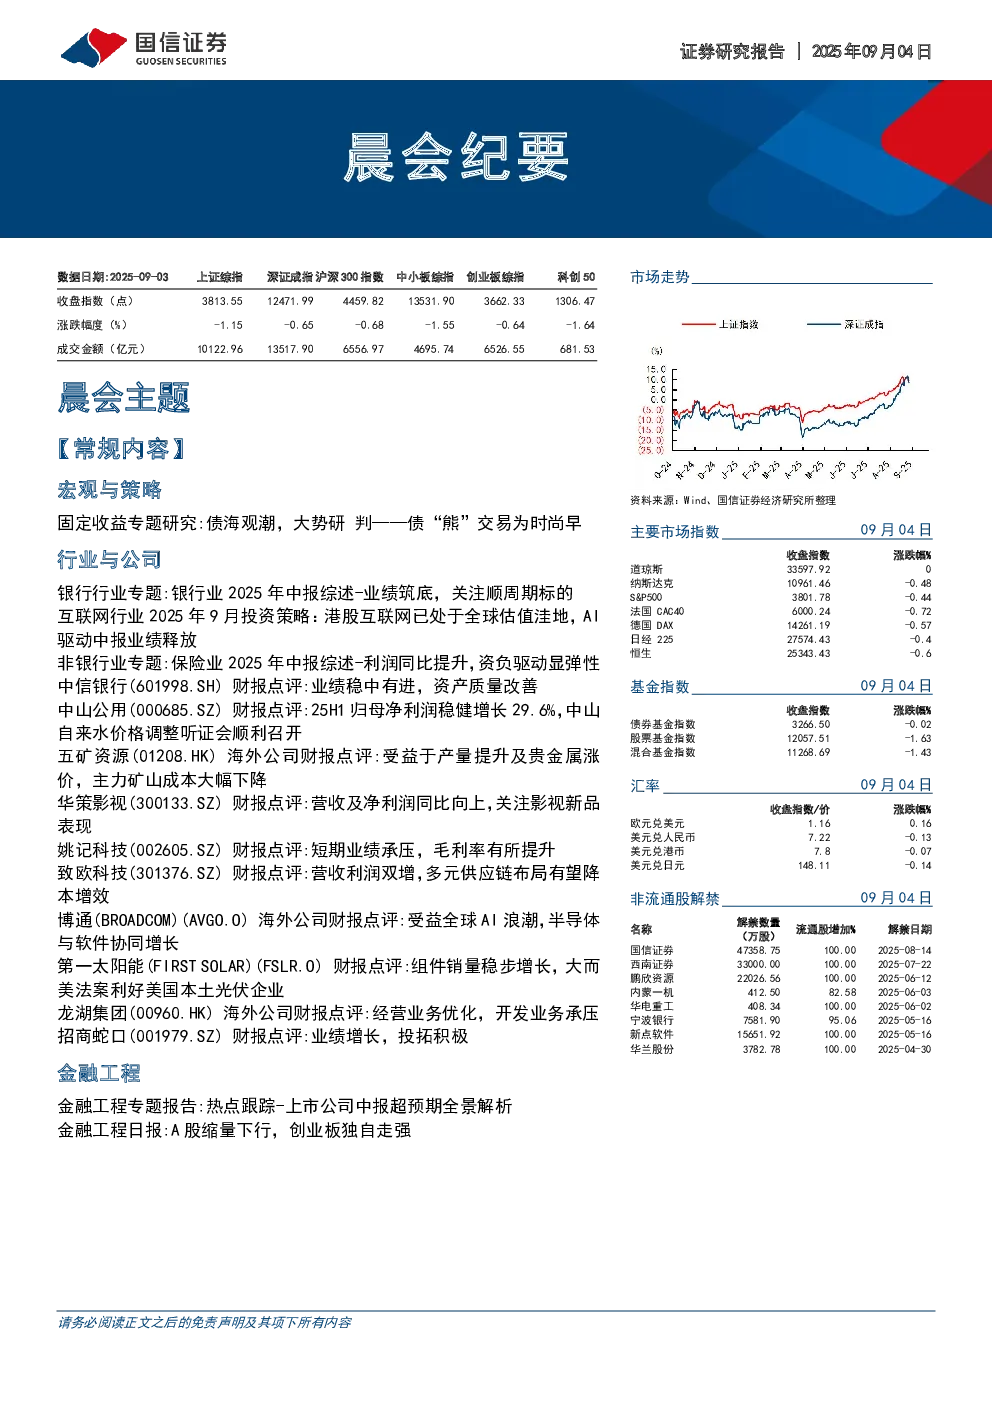
- A股缩量下行,创业板独自走强:大部分指数处于下跌状态,创业板指表现较好。通信、电新、医药、传媒、有色金属行业表现较好,国防军工、综合金融、非银、计算机、商贸零售行业表现较差。