宏观与策略
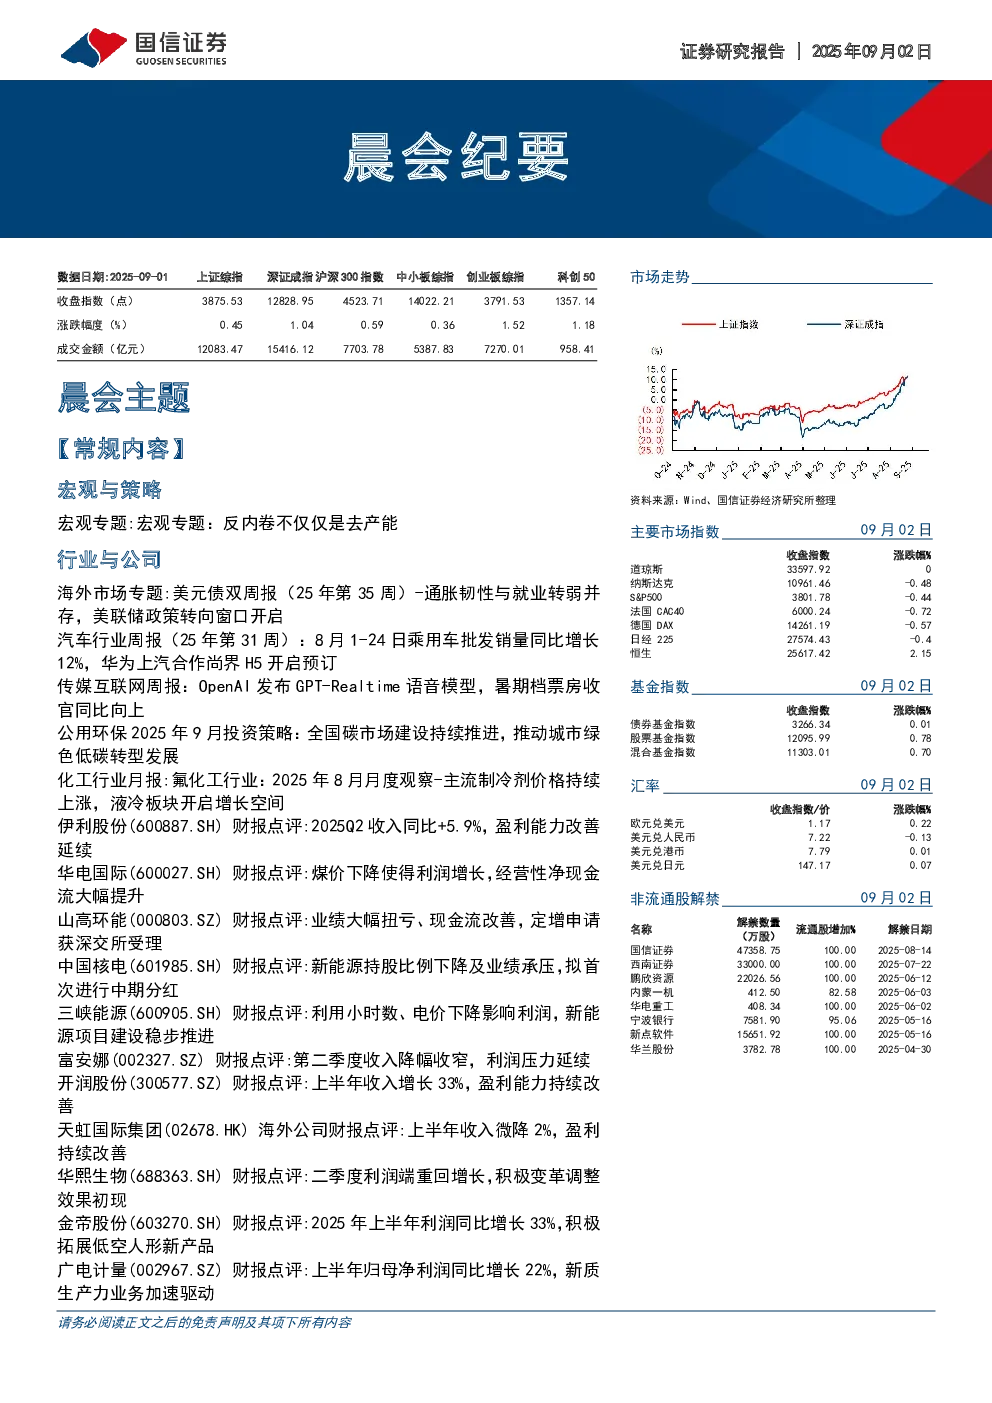
- 反内卷不仅仅是去产能: 研究报告从宏观经济会计恒等式出发,分析了中国投资与消费之间的内在张力及其对经济增长的影响。报告指出,资本收入集中于少数高收入群体,导致资本产出比上升、资本回报率下降,投资驱动型增长难以为继。报告建议通过改善收入分配实现可持续增长。
- 美元债双周报(25年第35周): 报告指出,美国7月核心PCE通胀回升,但9月降息预期维持高位。美联储主席鲍威尔在杰克逊霍尔讲话中释放偏鸽信号,暗示降息可能。特朗普对等关税被判违法,但在官司未完结前仍有效。报告建议投资者维持中短久期美债作为核心配置,信用债方面,投资级债仍是首选。
行业与公司
- 汽车行业周报(25年第31周): 报告指出,8月1-24日乘用车批发销量同比增长12%,华为上汽合作尚界H5开启预订。报告建议中长期维度关注自主崛起和电动智能趋势下增量零部件机遇,一年期维度看好强新品周期的华为汽车及车型元年的小米汽车产业链。
- 传媒互联网周报: 报告指出,OpenAI发布GPT-Realtime语音模型,暑期档票房突破118亿元。报告建议业绩周期向上,中长期持续看好AI应用及IP潮玩。
- 公用环保2025年9月投资策略: 报告指出,全国碳市场建设持续推进,推动城市绿色低碳转型发展。报告建议公用事业方面推荐全国大型火电企业和区域优质新能源发电龙头企业;环保方面建议关注“类公用事业投资机会”。
- 化工行业月报:氟化工行业: 报告指出,主流制冷剂价格持续上涨,液冷板块开启增长空间。报告建议看好R22、R32等二代、三代制冷剂景气度将延续,价格长期仍有较大上行空间。
- 伊利股份(600887.SH)财报点评: 报告指出,2025Q2收入同比+5.9%,盈利能力改善延续。报告建议考虑到液态奶需求较为平淡,小幅上修盈利预期,维持“优于大市”评级。
- 华电国际(600027.SH)财报点评: 报告指出,煤价下降使得利润增长,经营性净现金流大幅提升。报告建议由于煤价下降影响,上调盈利预测,维持“优于大市”评级。
- 山高环能(000803.SZ)财报点评: 报告指出,业绩大幅扭亏、现金流改善,定增申请获深交所受理。报告建议维持“优于大市”评级。
- 中国核电(601985.SH)财报点评: 报告指出,新能源持股比例下降及业绩承压,拟首次进行中期分红。报告建议下调盈利预测,维持“优于大市”评级。
- 三峡能源(600905.SH)财报点评: 报告指出,利用小时数、电价下降影响利润,新能源项目建设稳步推进。报告建议维持盈利预测,维持“优于大市”评级。
金融工程
- 金融工程月报:券商金股2025年9月投资月报: 报告回顾了上月券商金股股票池的表现,并分析了本月金股的行业配置和风格暴露情况。
- 金融工程日报:大盘强势震荡上行,黄金股大爆发: 报告分析了当日市场表现、市场情绪、市场资金流向和折溢价情况。