核心观点与关键数据
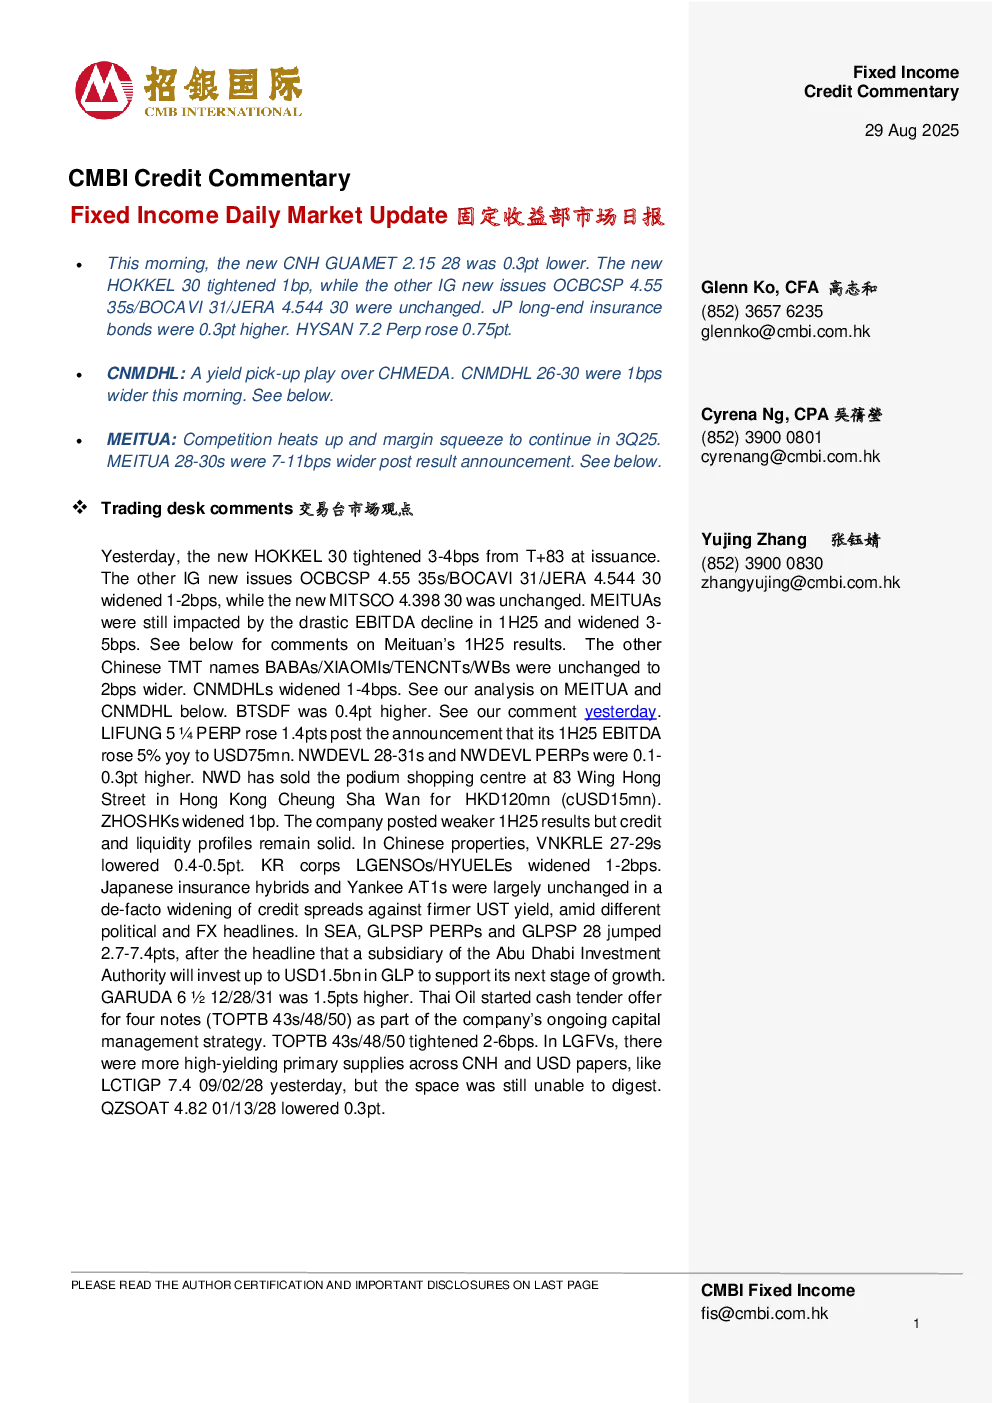
2025年第三季度竞争加剧,利润空间将持续挤压。米兔(MEITUA)结果公布后扩大7-11bps,CNH GUAMET 2.15 28降低0.3个点,HOKKEL 30收紧1个基点,其他IG新发行债券保持不变。JP长期保险债券上涨0.3个基点,HYSAN 7.2 Perp上涨0.75个基点。
美团信用分析
- 评级:维持买入评级(CB),目标价3.05(10月28日/30日),美团(CB)目标价0(4月27日/28日)。
- 业绩恶化:2025年第二季度毛利率下降8.1个百分点至33.1%,调整后EBITDA同比下降81.5%至28亿元,调整后EBITDA margin下降15.2个百分点至3.0%。
- 竞争加剧:2025年第二季度核心本地商业板块的利润率为5.7%,而2024年第二季度为25.1%。行业补贴达到历史新高,京东推出100亿元人民币补贴计划,阿里巴巴推出“免费奶茶”活动。
- 应对措施:美团提高快递员激励、增加营销和推广支出,2025年第三季度商业板块利润率预计进一步下降。
- 新业务增长:新业务收入同比增长22.8%,杂货零售和海外业务增长强劲。
- 现金流:2025年6月净现金头寸增加至1200亿元人民币,得益于经营现金流入较低和总债务较低。
财务表现
- 核心本地商业:2025年第二季度收入同比增长7.7%,毛利率下降8.1个百分点至33.1%,调整后EBITDA同比下降81.5%至28亿元。
- 其他业务:新业务收入同比增长22.8%,杂货零售和海外业务增长强劲。
- 成本上升:2025年第二季度销售和市场费用同比增长51.8%,研发费用同比增长17.2%。
研究结论
尽管短期内存在不利因素,但美团的总体信用状况依然稳健,强劲的净现金状况应有助于缓解价格战在2025年下半年持续对盈利的影响。预计美团盈利能力的压力将持续到行业补贴竞争变得更加理性,可能由监管干预推动。
其他市场动态
- 中国TMT:BABA/XIAOMI/TENCNT/WB保持不变,扩大2bps。
- 中国房地产:VNKRLE 27-29s下跌0.4-0.5点,KR公司LGENSOs/HYUELEs扩大1-2基点。
- 日本保险:混合工具和扬基AT1s大致未变,信用利差因美国国债收益率走强而扩大。
- 东南亚地区:GLPSP逆涨PERPs和GLPSP 28涨幅2.7-7.4点,阿布扎比投资局子公司将投资最高15亿美元用于GLP。
- LGFVs:CNH和美元票据的高收益初级供应品增多,市场仍无法消化。
重要披露
本报告仅供CMBIGM的客户和/或其附属机构使用,不构成买卖任何证券的邀请或招揽。CMBIGM或其任何附属机构、股东、代理人、顾问、董事、高管或雇员均不对任何损失、损害负任何责任。