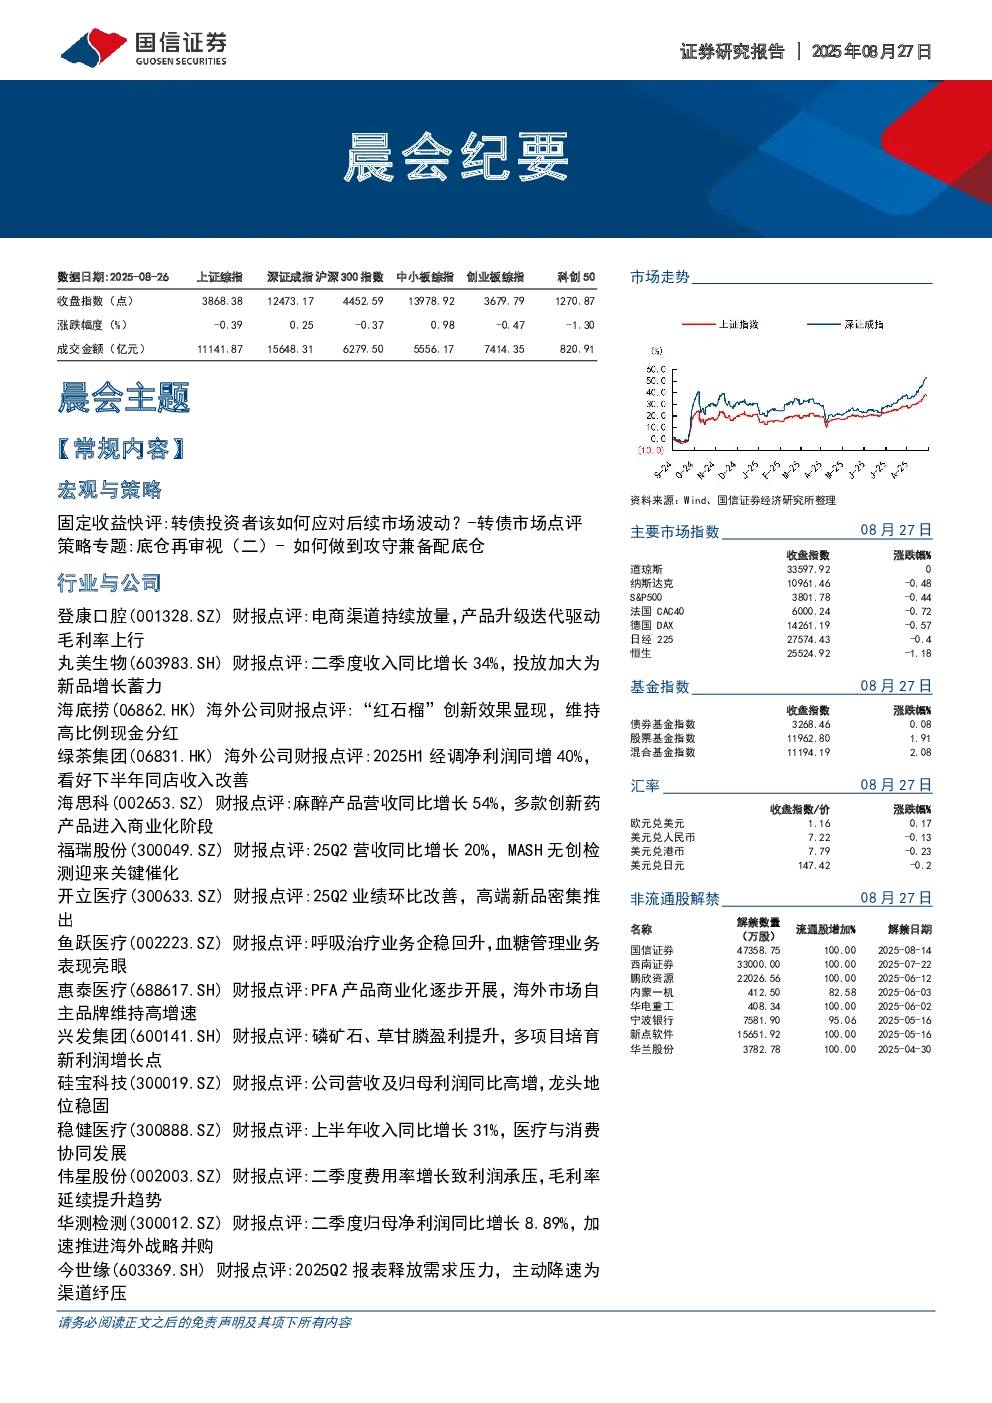
宏观与策略
- 固定收益快评:转债投资者应对市场波动
- 权益市场处于上涨加速阶段,建议调整仓位应对震荡期。
- 右侧降仓更合理,资金流入难言顶,避免左侧降仓错失收益。
- 若市场调整,110-115元低价转债最抗跌,需警惕债市压力传导。
- 可惜售转股诉求强、正股逻辑强、持有体验好的品种,或增加纯债仓位。
- 策略专题:底仓再审视(二)-如何做到攻守兼备配底仓
- 布局底仓与灵活进攻同样重要,历史轮动显示极端抄底或追涨收益低且回撤深。
- “高分红×低波动”的红利资产在收益与回撤间保持明显优势,为组合提供“减震垫”。
- 高息≠高收益,需叠加低波、盈利质量或机构持仓等第二道过滤。
- 把握产业周期从左侧到右侧带来的系统性超额机遇,优先关注“利润受压但现金流仍稳”的企业。
- 配置思路上,初期建观察仓,盈利拐点确认后加仓,盈利走弱或毛利倒挂作退出信号。
行业与公司
- 登康口腔(001328.SZ)
- 电商渠道持续放量,产品升级迭代驱动毛利率上行。
- 2025H1营收8.42亿,同比增长19.72%;归母净利润0.85亿,同比增长17.59%。
- 电商及其他渠道营收3.25亿,同比增长81.13%,成为增长核心引擎。
- 维持“优于大市”评级。
- 丸美生物(603983.SH)
- 二季度收入同比增长34%,投放加大为新品增长蓄力。
- 上半年营收17.69亿,同比增长30.83%;归母净利润1.86亿,同比增长5.21%。
- 线上渠道占比88.87%,天猫渠道聚焦大单品,抖音强化品效合一。
- 下调2025-2027年归母净利润至4.47/5.47/6.65亿,对应PE分别为38/31/25x,维持“优于大市”评级。
- 海底捞(06862.HK)
- “红石榴”创新效果显现,维持高比例现金分红。
- 2025H1营收207.0亿元,同比下降3.7%;核心经营利润24.1亿元,同比下降14.0%。
- 外卖业务收入9.3亿元,同比增长59.6%,成为第二大收入来源。
- 维持“优于大市”评级,下调2025-2027年归母净利润至42.2/47.5/54.2亿元,对应PE为17.9/15.9/13.9x。
- 绿茶集团(06831.HK)
- 2025H1经调净利润同比增长40%,看好下半年同店收入改善。
- 实现营收22.9亿元,同比增长23.1%;归母净利润2.34亿元,同比增长34.0%。
- 门店维持快速增长,重点发力高线城市。
- 维持公司“优于大市”评级,预计2025-2027年归母净利润分别为5.14/6.08/7.11亿元,同比增长46.8%/18.2%/17.0%。
- 其他公司点评
- 海思科(002653.SZ):麻醉产品营收同比增长54%,多款创新药产品进入商业化阶段。
- 福瑞股份(300049.SZ):25Q2营收同比增长20%,MASH无创检测迎来关键催化。
- 开立医疗(300633.SZ):25Q2业绩环比改善,高端新品密集推出。
- 鱼跃医疗(002223.SZ):呼吸治疗业务企稳回升,血糖管理业务表现亮眼。
- 惠泰医疗(688617.SH):PFA产品商业化逐步开展,海外市场自主品牌维持高增速。
- 兴发集团(600141.SH):磷矿石、草甘膦盈利提升,多项目培育新利润增长点。
- 硅宝科技(300019.SZ):公司营收及归母利润同比高增,龙头地位稳固。
- 稳健医疗(300888.SZ):上半年收入同比增长31%,医疗与消费协同发展。
- 伟星股份(002003.SZ):二季度费用率增长致利润承压,毛利率延续提升趋势。
- 华测检测(300012.SZ):二季度归母净利润同比增长8.89%,加速推进海外战略并购。
- 今世缘(603369.SH):2025Q2报表释放需求压力,主动降速为渠道纾压。
- 金诚信(603979.SH):二季度业绩表现亮眼,铜矿项目持续取得突破。
- 同花顺(300033.SZ):金融市场活跃带来多项利好,AI产品布局提升发展空间。
- 杰华特(688141.SH):二季度收入创季度新高,围绕新兴领域多元化布局产品。
- 思瑞浦(688536.SH):收入连续五个季度同环比增长,新增产品200多款。
- 长电科技(600584.SH):上半年收入同比增长20%,运算电子成为第二大下游。
- 沪电股份(002463.SZ):需求爆发推动业绩兑现,资本开支继续加速。
- 拼多多(PDD.O):利润表现亮眼,继续坚持投资电商生态。
金融工程
- 金融工程专题报告:广发中证港股通非银行金融主题ETF投资价值分析
- 险资举牌同业叠加市场交投回暖,非银金融行业景气抬升。
- 中证港股通非银行金融主题指数(CNY)估值处于发布以来低位且处于快速修复通道中。
- 广发中证港股通非银行金融主题ETF是市场上唯一一支跟踪港股通非银指数的ETF。