全球市场观察
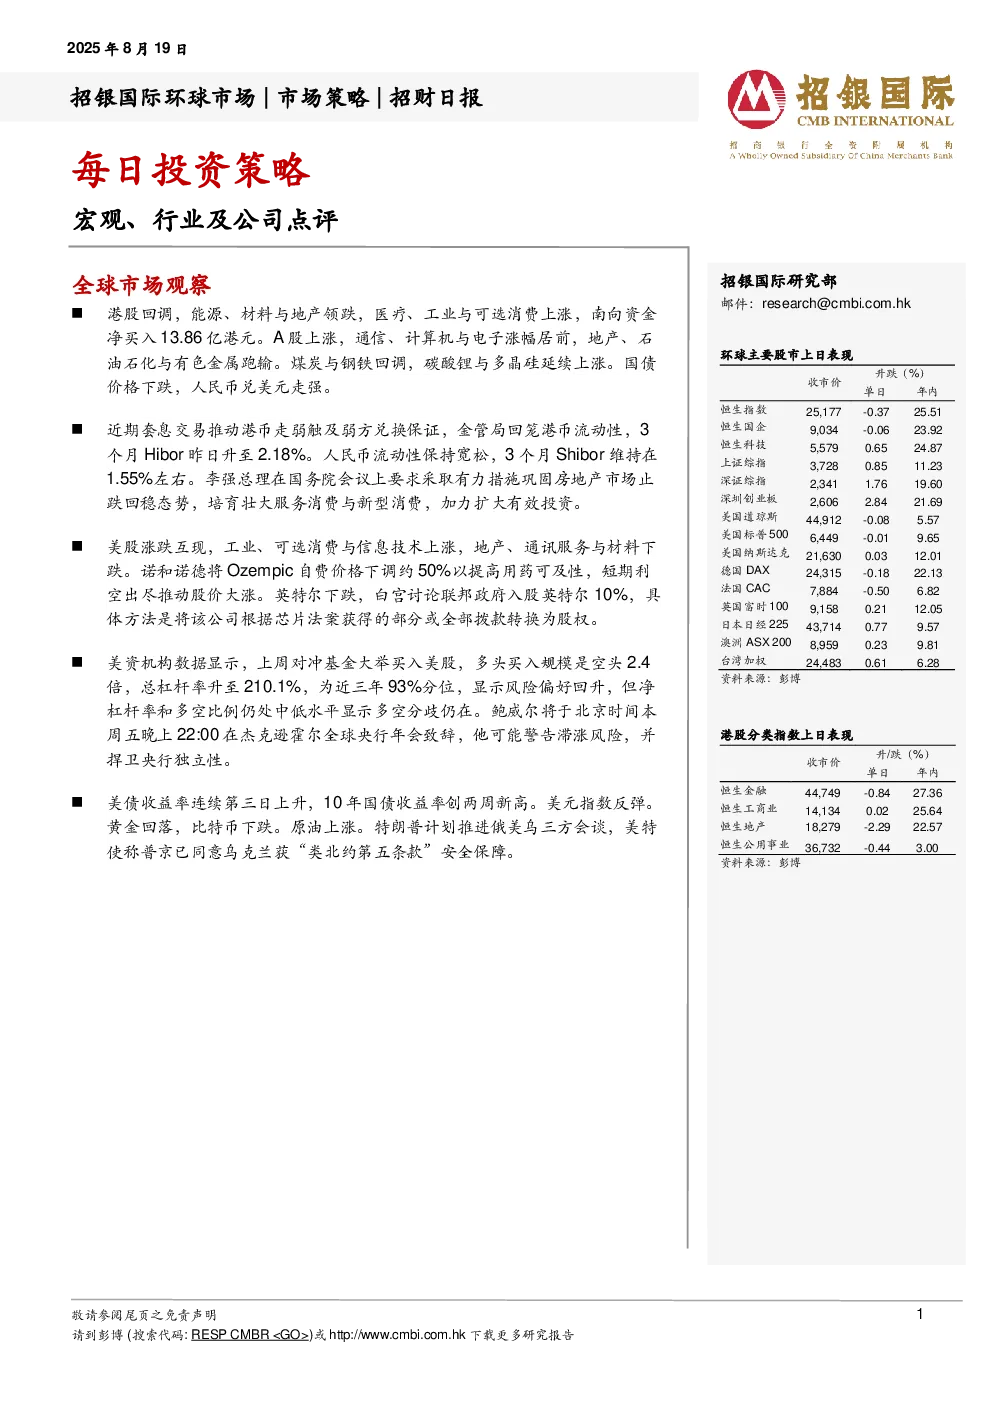
- 港股:回调,能源、材料与地产领跌,医疗、工业与可选消费上涨,南向资金净买入13.86亿港元。
- A股:上涨,通信、计算机与电子涨幅居前,地产、石油石化与有色金属跑输。煤炭与钢铁回调,碳酸锂与多晶硅延续上涨。
- 宏观政策:李强总理要求巩固房地产市场,培育壮大服务消费与新型消费,加力扩大有效投资。
- 美股:涨跌互现,工业、可选消费与信息技术上涨,地产、通讯服务与材料下跌。诺和诺德下调Ozempic价格推动股价大涨。英特尔下跌,白宫讨论联邦政府入股英特尔。
- 市场情绪:对冲基金大举买入美股,多头买入规模是空头2.4倍,总杠杆率升至210.1%,显示风险偏好回升,但净杠杆率和多空比例仍处中低水平。
- 美联储:鲍威尔可能在Jackson Hole全球央行年会警告滞涨风险,并捍卫央行独立性。
- 美债与汇率:美债收益率连续第三日上升,10年国债收益率创两周新高。美元指数反弹。
宏观点评
- 美国经济:7月零售延续复苏,月均增速从1-5月0%升至6-7月0.7%,显示商品消费保持韧性。汽车、家居家装、食品饮料和日用品零售保持较快增长。工业产出环比下跌,制造业产出基本持平。失业率保持在历史低位,核心CPI和PPI大幅反弹。预计美联储9月可能保持利率不变,10月和12月各降息一次。
- 中国经济:7月份经济数据普遍放缓,房地产销售跌幅扩大,出口交货值放缓,固定资产投资7月同比下跌。经济放缓增加了2025年第四季度出台更多需求刺激措施的可能性。预计央行将进一步下调LPR和RRR,同时决策层可能扩大对家庭和消费者的财政支持。
行业点评
- 医药行业:海外CXO&生命科学上游公司1H25业绩增长承压,但多数公司在2Q25看到环比改善。关税影响小于预期,临床CRO订单意外增长,普遍上调业绩指引。收入端修复快于利润端,成本控制压力增大。C(D)MO持续看到强劲的商业化生产需求;生命科学上游公司受益于下游客户完成去库存带来耗材需求恢复;临床CRO需求受益于biotech客户需求增长;临床前CRO继续受制于疲弱的早期研发需求。大药企稳健的投入将有效对冲融资和biotech投入的下滑。
公司点评
- 同程旅行(780 HK):2Q25业绩稳健,核心在线旅游业务盈利增长有望符合预期。经调整净利润同比增长18%。预计2025年核心OTA营业利润/总non-GAAP净利润同比增速分别为24.3%/22.1%。维持“买入”评级,目标价24.00港元。
- 特步(1368 HK):上半年业绩超预期,但全年指引维持不变。25财年指引目标维持不变。Saucony品牌短期与长期的增长前景依然非常稳健。维持“买入”评级,目标价微幅上调至7.39港元。
- 零跑汽车(9863 HK):2Q25盈利超预期,首次实现经营利润转正。强劲销售态势有望延续至2026年。2025年将成为盈利元年。重申“买入”评级,目标价上调至80港元。