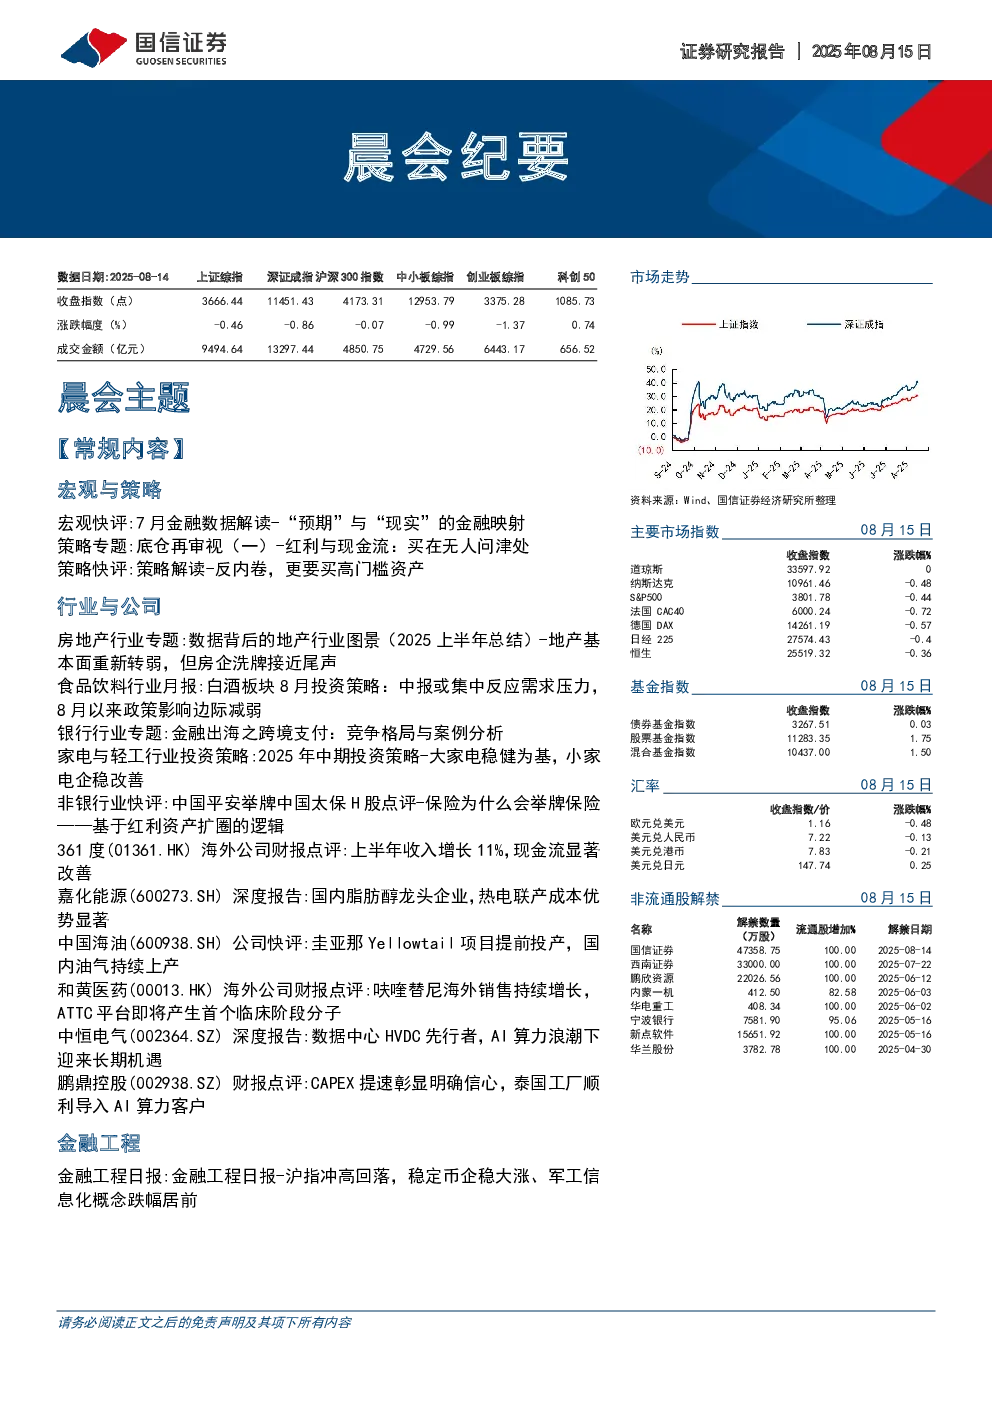
宏观与策略方面,7月金融数据显示社融总量韧性十足,但结构分化明显,政府融资和直接融资表现亮眼,而新增信贷意外负增长,居民与企业、短期与中长期贷款均走弱,反映出私人部门“去杠杆”的趋势。展望未来,财政融资和低利率环境将继续支撑社融总量,但私人部门信贷修复面临房地产销售复苏和企业中长期需求改善两大瓶颈。高股息策略本质上是投资成熟阶段企业,这类企业盈利韧性强,现金流保障能力突出,倾向于分红,形成“稳定盈利-持续分红-提升ROE”的正向循环。高股息策略的收益包含资本利得和股息收入,其核心认知偏差在于认为其仅是“熊市避风港”,实际上在牛市、震荡市和牛熊转换期均可能跑赢大盘。配置高股息资产应遵循“坚持长期主义,兼顾质量因子,规避筹码拥挤,重视预期股息”法则。现金奶牛企业指拥有充沛且稳定现金流的企业,其本质在于商业模式,涉及资源配置模式和盈利驱动模式,三者共同决定了企业的现金流创造能力和价值实现路径。不同资产和负债结构形成四类现金奶牛范式:重资产高负债行业依赖资产规模与质量形成护城河,重资产低负债行业更依赖成本管控驱动盈利,轻资产品牌+渠道驱动行业依靠品牌溢价和渠道效率,轻资产产品+渠道驱动行业研发和销售投入大,竞争格局不稳定,自由现金流更易受压。投资现金奶牛需结合其商业模式范式与产业周期,四类范式编制的全收益指数均具防御性,最佳布局时点在产业周期由成长期向出清期切换时,优选对应范式内的基本面龙头。
行业与公司方面,房地产行业2025年上半年基本面重新转弱,但房企洗牌接近尾声。全国新房销售同比再度转负,主要城市二手房成交占比持续创新高,二手承接价格敏感刚需,新房更着眼于改善需求。土地成交结构持续转变,土拍溢价率冲高回落。行业洗牌接近尾声,新竞争格局基本明确,头部房企销售排名变动较小,四大央企占据销售榜单前四强。地产股很难有趋势性行情,但北京新政或是新一轮放松的开始,意味着地产股的博弈窗口有望开启。白酒板块8月投资策略:中报或集中反应需求压力,8月以来政策影响边际减弱。受政策影响第二季度白酒消费场景减少较多,主流产品动销下滑幅度较大。7月以来各地执行政策更加注重方式方法,8月后正常的个人自饮、亲朋聚饮、升学宴等大众宴席有所修复,终端动销和消费者开瓶数据边际好转。茅台中报业绩展现韧性,也反映需求压力下白酒企业更加注重市场秩序维护。预计白酒行业逐步沿需求环比修复、库存逐步见顶、报表端加速释放包袱演绎,估值端有望率先修复。投资建议:8月推荐组合为泸州老窖、山西汾酒、古井贡酒。
金融工程方面,沪指冲高回落,稳定币企稳大涨、军工信息化概念跌幅居前。