宏观与策略
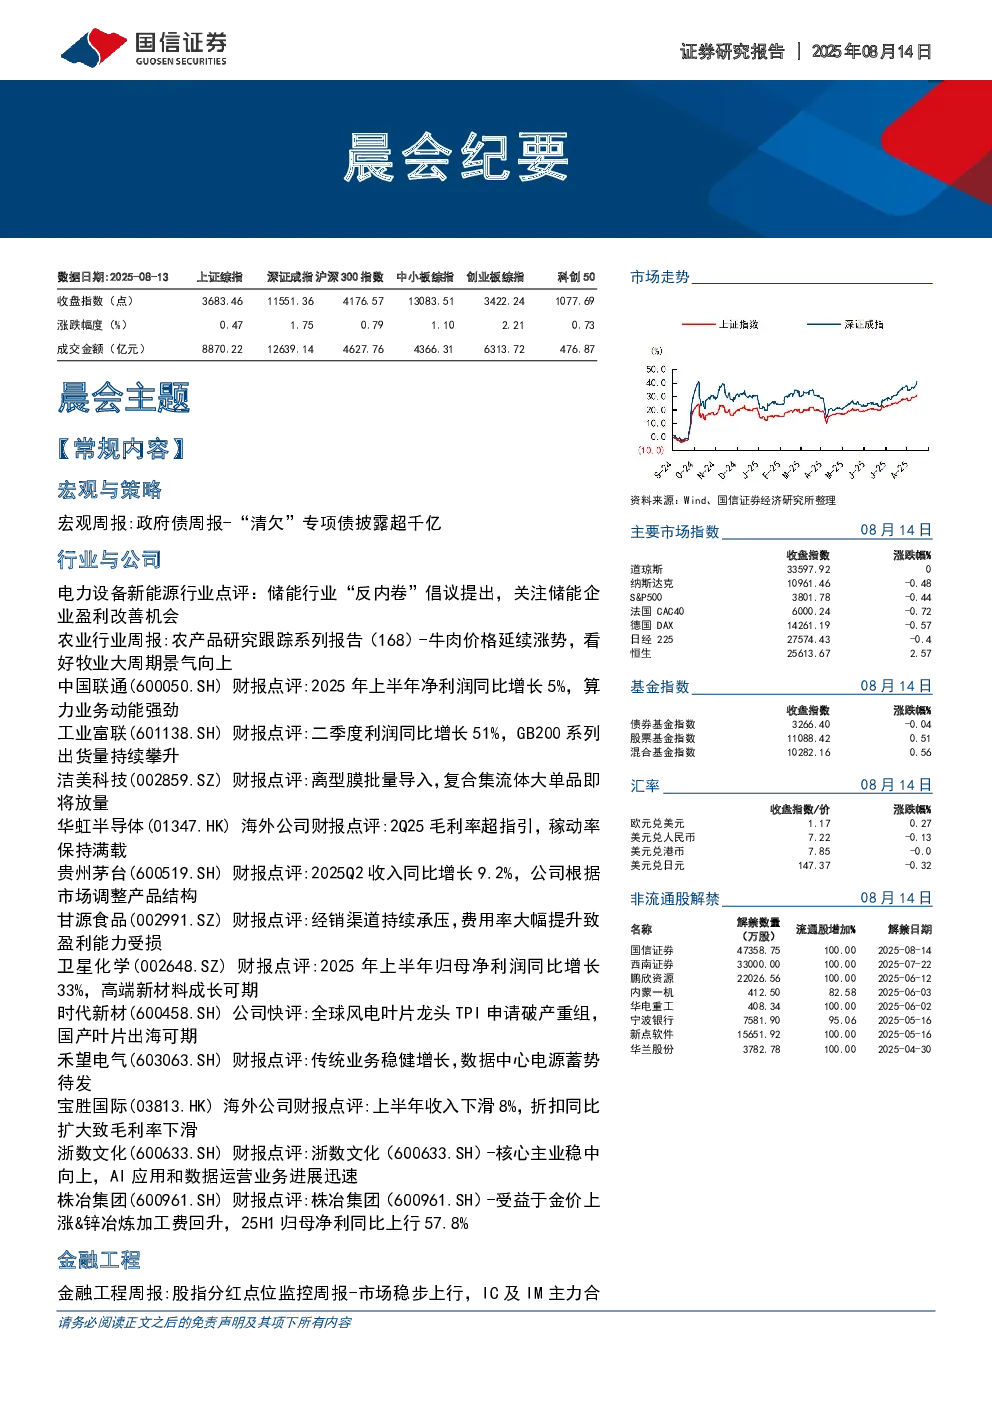
- 政府债: 第32周政府债净融资4214亿,第33周2009亿。截至第32周累计9.6万亿,超出去年同期4.9万亿。广义赤字累计7.7万亿,进度65.0%。新增专项债累计2.8万亿,进度64.0%。21个省份披露2025年债务限额,其中云南、湖南等五省用于“清欠”的新增专项债额度合计超千亿。
- 行业与公司:
- 电力设备新能源: 储能行业提出“反内卷”倡议,关注储能企业盈利改善机会。建议关注阳光电源、盛弘股份、固德威等。
- 农业: 牛肉价格延续涨势,看好牧业大周期景气向上。推荐优然牧业、现代牧业、中国圣牧等。
- 中国联通: 2025年上半年净利润同比增长5%,算力业务动能强劲。维持盈利预测,维持“优于大市”评级。
- 工业富联: 二季度利润同比增长51%,GB200系列出货量持续攀升。上调盈利预期,维持“优于大市”评级。
- 洁美科技: 离型膜批量导入,复合集流体大单品即将放量。维持盈利预测,维持“优于大市”评级。
- 华虹半导体: 2Q25毛利率超指引,稼动率保持满载。维持“优于大市”评级。
- 贵州茅台: 2025Q2收入同比增长9.2%,公司根据市场调整产品结构。下调收入及盈利预测,维持“优于大市”评级。
- 甘源食品: 经销渠道持续承压,费用率大幅提升致盈利能力受损。下调盈利预测,评级下调至“中性”。
- 卫星化学: 2025年上半年归母净利润同比增长33%,高端新材料成长可期。下调盈利预测,维持“优于大市”评级。
- 时代新材: 全球风电叶片龙头TPI申请破产重组,国产叶片出海可期。维持公司2025-2027年盈利预测,维持“优于大市”评级。
- 禾望电气: 传统业务稳健增长,数据中心电源蓄势待发。维持盈利预测,维持“优于大市”评级。
- 宝胜国际: 上半年收入下滑8%,折扣扩大致毛利率下滑。下调盈利预测,维持“优于大市”评级。
- 浙数文化: 核心主业稳中向上,AI应用和数据运营业务进展迅速。维持盈利预测,维持“优于大市”评级。
- 株冶集团: 受益于金价上涨&锌冶炼加工费回升,25H1归母净利同比上行57.8%。维持“优于大市”评级。
金融工程
- 股指分红点位监控周报: 市场稳步上行,IC及IM主力合约贴水幅度收窄。
- 金融工程日报: 沪指迎8连阳突破前高,成交额破2万亿。
市场数据
- 全球证券市场统计: 沪深港通资金流入流出Top10。