宏观与策略
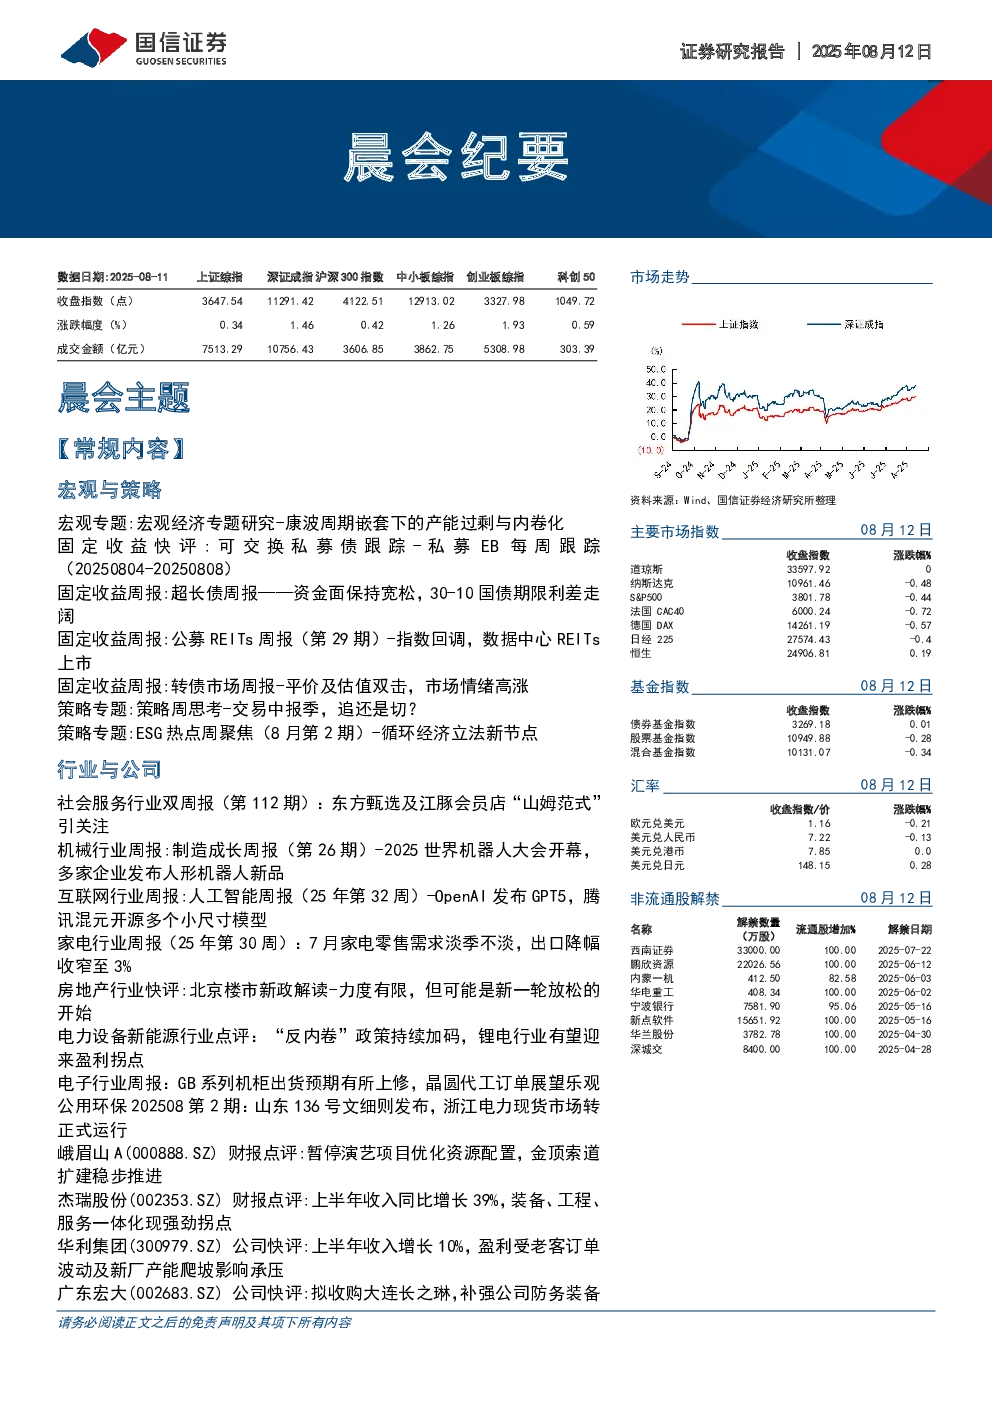
- 康波周期与产能过剩:康波周期(技术创新长周期)与产能周期(投资中周期)通过宏观利润率形成嵌套联动。重大技术创新的“红利释放-衰减”主导康波更迭,并通过资产产出率和宏观利润率的“双升双降”驱动固定资产投资浪潮。历史数据显示,美国宏观利润率在康波复苏期持续攀升,而在技术成熟期则系统性下滑。宏观利润率的波动与资产产出率形成关键联动,资产产出率作为生产效率的直接反映,通常领先宏观利润率1-3个周期阶段。康波周期对产能利用率形成刚性约束,宏观利润率每下降1%,产能利用率将下降约3.42%。全球产能扩张存在“15年时差”,加剧追赶国内卷压力。
- 策略周思考:以创新药为代表的热门板块赚钱效应收敛,市场分歧加大,但中长期逻辑无虞。短期维度看,技术形态与资金流向出现一定背离,创新药板块中报业绩披露曲线长尾效应与全A基本接近,40%+个股于8月26日及以后披露中报。长期估值规律看,海外药企“大单药开张吃10年”打开创新药估值天花板的长期逻辑,但“专利悬崖&销售额坍缩”会导致超额与绝对收益的快速跑输。中报密集披露季即将来临,指数当前位置下“切”的胜率赔率或好于“追”。
- ESG热点:海外ESG热点事件呈现政策博弈、技术协同及市场调整多元态势。美国佛罗里达州对CDP、SBTi展开信息披露调查,英国FCA拟简化资管与保险机构可持续报告要求,欧盟推进循环经济法规磋商。技术与实践端,Meta试点木材替代钢混降数据中心碳足迹,劳斯莱斯、INERATEC合作以e-fuels为数据中心供电,Lyten收购Northvolt、EnergyVault推新储能平台。绿色金融市场波动频现,得州等多州诉讼指控资管巨头借ESG纵能源市场,瑞银退出净零银行联盟,渣打银行签雨林碳信用协议。
固定收益
- 可交换私募债:本周无新增项目信息。风险提示项目获批进度不及预期,经济增速下滑。
- 超长债:上周债市小幅反弹,资金面相对宽松,央行加大买断式回购投放量,地方债新券顺利发行。成交方面,上周超长债交投活跃度小幅下降。利差方面,上周超长债期限利差走阔,品种利差涨跌互现。30年国债和20年国开债利差处于历史偏低水平,期限利差保护度有限。一级发行上周超长债发行量小幅下降。风险提示海外市场动荡,全球不确定性上升。
- 公募REITs:本周中证REITs指数回调,产权类REITs和特许经营权类REITs平均周涨跌幅为-0.45%、-0.03%。仓储物流、生态环保、能源类涨幅领先。截至8月8日,公募REITs年化现金分派率均值为5.8%,显著高于当前主流固收资产的静态收益率。中证REITs指数周涨跌幅为-0.33%,年初至今涨跌幅为9.9%。两只数据中心公募REITs正式上市,标志着公募REITs底层资产扩容,填补了在数据中心领域的空白。风险提示公开资料数据滞后,二级市场价格波动风险,基础设施项目运营风险,税收等政策调整风险,流动性风险等。
- 转债市场:上周转债个券多数收涨,中证转债指数全周+2.31%,价格中位数+2.23%,算术平均平价全周+2.86%,全市场转股溢价率与上周相比+0.09%。个券层面,交建(新藏铁路相关)、聚隆(PEEK材料)、高测(光伏机器人)、东杰(机器人)、博瑞(创新药)转债涨幅靠前;奇正(创新药)、豪鹏(固态电池&已公告强赎)、塞力(创新药)、应急(军工&已公告强赎)、天路(雅下水电概念)转债跌幅靠前。观点及策略:经两个交易日的极短期调整后,权益市场再度上涨,转债市场表现更佳,中证转债指数跑赢主要股指,转债估值进一步抬升。当前利率环境、且转债供给快速收缩的背景下,供需格局依旧可对转债形成较强支撑,7月公募基金转债持仓规模增长、7月下旬以来转债ETF规模持续扩张等现象,均反映出资金对转债旺盛的配置需求,转债短期大幅调整概率不大,但需更加注重择券。方向上,建议从算力、半导体设备材料国产替代、人形机器人零部件、受益于大模型迭代的AI应用、固态电池材料等板块寻找绩优标的;以银行为首的红利资产在本轮行情中涨幅相对落后,建议关注银行、水务、燃气等红利板块配置价值;此外,关注优质新券及次新券机会。风险提示海外市场动荡,存在不确定性。