一、宏观数据速览
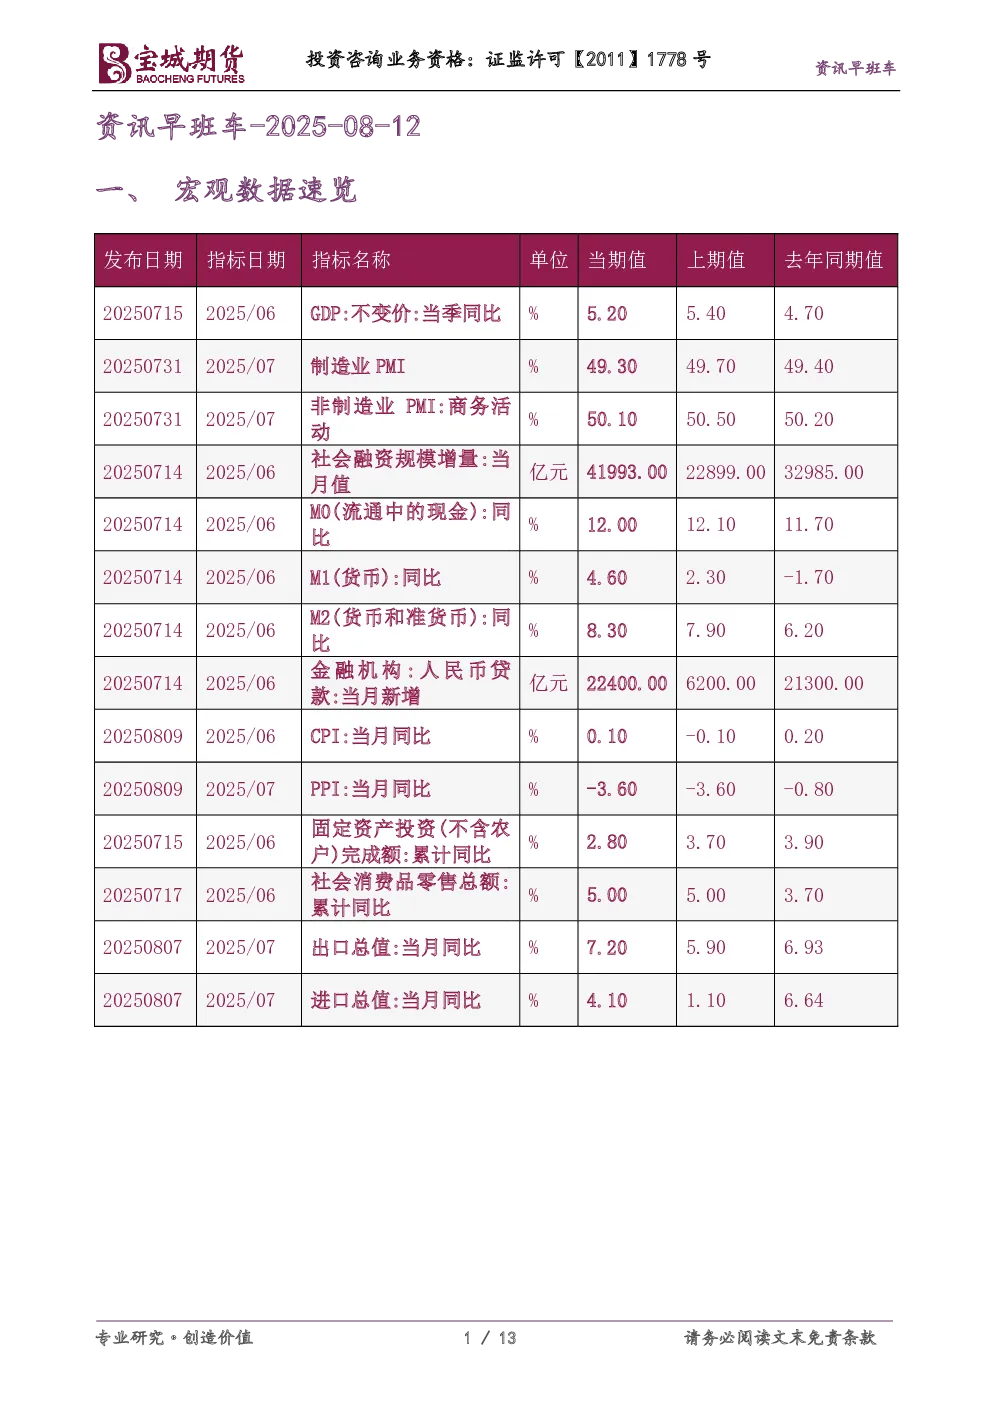
- 2025年6月GDP同比增长5.2%,7月制造业PMI为49.3%,非制造业PMI为50.1。
- 2025年6月社会融资规模增量4.199万亿元,M2同比增长8.3%。
- 2025年7月CPI同比上涨0.1%,PPI同比下降3.6%。
- 2025年6月固定资产投资同比增长2.8%,社会消费品零售总额同比增长5.0%。
- 2025年7月出口总值同比增长7.2%,进口总值同比增长4.1%。
二、商品投资参考
- 中美延长关税暂停期限至2025年11月。
- 蚂蚁集团、中国稀土集团否认“稀土人民币稳定币”传闻。
- 美联储9月降息概率为85.9%,10月累计降息25个基点概率为55.1%。
- 宁德时代旗下锂矿停产,碳酸锂期货及现货价格上涨。
- 《动力锂电池运输安全及多式联运技术要求》国家标准将于2026年2月1日起实施。
- 伦敦金属交易所锡库存增加,锌库存减少,铝库存增加。
- 国际贵金属期货普遍收跌,市场预期地缘政治风险缓和,但通胀担忧限制金价上涨。
- SPDR黄金信托持仓量增加0.48%,iShares Silver Trust持仓量增加67.8吨。
三、煤焦钢矿
- 智利两大铜矿产量同比下降,El Teniente铜矿逐步恢复运作。
四、能源化工
- 成品油价或将搁浅,国际油价先涨后跌。
- 重庆市发布分布式光伏发电开发建设管理实施细则。
- 印度计划推出信贷担保计划,缓解美国关税压力。
- 哥伦比亚天然气产量同比下降,石油产量下降。
- 瑞银预计布伦特原油价格年底达62美元,2026年年中回升至65美元。
五、农产品
六、财经新闻汇编
- 央行开展1120亿元7天期逆回购操作,单日净回笼4328亿元。
- 财政部、税务总局就增值税法实施条例征求意见。
- 境外央行类机构入市投资流程简化。
- 银行间债券市场承销报价自律管理加强。
- 科技创新债市场快速扩容。
- 多家出险房企宣布债务重组,海外债规模下滑。
- 泛海控股未能按期偿还债务,长江产业投资集团接受调查。
七、债市综述
- 银行间主要利率债收益率上行,30年期国债收益率升破1.95%。
- 国债期货全线下跌,30年期主力合约跌0.55%。
- 交易所债券市场多数上涨,中航产融债券涨超2%。
- 中证转债指数上涨0.67%,海泰转债涨20.00%。
- 货币市场利率多数上行,DR001在1.31%附近。
- Shibor短端品种表现分化,14天期下行创低点。
- 银行间回购定盘利率多数下跌。
- 国开行、农发行金融债中标收益率分别为1.3695%、1.3731%。
- 欧债收益率多数上涨,美债收益率集体下跌。
八、汇市速递
- 在岸人民币对美元收盘报7.1818,中间价调贬。
- 美元指数上涨,非美货币多数下跌。
九、研报精粹
- 中金公司:AH溢价大幅回落,主要得益于南向资金流入、港股分红吸引力提升、IPO活跃。
- 华泰固收:短期债市仍处于预期改善阶段,十年期国债运行区间在1.6-1.8%。
- 中金:两融余额再破两万亿元,市场活跃度回升。
- 华泰固收:短期股市交易拥挤,转债建议小幅降低仓位。
- 兴证固收:信用债投资可考虑短久期下沉策略。
- 申万固收:8月流动性有望延续宽松,关注央行重启买债可能性。
十、今日提示
- 266只债券上市,130只债券发行,76只债券缴款,216只债券还本付息。