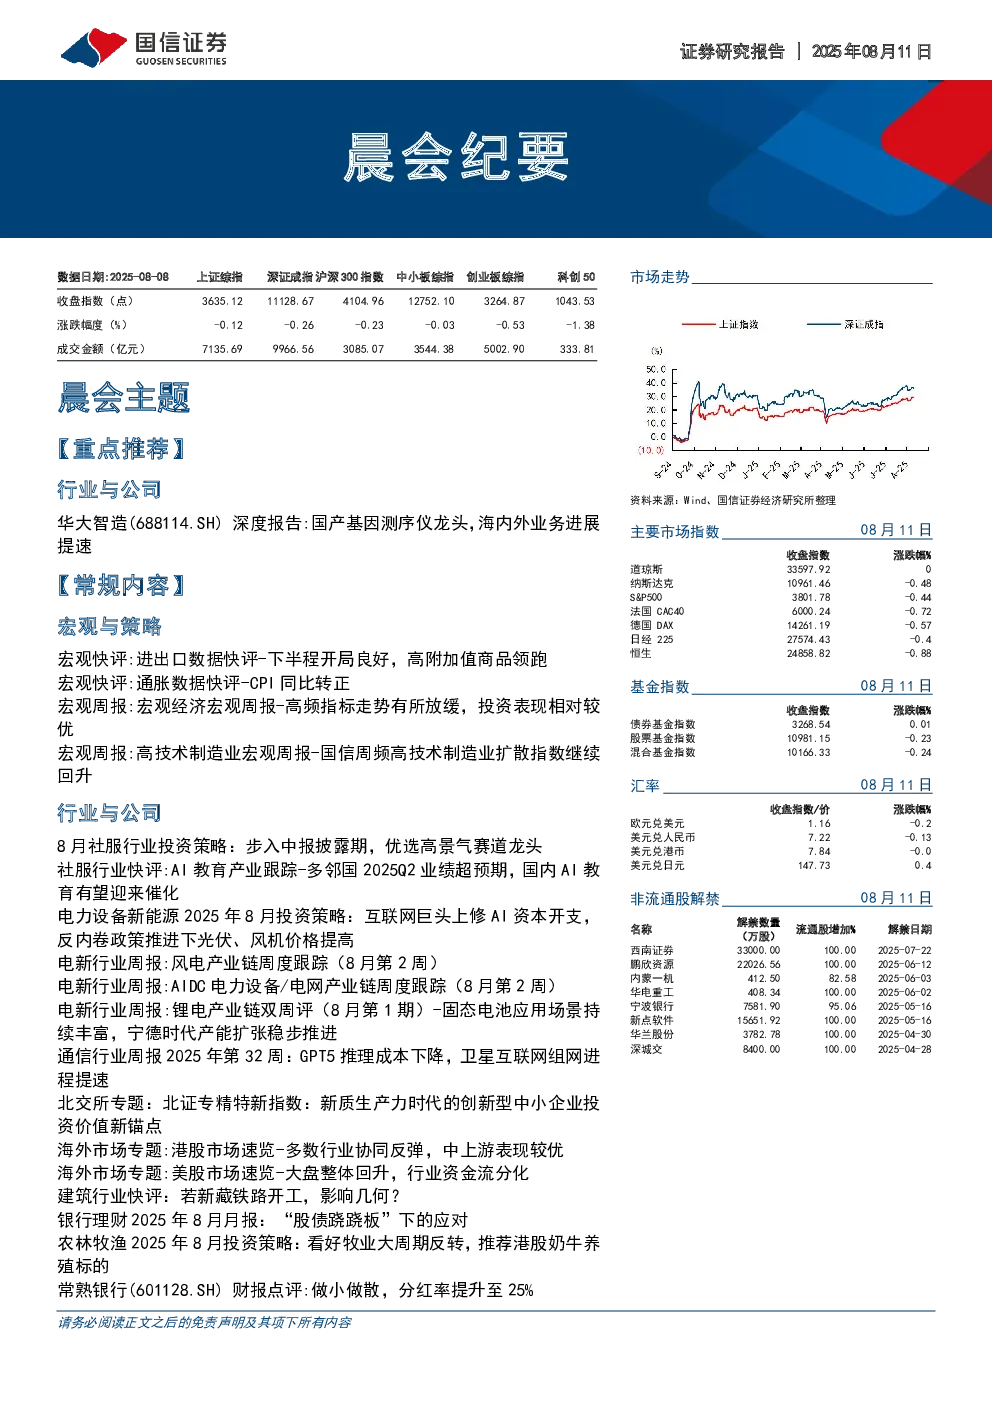
重点推荐:华大智造(688114.SH)深度报告:国产基因测序仪龙头,海内外业务进展提速
- 行业:基因测序仪市场快速扩张,下游应用场景持续拓展,市场向全通量、低成本方向发展。
- 公司:华大智造为国产基因测序仪行业龙头,以DNBSEQ技术为核心,产品线覆盖低通量至超高通量,性能参数与全球龙头Illumina相当。国内市场受益政策影响,国产替代空间广阔;海外市场专利诉讼结束,持续投入将推动业务增长。
- 业务:创新升级稳固测序仪业务领先地位,AI赋能开启自动化业务新篇章。公司推出StandardMPS2.0测序试剂,引领行业进入测序质量Q40时代。推动AI与自动化融合,提升实验效率与测序精度,形成测序与自动化协同驱动的新格局。
- 盈利预测与估值:预计公司2025-2027年营业收入分别为36.06/42.81/49.32亿元,归母净利润为0.07/1.50/2.94亿元。合理估值区间在76.62-81.51元,相对目前股价有13.1%-20.3%溢价空间,维持“优于大市”评级。
- 风险提示:产品竞争加剧、海外业务拓展、产品研发失败、专利诉讼、行业政策波动等。
常规内容:宏观与策略
- 宏观快评:
- 进出口数据:7月出口同比增长7.2%,进口增长6.1%,贸易顺差982.4亿美元。1-7月出口累计同比增长6.1%,进口下降2.7%,贸易顺差6835.1亿美元。
- 通胀数据:7月CPI同比转正,PPI同比-3.6%。
- 宏观周报:
- 高频指标:投资领域景气回升,消费、房地产领域景气回落,经济增长动能有所放缓。
- 高技术制造业:国信周频高技术制造业扩散指数继续回升,丙烯腈、动态随机存储器、六氟磷酸锂价格上升,航空航天、半导体、新能源行业景气度上升。
- 行业与公司:
- 社服行业:步入中报披露期,优选高景气赛道龙头。连锁餐饮赛道逐渐走出低价竞争困境,出行链赛道关注结构性景气方向和周期拐点,教育赛道聚焦强刚需K12教培和蓝领技能培训。
- AI教育产业:多邻国2025Q2业绩超预期,国内AI教育有望迎来催化,关注豆神教育、粉笔、天立国际控股等。
- 电力设备新能源:
- 投资策略:互联网巨头上修AI资本开支,反内卷政策推进下光伏、风机价格提高。
- 行业周报:风电产业链周度跟踪,关注出口布局领先的管桩、海缆龙头,国内盈利筑底、出口加速的整机龙头,零部件企业25年量利齐增机会。
- AIDC电力设备/电网产业链周度跟踪,数据中心电力设备需求旺盛,电网设备板块普遍上涨。
- 锂电产业链双周评,固态电池应用场景持续丰富,宁德时代产能扩张稳步推进。
- 通信行业:GPT5推理成本下降,卫星互联网组网进程提速,关注AI算力基础设施和卫星互联网行业发展。
- 北交所专题:北证专精特新指数,新质生产力时代的创新型中小企业投资价值新锚点。
- 海外市场专题:
- 港股市场:多数行业协同反弹,中上游表现较优。
- 美股市场:大盘整体回升,行业资金流分化。
- 其他行业快评:
- 建筑行业:若新藏铁路开工,将有效拉动水泥、钢铁、工程装备需求。
- 银行理财:“股债跷跷板”下的应对,行业格局持续调整,向头部理财子持续集中。
- 农林牧渔:看好牧业大周期反转,推荐港股奶牛养殖标的。
- 财报点评:
- 常熟银行(601128.SH):做小做散,分红率提升至25%。
- 中国移动(600941.SH):2025年上半年净利润同比增长5%,中期派息同比增长5.8%。
- 中国石油(601857.SH):天然气市场化改革持续深化,龙头有望充分受益。
- 国光股份(002749.SZ):上半年归母净利润增长6.05%,分红比例延续较高水平。
- 健盛集团(603558.SH):上半年棉袜盈利承压无缝盈利改善,公司加码分红回购政策。
- 中宠股份(002891.SZ):自主品牌业务快速拓展,上半年境内收入收入同比+39%。
- 智微智能(001339.SZ):25Q2净利润同比高增,智算业务成为第二增长曲线。
- 金融工程:
- 热点追踪周报:利用创新高个股进行市场监测。
- 港股投资周报:港股精选组合年内上涨51.02%,相对恒指超额27.10%。
- 多因子选股周报:成长因子表现出色,四大指增组合年内超额均逾10%。
- 主动量化策略周报:成长稳健组合年内满仓上涨40.33%,排名主动股基前7.12%。
- ETF周报:本周股票型ETF收益中位数1.4%,军工ETF领涨。
- 基金周报:多只知名基金经理产品限购,年内首只“日光基”FOF产品诞生。
- 金融工程日报:沪指缩量窄幅整理,新疆基建午后爆发、AI智能体概念回调。