宏观与策略
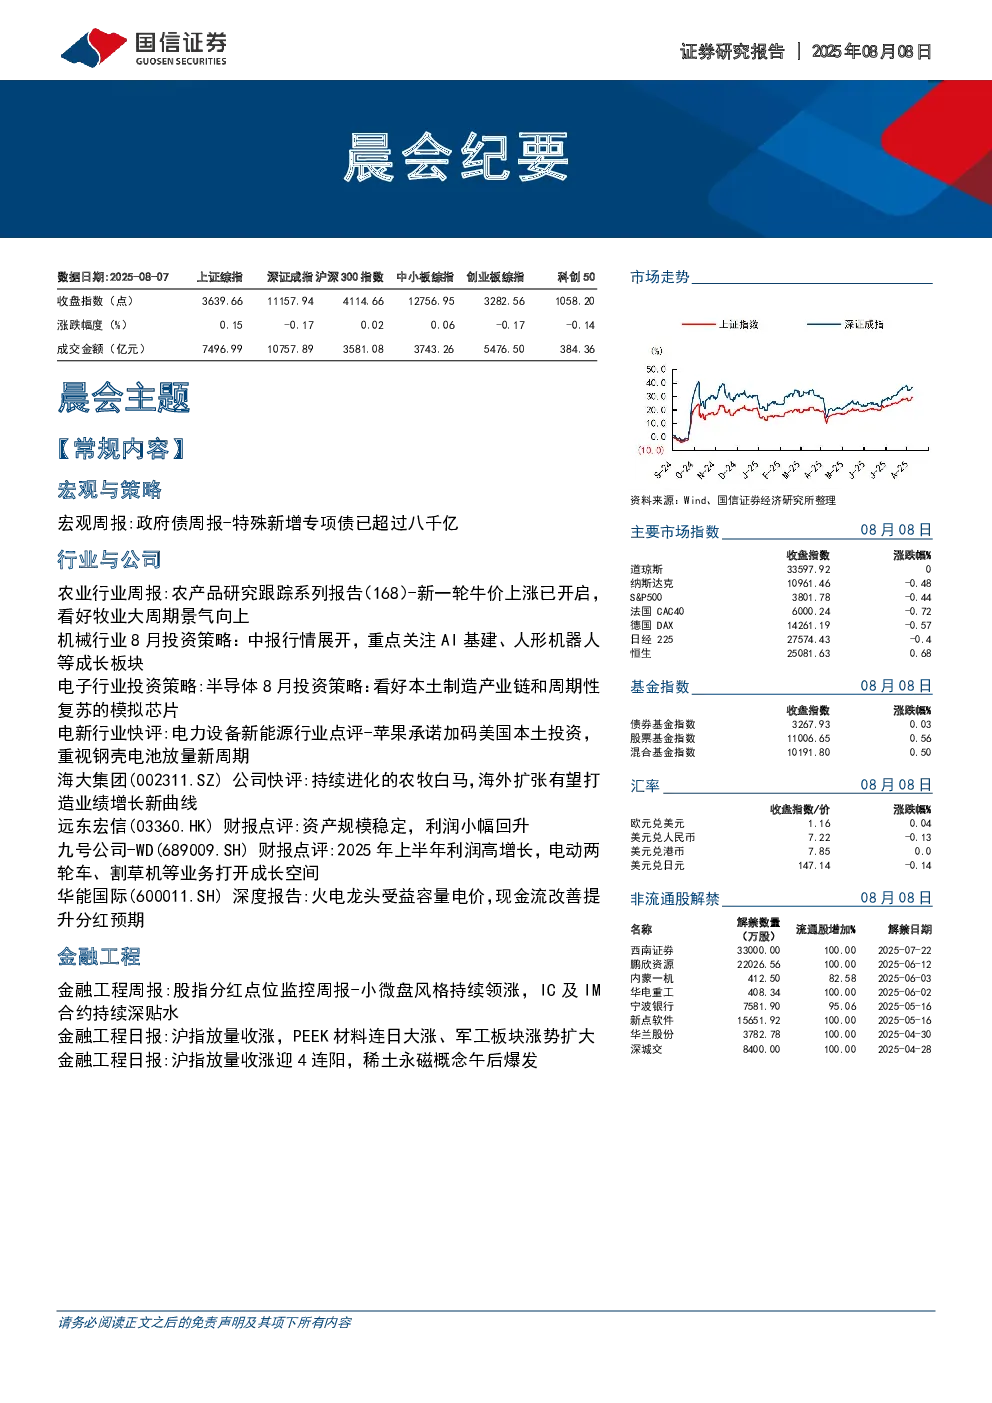
- 政府债周报:截至第31周,政府债净融资累计9.2万亿,超出去年同期5万亿。广义赤字累计7.3万亿,进度61.7%。特殊新增专项债已发行8060亿,其中8月至今509亿,占到新增专项债的98%。土地储备专项债已发行2639亿。
- 行业与公司
- 农业行业:新一轮牛价上涨已开启,看好牧业大周期景气向上。肉牛及原奶、宠物、饲料、生猪、禽类等行业有望受益。推荐牧业(优然牧业、现代牧业等)、宠物(乖宝宠物、中宠股份等)、饲料(海大集团等)、生猪(德康农牧、牧原股份等)、禽类(立华股份、益生股份等)。
- 机械行业:中报行情展开,重点关注AI基建、人形机器人等成长板块。看好人形机器人、AI基建、智能焊接机器人、煤化工设备等细分行业。推荐徐工机械、飞荣达、伊之密、应流股份等。
- 电子行业:看好本土制造产业链和周期性复苏的模拟芯片。半导体行业估值处于历史高位,看好AI全产业链的国产化。推荐圣邦股份、思瑞浦、杰华特、寒武纪等。
- 电新行业:苹果承诺加码美国本土投资,重视钢壳电池放量新周期。苹果加码投资或将对产业链关税豁免产生积极影响。建议关注珠海冠宇。
- 海大集团:持续进化的农牧白马,海外扩张有望打造业绩增长新曲线。海大集团以饲料主业为基石,上下游建立农牧产业链闭环,海外市场有望成为未来公司业绩增长新曲线。维持“优于大市”评级。
- 远东宏信:资产规模稳定,利润小幅回升。公司2025年上半年实现收入总额174亿元,同比下降3.8%;实现归属于普通股股东净利润22亿元,同比增长3.8%。维持“优于大市”评级。
- 九号公司-WD:2025年上半年利润高增长,电动两轮车、割草机等业务打开成长空间。2025年上半年营业收入117.4亿元,同比增长76.1%;2025H1净利润12.4亿元,同比增长108.5%。维持“优于大市”评级。
- 华能国际:火电龙头受益容量电价,现金流改善提升分红预期。公司火电业务盈利有望趋稳,新能源发电市场化推进,未来有望实现合理收益水平。上调盈利预测,维持“优于大市”评级。
金融工程
- 股指分红点位监控周报:小微盘风格持续领涨,IC及IM合约持续深贴水。
- 金融工程日报:沪指放量收涨,PEEK材料连日大涨、军工板块涨势扩大;沪指放量收涨迎4连阳,稀土永磁概念午后爆发。