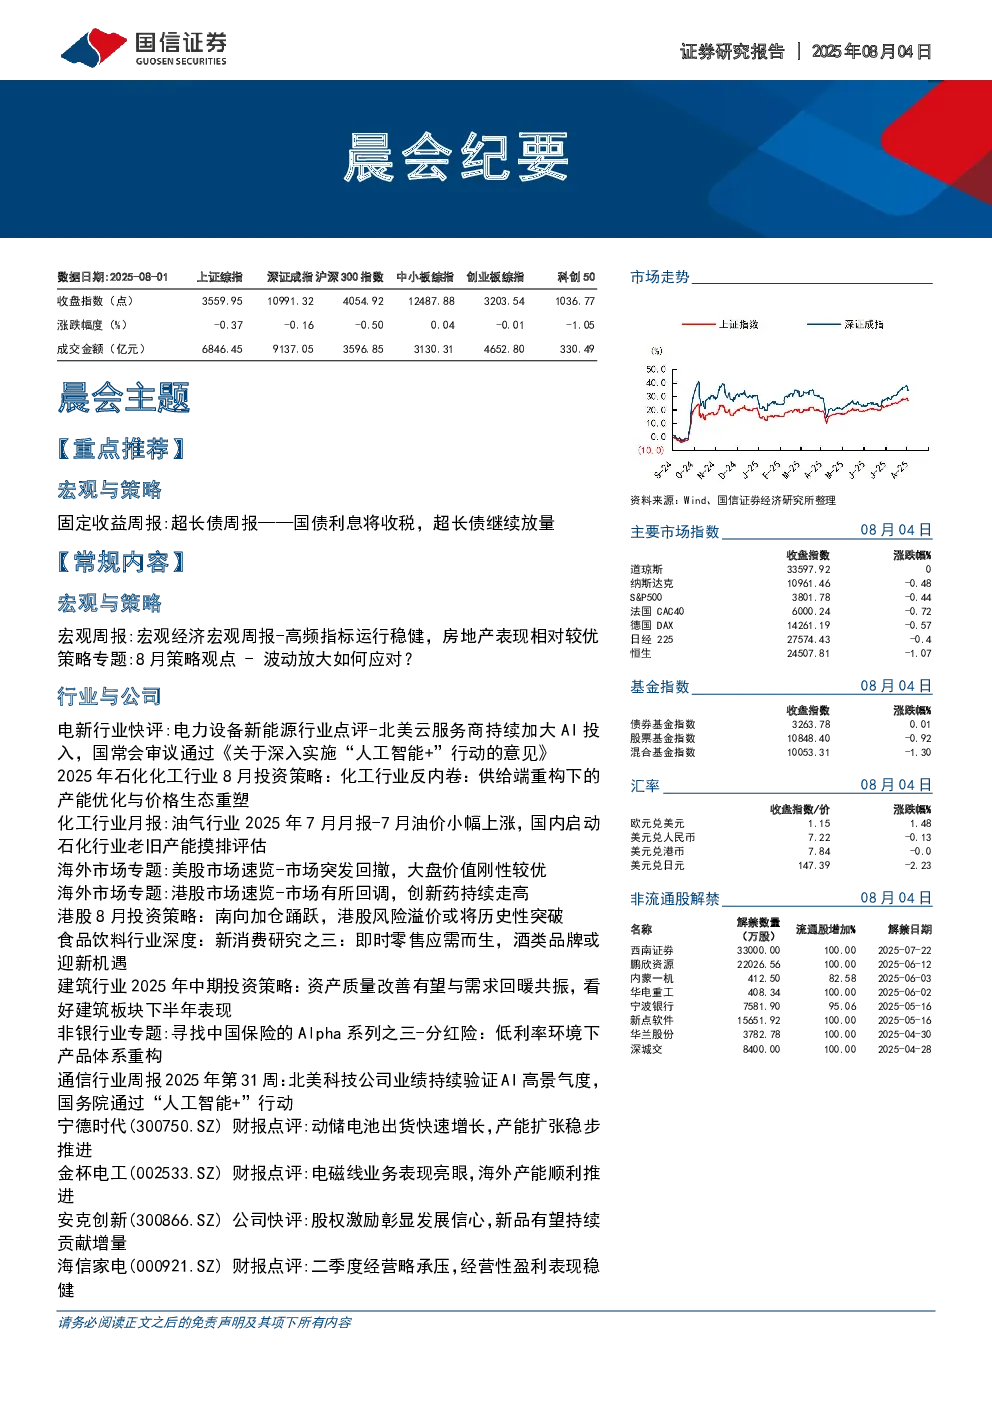
核心观点与关键数据
宏观与策略:
- 超长债周报: 国债利息将收税,超长债继续放量。30年国债和10年国债利差处于历史偏低水平,通缩风险依存。股市对债市情绪存在压制,但国内经济下行压力下,债市依赖的基本面暂未看到拐点。7月政治局会议提到依法依规治理企业无序竞争,政策路径进一步清晰。
- 宏观周报: 高频指标运行稳健,房地产表现相对较优。国信高频宏观扩散指数A由正转负,指数B季节性回落。房地产领域景气有所回升,投资、消费领域景气有所回落。预计下周十年期国债利率将上行,上证综合指数将下行。
- 8月策略观点: 市场波动放大,均衡应对。7月市场迎来年初以来最顺畅的主升段,小盘、成长、亏损股占优。风格层面小盘、成长、亏损股占优,行业层面钢铁、医药、建材、通信领涨,银行领跌。建议关注流动性驱动受益的板块中证1000、创业版,以及港股。
- 行业与公司:
- 电新行业: 北美云服务商持续加大AI投入,国常会审议通过《关于深入实施“人工智能+”行动的意见》。数据中心建设需求旺盛,利好AIDC电力设备产业链。
- 石化化工行业: 化工行业反内卷,供给端重构下的产能优化与价格生态重塑。关注炼油、烯烃、草铵膦等领域的供给侧变革机遇。
- 油气行业: 7月油价小幅上涨,国内启动石化行业老旧产能摸排评估。预计2025年布伦特油价中枢在65-75美元/桶,WTI油价中枢在60-70美元/桶。
- 美股市场: 市场突发回撤,大盘价值刚性较优。标普500跌2.4%,纳斯达克跌2.2%。风格方面,大盘价值>大盘成长>小盘成长>小盘价值。
- 港股市场: 市场有所回调,创新药持续走高。恒生指数跌3.5%,恒生科技跌4.9%。风格方面,中盘>大盘≈小盘。
- 港股8月投资策略: 南向加仓踊跃,港股风险溢价或将历史性突破。建议关注AI龙头、创新药、资源与大宗商品、必选消费、非银机构。
- 食品饮料行业: 即时零售应需而生,酒类品牌或迎新机遇。酒类即时零售市场规模360亿元,渠道渗透率约1.8%,供需两端驱动下仍有较大空间。
- 建筑行业: 资产质量改善有望与需求回暖共振,看好建筑板块下半年表现。下半年基建投资有望迎来复苏,财政政策空间充足,聚焦民生与“两重”领域。
- 非银行业: 寻找中国保险的Alpha系列之三-分红险:低利率环境下产品体系重构。分红险成为保险行业应对利率下行周期的关键产品,建议关注中国平安、中国人寿、中国太保、新华保险等。
- 通信行业: 北美科技公司业绩持续验证AI高景气度,国务院通过“人工智能+”行动。微软、Meta、Amazon发布Q2财报,营收分别同比增长18%/22%/17%。国务院常务会议审议通过《关于深入实施“人工智能+”行动的意见》。
- 宁德时代: 动储电池出货快速增长,产能扩张稳步推进。2025H1实现归母净利润304.85亿元,同比+33%。公司动力电池出货量超215GWh,同比增长超30%。
- 金杯电工: 电磁线业务表现亮眼,海外产能顺利推进。2025年上半年实现营收93.35亿元,同比+17.50%,实现归母净利润2.96亿元,同比+7.46%。
- 安克创新: 股权激励彰显发展信心,新品有望持续贡献增量。拟合计授予524.62万股,占总股本的0.99%。
- 海信家电: 二季度经营略承压,经营性盈利表现稳健。2025H1实现营收493.4亿/+1.4%,归母净利润20.8亿/+3.0%。
- 亚马逊: 广告增长强劲,履约效率优化,云业务延续Q1势头。25Q2营业收入1677亿美元,同比+13%,超公司指引和BBG一致预期。
金融工程:
- 热点追踪周报: 乘势而起:市场新高趋势追踪显示传媒、通信、医药、国防军工、钢铁行业指数距离250日新高较近。见微知著:利用创新高个股进行市场监测显示医药、机械、基础化工行业创新高个股数量最多。
- 主动量化策略周报: 小盘成长领跑,成长稳健组合年内满仓上涨35.37%。优秀基金业绩增强组合、超预期精选组合、券商金股业绩增强组合、成长稳健组合均跑赢基准。
- 港股投资周报: 恒生科技回调,港股精选组合年内超恒指24.56%。南向资金整体流入,比亚迪股份、建设银行和中国人寿流入金额最多。
- 多因子选股周报: 成长因子表现出色,四大指增组合本周均跑赢基准。
- ETF周报: 本周科技ETF资金流出较多,其中芯片ETF净赎回金额超40亿元。
- 基金周报: 国债等利息收入恢复征收增值税,指数基金Y份额规模突破15亿元。
- 金融工程日报: A股震荡走低,AI智能体午后走强、AI硬件方向走低。
海外市场专题:
- 美股市场: 市场突发回撤,大盘价值刚性较优。标普500跌2.4%,纳斯达克跌2.2%。
- 港股市场: 市场有所回调,创新药持续走高。恒生指数跌3.5%,恒生科技跌4.9%。