黑色产业链日报2025/08/01
核心观点:
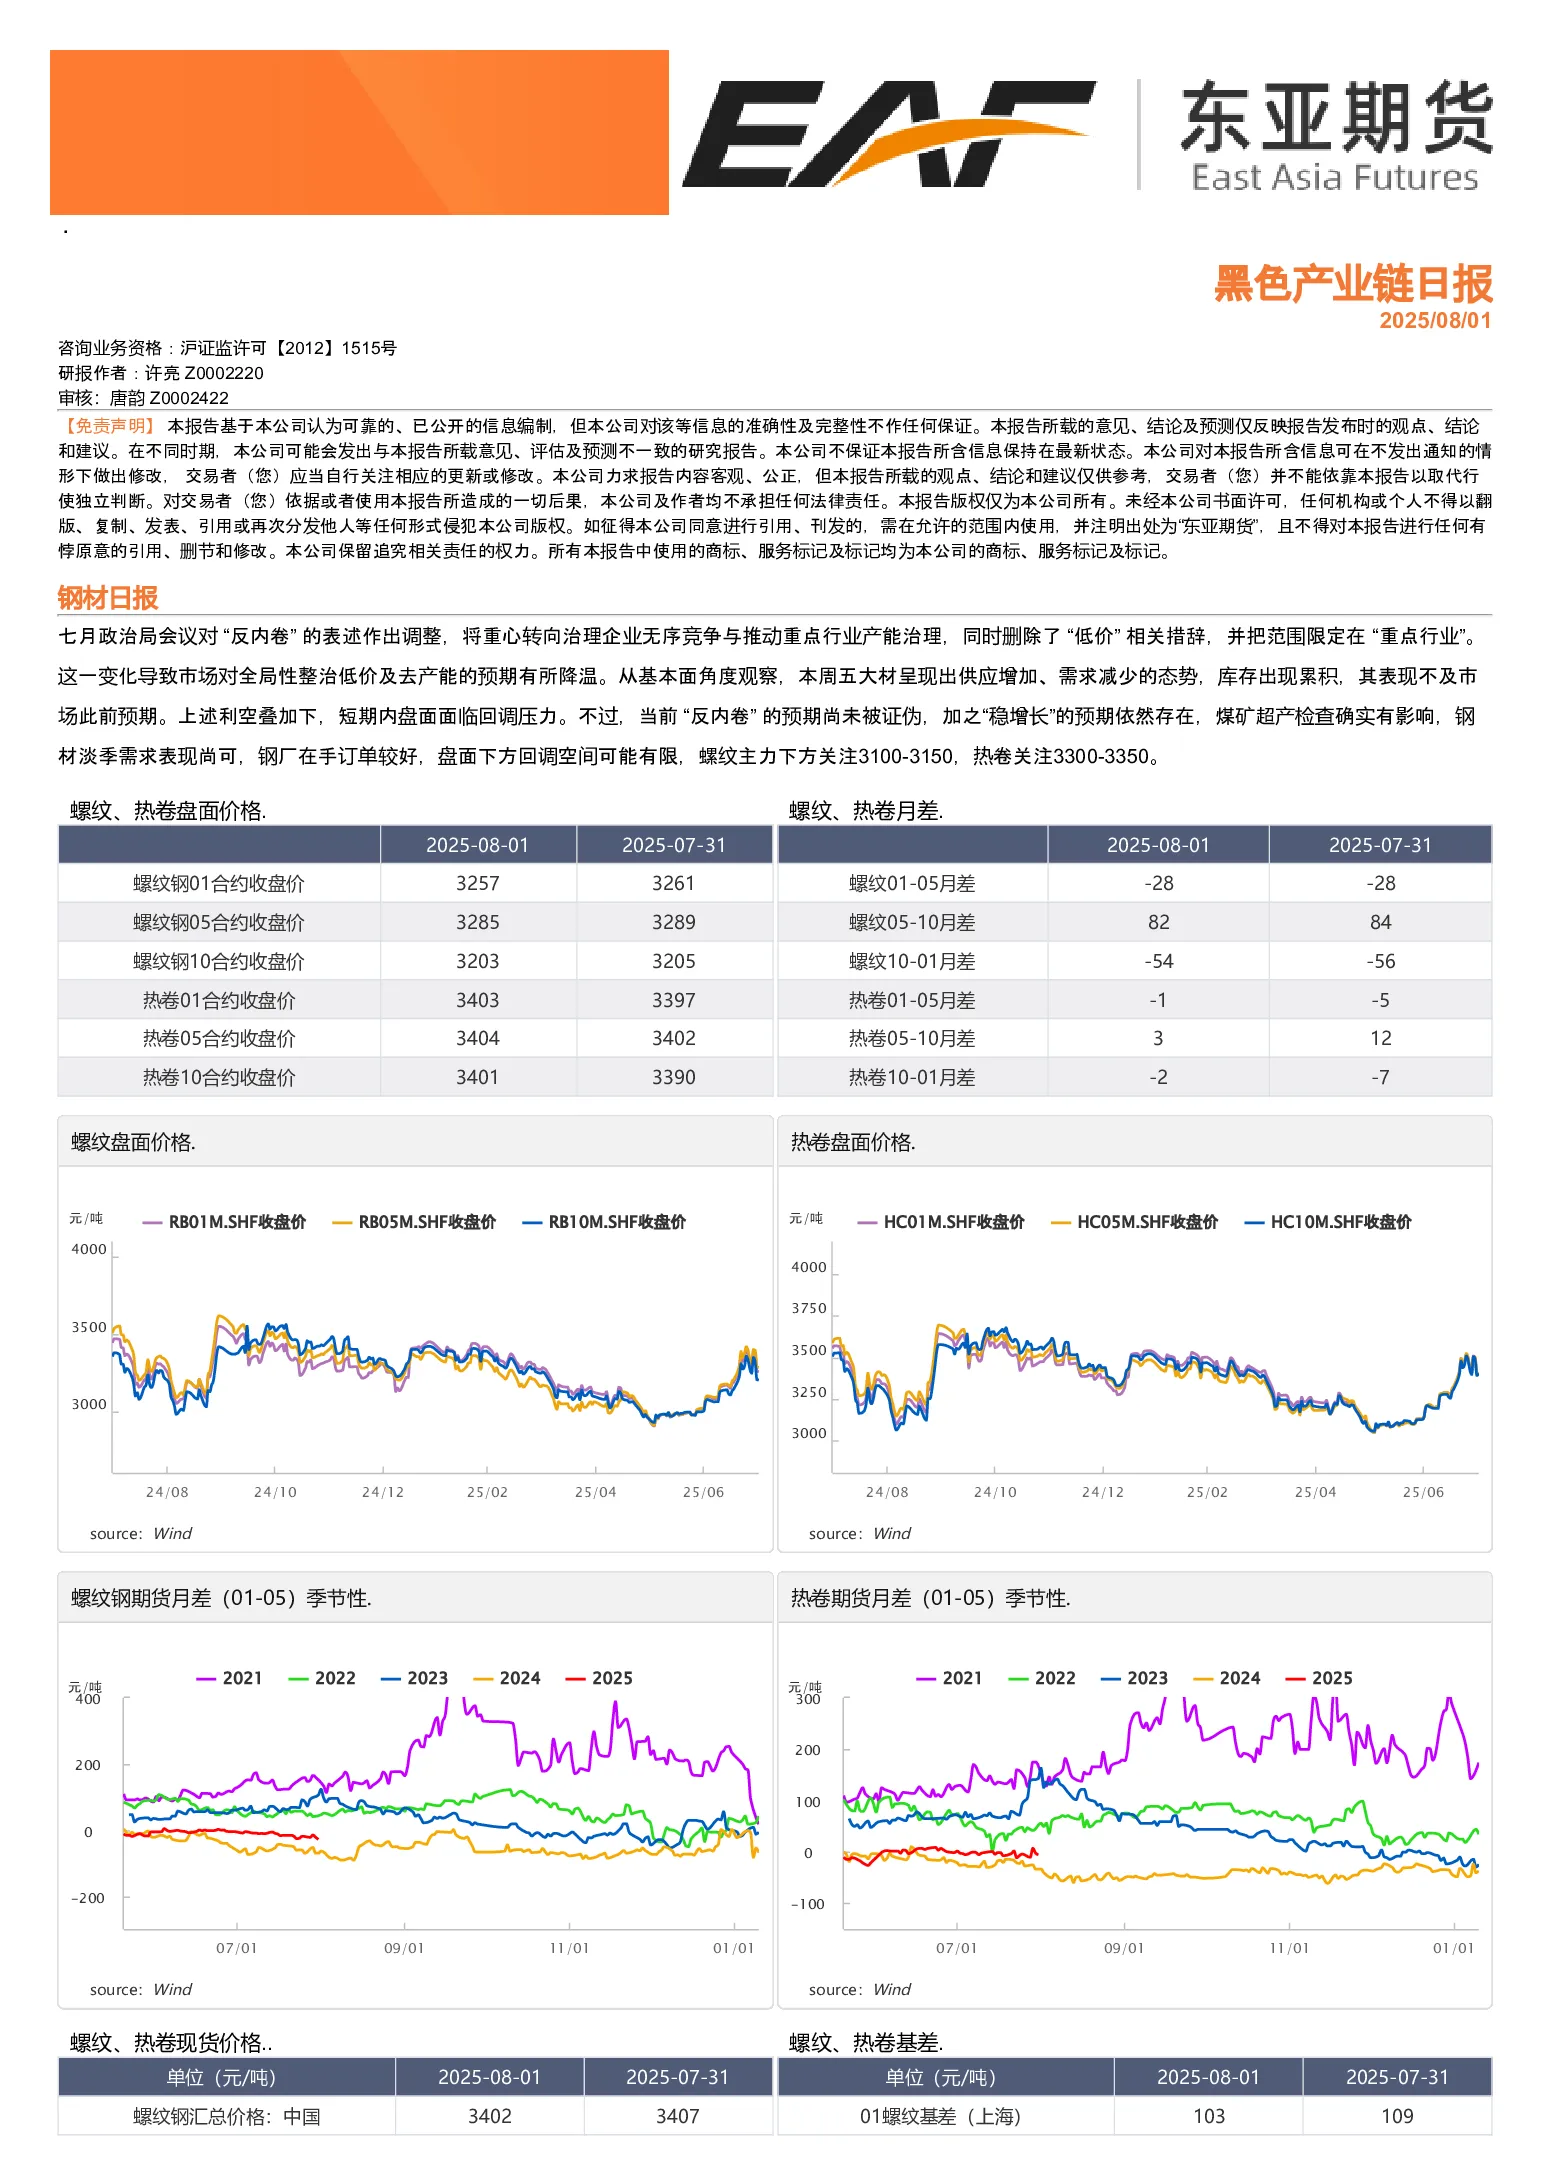
- 政治局会议对“反内卷”的表述调整,重心转向治理企业无序竞争与推动重点行业产能治理,删除“低价”相关措辞,范围限定在“重点行业”,导致市场对全局性整治低价及去产能的预期降温。
- 本周五大材呈现供应增加、需求减少的态势,库存累积,表现不及市场预期,叠加政策预期降温,短期内盘面面临回调压力。
- 当前“反内卷”预期尚未被证伪,“稳增长”预期依然存在,煤矿超产检查确实有影响,钢材淡季需求表现尚可,钢厂在手订单较好,盘面下方回调空间可能有限,螺纹主力下方关注3100-3150,热卷关注3300-3350。
关键数据:
- 螺纹钢期货价格:01合约3257元/吨,05合约3285元/吨,10合约3203元/吨。
- 热卷期货价格:01合约3403元/吨,05合约3404元/吨,10合约3401元/吨。
- 螺纹钢现货价格:中国3430元/吨,北京3420元/吨,杭州3430元/吨,天津3430元/吨。
- 热卷现货价格:上海3430元/吨,乐从3430元/吨,沈阳3390元/吨。
- 铁矿石期货价格:01合约757元/吨,05合约733元/吨,09合约783元/吨。
- 煤焦期货价格:焦煤主力合约价格1008元/吨,焦炭主力合约价格1540元/吨。
研究结论:
- 钢材市场短期面临回调压力,但下方支撑尚可,关注阅兵、美联储降息博弈及四中全会等海内外宏观事件。
- 铁矿石基本面尚可,钢厂利润维持在高位,铁水产量预计稳中有增,铁矿石很难形成趋势性去库。
- 煤焦市场情绪降温,短期内价格有一定回调压力,但焦煤矿山严查超产情况属实,下半年焦煤开工率高度受限,“反内卷”政策具体细节尚未出台,不排除后续反复炒作的可能。
- 铁合金受政策预期影响较大,近期上涨后大幅回落,逐渐回归基本面,但下方空间也有限。
- 纯碱市场情绪回落,交易回归基本面,供应处于窄幅波动状态,光伏玻璃持续亏损,预计在产日熔量将继续下降,纯碱刚需进一步走弱,重碱平衡继续保持过剩。
- 玻璃市场政策预期持续与降温中反复,市场情绪亦有反复,供应端日熔小幅回升,暂无预期外状况,玻璃累计表需下滑8%,市场处于弱平衡状态,中游库存高位,盘面快速下跌后负反馈,产销疲弱。